
Plus-values crypto 2026 : pourquoi l’acompte d’impôt du 10 septembre décide de vos intérêts
Le troisième acompte d’impôt sur le revenu arrive à échéance le 10 septembre, mais l’administration n’en a fixé aucun à la plupart des investisseurs en cryptomonnaies. Nous avons vérifié quatre dispositions dans leur texte intégral et montrons quand la période d’intérêts démarre pour 2026 et comment la réduire vous-même.




Sur quels sujets devrions-nous approfondir ?
Sélectionne les sujets qui t'intéressent vraiment. Tes choix alimentent directement notre planification éditoriale.
Des news crypto qui valent vraiment ton temps.
Chaque semaine. 60 secondes de lecture. Soigneusement sélectionnées par nos rédacteurs : pas de hype, pas de mails promotionnels, pas de spam.
Le troisième acompte d’impôt sur le revenu de l’année arrive à échéance le 10 septembre. Pour la plupart des investisseurs en cryptomonnaies, cette date ne signifie rien, car l’administration fiscale ne leur a fixé aucun acompte. C’est précisément le sujet de cet article : celui qui a réalisé des plus-values notables sur des cryptoactifs en 2026 en doit l’impôt sur le revenu, mais ne versera probablement pas un centime au fisc cette année. La note n’arrive qu’avec l’avis d’imposition, et à partir d’une certaine date elle coûte des intérêts en plus.
Cet article expose les échéances inscrites dans la loi, le seuil à partir duquel un acompte est fixé, la date à laquelle la période d’intérêts commence pour l’exercice 2026 et la demande qui vous permet de réduire vous-même votre charge d’intérêts ultérieure. Le tout repose sur quatre dispositions que nous avons consultées et analysées dans leur texte officiel intégral le 27 août 2026.
Acompte d’impôt sur les plus-values crypto : ce qui est dû le 10 septembre
Un acompte d’impôt sur le revenu est un versement provisionnel sur l’impôt de l’année en cours, fixé à l’avance par l’administration et imputé plus tard sur la dette fiscale définitive. Le texte de loi cite quatre échéances fixes dans l’année : le 10 mars, le 10 juin, le 10 septembre et le 10 décembre. Chaque versement porte sur l’impôt que vous devrez vraisemblablement au titre de l’année en cours.
Le 10 septembre 2026 est donc la troisième des quatre échéances de l’exercice 2026. Celui qui détient un avis d’acompte doit payer ce jour-là. Celui qui n’en a pas n’a rien à faire, mais accumule une dette fiscale qui deviendra exigible plus tard, en une seule fois.
Le calendrier n’est pas un hasard de cette année : c’est le régime légal ordinaire. Ce qui le rend intéressant en 2026, c’est le contexte de marché. Selon des rapports de marché concordants, le bitcoin a brièvement dépassé 81 000 dollars fin août, après une hausse de bien vingt pour cent en une semaine. Celui qui a soldé dans ce mouvement des positions détenues depuis moins de douze mois a réalisé une plus-value imposable. L’évolution ultérieure de la prévision du cours du bitcoin ne change plus rien à l’impôt déjà né sur ces ventes.
Vérifier son avis d’acompte : comment savoir si vous êtes concerné
La première étape prend cinq minutes. Cherchez dans vos documents ou dans votre messagerie Elster un avis qui fixe expressément des acomptes. Cette fixation figure souvent à la fin de l’avis d’impôt sur le revenu de l’année précédente et indique quatre montants assortis des quatre échéances citées plus haut.
Si vous trouvez un tel avis, la règle est simple : le montant qui y figure est à acquitter le 10 septembre, quelle que soit l’évolution de votre année depuis. Si vous n’en trouvez aucun, vous appartenez au groupe auquel cet article s’adresse vraiment. Car l’absence d’acompte n’est pas un avantage, seulement un report.
400 euros par an et 100 euros par échéance : quand l’administration fixe un acompte
La loi pose un plancher clair. Les acomptes ne doivent être fixés que s’ils atteignent au moins 400 euros par année civile et au moins 100 euros pour une échéance donnée. Si l’impôt attendu reste en dessous, aucune fixation n’intervient.
Des seuils propres s’appliquent au relèvement d’une fixation existante. Un relèvement n’a lieu que si le montant supplémentaire atteint au moins 100 euros par échéance. Pour un relèvement tardif qui ne touche plus que le dernier acompte de l’année, le seuil s’élève à 5 000 euros. Ce second chiffre explique pourquoi un ajustement tardif est rare en pratique et n’entre en ligne de compte que pour des montants élevés.
Pourquoi vos plus-values crypto ne figurent presque jamais dans votre acompte
L’assiette est le point décisif. Les acomptes sont en principe calculés d’après l’impôt sur le revenu issu de la dernière liquidation, c’est-à-dire d’après votre dernier exercice traité. L’administration prolonge donc le passé.
Une plus-value tirée de la vente de cryptoactifs s’insère mal dans ce schéma. Elle survient irrégulièrement, souvent sur une seule année et dans un ordre de grandeur inconnu l’année précédente. Pour un salarié dont l’impôt est retenu au fil de l’eau, la dernière liquidation ne dégage en règle générale aucun solde notable. L’administration ne fixe donc rien, alors même qu’un impôt considérable naît au cours de l’année.
Il en résulte un décalage de deux à trois ans entre la vente et le paiement. Pendant cette période, l’argent reste chez vous, et c’est exactement pour cela que s’applique la majoration d’intérêts traitée dans la section suivante. Si votre portefeuille est réparti sur plusieurs plateformes, rassemblez tous les comptes pour l’estimation ; un coup d’œil sur vos avoirs auprès des plateformes crypto réglementées évite d’oublier une vente partielle.
Intérêts de retard selon l’article 233a AO : quand le compteur démarre pour 2026
Les intérêts de retard portent sur le montant dont l’impôt fixé dépasse les retenues déjà opérées et les acomptes déjà versés. Ces intérêts ne sont pas une sanction et ne supposent aucune faute. La créance naît automatiquement dès qu’un délai suffisant s’est écoulé entre la naissance de l’impôt et sa fixation.
La période d’intérêts commence 15 mois après la fin de l’année civile au cours de laquelle l’impôt est né. L’impôt sur le revenu de 2026 naît à l’expiration du 31 décembre 2026. Pour toutes les plus-values crypto que vous avez réalisées cette année, la période d’intérêts commence donc le 1er avril 2028. Elle prend fin à l’expiration du jour où la fixation de l’impôt produit ses effets, c’est-à-dire avec l’avis.
Deux détails méritent d’être signalés, car on les confond souvent. D’abord, les acomptes eux-mêmes ne portent pas intérêt ; la disposition exclut expressément leur fixation. Ensuite, seuls les mois entiers comptent, les mois entamés restant hors de compte. Un avis qui produit ses effets le 20 d’un mois n’apporte donc plus d’intérêts pour ce mois-là. Vous pouvez lire le texte dans l’article 233a du code fiscal allemand.

0,15 % par mois : ce que 1,8 % par an représente en euros
Depuis la réforme applicable aux périodes courant à compter du 1er janvier 2019, le taux s’établit à 0,15 % par mois, chiffré expressément dans la loi à 1,8 % par an. Le montant à rémunérer est au préalable arrondi à la baisse au multiple de 50 euros inférieur.
Un exemple chiffré, construit uniquement à partir de ces deux valeurs relevées : supposons que vos ventes de 2026 fassent apparaître un solde à payer de 6 000 euros et que l’avis produise ses effets en octobre 2028. La période d’intérêts commence le 1er avril 2028 et couvre donc six mois entiers. Six fois 0,15 % donnent 0,9 %, soit 54 euros sur 6 000 euros. Si le traitement s’étire jusqu’à l’automne 2029, cela fait dix-huit mois entiers et 162 euros.
L’ordre de grandeur reste modeste tant que le solde à payer demeure faible et que l’avis arrive rapidement. Les deux réunis font grossir le montant. Avec un solde à cinq chiffres et un délai de traitement de deux ans après le début de la période d’intérêts, les intérêts atteignent vite quatre chiffres. Plus important que le montant absolu : ce poste est le seul de toute la note que vous pouvez influencer par une démarche effectuée dans l’année en cours.
Réduire le solde : comment un acompte plus élevé abaisse les intérêts
Le levier se trouve dans la formule de calcul. Ce qui compte pour la majoration, c’est l’impôt fixé, diminué des retenues imputables et des acomptes fixés avant le début de la période d’intérêts. Ce reliquat porte le nom de solde différentiel, et lui seul est rémunéré.
L’effet est donc limpide : chaque euro fixé comme acompte au titre de 2026 avant le 1er avril 2028 réduit le solde différentiel du même euro et sort du calcul des intérêts. Celui qui demande un acompte dans l’année en cours, ou fait relever un acompte existant, échange une dette ultérieure porteuse d’intérêts contre un versement antérieur sans intérêts.
Savoir si l’opération est rentable relève d’une simple mise en regard : d’un côté les 1,8 % par an que vous économisez, de l’autre le rendement que le même argent aurait procuré ailleurs jusqu’à l’échéance. Chacun ne peut trancher que pour lui-même, et l’arbitrage diffère selon que les taux des livrets sont élevés ou faibles.
Demander un ajustement : le délai que l’article 37 EStG impose à l’administration
L’ajustement est prévu par la loi. L’administration peut ajuster les acomptes à l’impôt sur le revenu qui résultera vraisemblablement de la période d’imposition. Elle dispose pour cela d’un délai : jusqu’à l’expiration du 15e mois civil suivant la période d’imposition. Pour l’année 2026, cette fenêtre court jusqu’au 31 mars 2028.
Cette date ne coïncide pas par hasard avec le début de la période d’intérêts. Les deux dispositions sont ajustées l’une à l’autre : jusqu’au dernier jour où un acompte peut encore être ajusté, aucun intérêt ne court, et à compter du premier jour suivant, il court. Celui qui veut recourir à l’ajustement dispose donc d’une fenêtre nettement délimitée, qui ne se referme nullement le 10 septembre 2026.
En pratique, cela passe par une demande sans forme auprès du centre des impôts compétent, dans laquelle vous exposez vos revenus prévisionnels de l’année en cours. Les justificatifs proviennent du rapport fiscal de votre plateforme, que vous devriez extraire séparément pour chaque lieu de négociation utilisé. Si le relèvement n’est décidé que tard dans l’année et ne touche plus que le dernier acompte, le montant supplémentaire est à acquitter dans le mois suivant la notification de l’avis.
Ajuster à la baisse : ce qui s’applique si 2026 se solde par des pertes
L’ajustement joue dans les deux sens. Celui qui a un acompte en cours dont la base a disparu peut demander une réduction. Cela concerne tous ceux dont la dernière liquidation portait la marque d’une bonne année alors que l’année en cours se déroule nettement moins bien.
Pour les investisseurs en cryptomonnaies, c’est le cas symétrique du reste de cet article, et il n’a rien de rare, car les années de gains et les années de pertes se succèdent de près sur ce marché. La logique d’imputation compte ici : les pertes issues d’opérations de cession privées ne réduisent pas n’importe quel impôt, mais d’abord les seuls gains de même nature. Ce qui est déductible en cas de perte totale et ce qui ne l’est pas contribue donc à déterminer si une réduction est seulement défendable.
Une vente forcée entre aussi dans ce calcul. Lorsqu’une plateforme liquide elle-même des avoirs résiduels après l’expiration d’un délai, il en résulte un fait générateur que vous n’avez pas déclenché ; les conséquences d’une telle vente forcée sur une plateforme crypto méritent d’être connues avant de remettre votre estimation pour l’année en cours.

Délai de détention et franchise : quelles plus-values crypto entrent dans le calcul
Avant toute demande, il vous faut un chiffre. Seul ce qui est effectivement imposable entre dans l’estimation. Deux règles en délimitent le contour.
La première est le délai de détention. Les plus-values issues de la vente de cryptoactifs détenus plus d’un an restent hors du champ de l’impôt ; le détail figure dans notre aperçu du délai de détention des cryptomonnaies. Les positions vendues dans le mouvement haussier de 2026 après moins de douze mois de détention, en revanche, y entrent.
La seconde est la franchise. Les plus-values restent exonérées si le gain total tiré d’opérations de cession privées au cours de l’année civile est resté inférieur à 1 000 euros. Le terme allemand de « Freigrenze » est à prendre au pied de la lettre : dès que le seuil est atteint, la totalité du gain devient imposable et non le seul excédent. Nous avons consacré un texte distinct à l’erreur de raisonnement la plus fréquente qui en découle sur les plus-values crypto.
Ce que l’obligation déclarative des plateformes change à ce calcul
Depuis le 1er janvier 2026, les prestataires de services sur cryptoactifs de l’Union européenne transmettent automatiquement les données des utilisateurs et des transactions aux administrations fiscales. Pour l’acompte, cela ne change rien dans l’immédiat, car la transmission alimente les fichiers de l’administration et non votre compte d’acomptes.
Indirectement, la situation de départ change tout de même. La probabilité qu’une plus-value réalisée passe inaperçue diminue, et l’invitation à déposer une déclaration peut arriver tôt. Les pièces à réunir pour cela figurent dans notre récapitulatif sur la déclaration fiscale des cryptomonnaies.
Notre propre analyse : quatre dispositions vérifiées dans leur texte intégral
Cette analyse a été réalisée par cryptoticker.io le 27 août 2026. Méthode : nous avons consulté le même jour les quatre dispositions applicables dans leur texte officiel intégral sur gesetze-im-internet.de et recensé phrase par phrase les échéances, les seuils de montant, les délais et les taux d’intérêt qui y figurent.
Quatre dispositions exactement ont été vérifiées, chacune intégralement : l’article 37 EStG avec les échéances d’acomptes, l’assiette, le délai d’ajustement et les montants minimaux ; l’article 233a AO avec le début de la période d’intérêts, l’exception applicable aux acomptes et le calcul du solde différentiel ; l’article 238 AO avec le taux et l’arrondi ; ainsi que l’article 23, alinéa 3, EStG avec la franchise.
Nous signalons expressément trois limites à cette analyse. D’abord, il s’agit d’un instantané de l’état du droit au 27 août 2026 ; les modifications futures n’y figurent pas. Ensuite, elle ne dit rien de la manière dont un centre des impôts donné tranchera une demande d’ajustement dans un cas concret, car la loi lui laisse une marge d’appréciation. Enfin, nous n’avons dépouillé ni instructions administratives ni jurisprudence, mais uniquement la lettre de la loi ; vous trouverez la version complète dans l’article 37 EStG en texte officiel intégral.
Vérifier son acompte d’impôt crypto : ce qu’il faut en retenir
Pour la plupart des investisseurs en cryptomonnaies, le 10 septembre n’est pas un jour de paiement. C’est l’occasion de refaire une fois ses propres comptes, tant que la fenêtre d’ajustement reste grande ouverte.
- Rassemblez vos chiffres. Exportez le rapport annuel de chaque compte et séparez les ventes intervenues dans le délai d’un an de celles intervenues au-delà. Qui utilise plusieurs plateformes s’en sort difficilement sans outil ; notre panorama des logiciels fiscaux crypto et suiveurs de portefeuille montre quels programmes lisent quelles plateformes.
- Estimez l’impôt et décidez de la demande. Si le solde à payer attendu dépasse nettement 400 euros par an, mettez en balance 1,8 % d’intérêts annuels sur le montant à compter du 1er avril 2028 et le rendement que le même argent rapporterait d’ici là. Si le calcul plaide pour la demande, déposez-la sans forme auprès de votre centre des impôts. S’il vous faut d’abord solder des positions, les conditions des plateformes figurent dans le comparatif pour vendre du bitcoin.
- Mettez l’argent de côté si vous n’ajustez pas. Sans acompte, l’impôt reste votre argent jusqu’à l’avis, mais il reste une dette. Un compte séparé empêche le montant de disparaître dans l’achat suivant ; quelle plateforme s’y prête et où se situent les frais, notre comparatif des meilleures plateformes crypto le précise.
(Au 27 août 2026. Cet article ne constitue pas un conseil en investissement. Les cours et les grilles tarifaires évoluent ; vérifiez les conditions auprès du prestataire avant tout achat.)
Note de transparence : Cet article a été rédigé avec l’aide d’une intelligence artificielle et relu par notre rédaction avant publication. Tous les chiffres et affirmations ont été vérifiés à partir des sources primaires liées dans le texte. L’image d’illustration a été générée par IA.
Articles liés
- Délai de détention crypto : ce qui se passe après la clôture des signatures de la pétition 201716 le 15 septembre
- Fiscalité crypto en Allemagne : le délai de détention d’un an menacé, ce que demande la pétition 201716
- Fiscalité crypto en Allemagne : ce qui s'applique en 2026 et ce qui doit changer en 2027
- Top 10 Altcoins à acheter en mai 2026 alors que le Bitcoin se redresse
- Le délai de détention crypto est maintenu : la réforme de l'impôt sur le revenu 2027 laisse l'article 23 intact
Sur quels sujets devrions-nous approfondir ?
Sélectionne les sujets qui t'intéressent vraiment. Tes choix alimentent directement notre planification éditoriale.
Des news crypto qui valent vraiment ton temps.
Chaque semaine. 60 secondes de lecture. Soigneusement sélectionnées par nos rédacteurs : pas de hype, pas de mails promotionnels, pas de spam.
Plus sur ce sujet
Voir tout
August 22, 2026 8:31 AM

Départ d’Autriche avec des bitcoins : quelle valeur compte ?
Quitter l’Autriche avec des bitcoins peut déclencher l’imposition de sortie. Est déterminante en principe la valeur de marché au moment de la perte du droit d’imposition.
August 10, 2026 6:18 PM

Prêt de bitcoins en Autriche : quand l’impôt s’applique
Prêter des bitcoins et percevoir des intérêts : quand les revenus de prêt sont taxés à 27,5 % en Autriche et quel cours de conversion retenir.
September 26, 2026 2:21 AM

Le délai de détention crypto vacille : ce qu’il faut vérifier avant le 31 décembre
Un député CDU au Bundestag est formel : le contrat de coalition ne garantit pas le maintien du délai de détention d’un an pour les cryptoactifs. Ce que cela implique pour vos acquisitions avant la date butoir prévue du 31 décembre 2026.
August 10, 2026 10:18 PM

Vendre des bitcoins à un distributeur : la fiscalité en Autriche
Vendre des bitcoins contre des espèces à un distributeur : quand l’impôt de 27,5 % s’applique en Autriche et quels justificatifs conserver.
August 18, 2026 8:15 AM

Rapport fiscal du Bitcoin en Autriche 2026 : ce qui s’applique
Rapport fiscal du Bitcoin en Autriche : les données que les investisseurs peuvent exiger des plateformes crypto en 2026 et l’utilité du rapport pour la déclaration.
September 16, 2026 8:15 PM

Bitcoin en garantie d'un prêt : quand l'impôt allemand s'applique quand même
Déposer des bitcoins en garantie d'un prêt ne constitue pas une vente en Allemagne, car l'article 39 du code des impôts vous en maintient l'attribution fiscale. L'impôt n'apparaît qu'à la réalisation de la garantie, et seule compte alors la durée pendant laquelle vous aviez détenu les coins.
September 9, 2026 8:12 PM
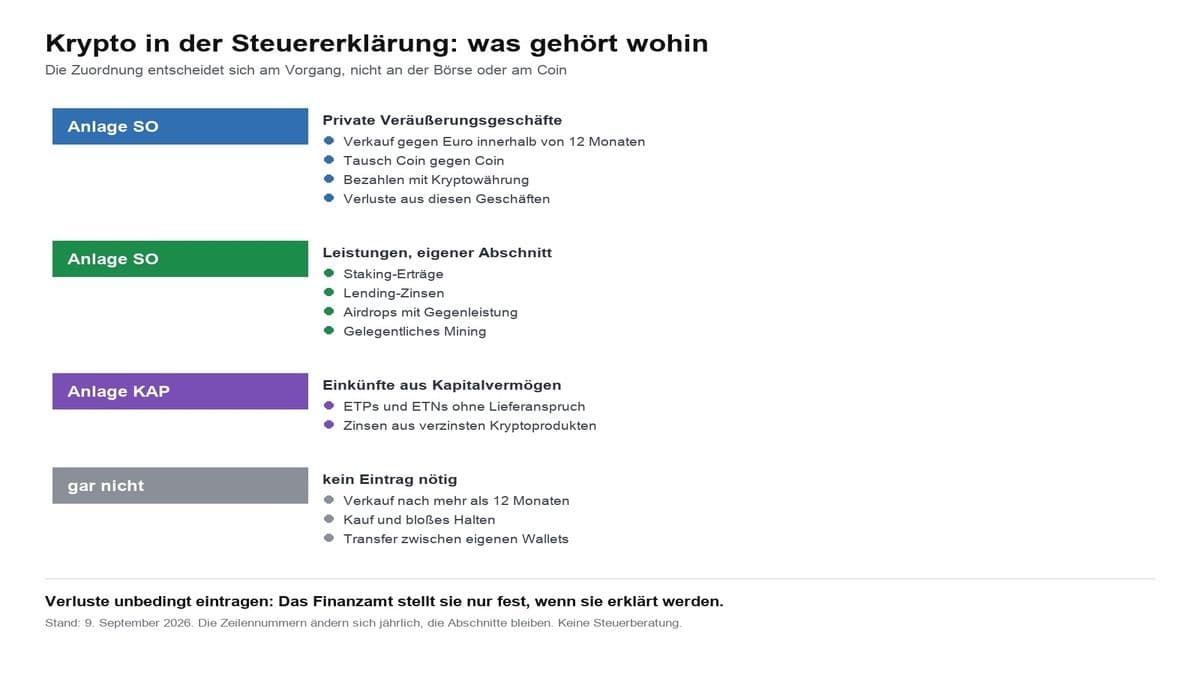
Crypto dans la déclaration d’impôt : où inscrire plus-values, moins-values et staking
Les cryptomonnaies relèvent de l’annexe SO, mais de deux rubriques différentes. Quand la déclaration s’impose, où portent plus-values, moins-values et revenus de staking, et pourquoi les numéros de ligne des anciens guides égarent.
August 16, 2026 7:16 AM

Carte bancaire crypto et fiscalité en Allemagne : pourquoi chaque paiement est une cession
Payer avec une carte bancaire crypto revient fiscalement à céder ses jetons. Ce que cela implique pour le délai de détention, le seuil d'exonération et vos obligations de justification, et quel modèle de carte limite la charge administrative.
October 2, 2026 5:39 AM

Donner des bitcoins : quand compte la valeur du cours, quand seulement le prix d'achat ?
Un don en bitcoins à une organisation d'intérêt général est déductible au titre d'un don en nature, et le don lui-même ne fait naître aucune plus-value imposable. La hauteur de la déduction tient au seul point de savoir si une vente aurait été imposable le jour de la libéralité.
September 9, 2026 5:16 PM

Bitcoin 29 % sous son niveau de l'an dernier : quelles pertes crypto exploiter avant la fin du délai de détention d'un an
Neuf des dix grands cryptoactifs cotent aujourd'hui plus bas qu'il y a exactement douze mois, Bitcoin à lui seul de 29,2 %. Nous avons mesuré nous-mêmes les séries de cours et montrons pourquoi la date d'achat décide seule de la valeur fiscale de votre perte.
August 31, 2026 11:24 AM

Bitcoin à l'étranger : l'obligation fiscale que les Autrichiens assument eux-mêmes
Des bitcoins vendus via une plateforme étrangère ? Quand les investisseurs autrichiens doivent déclarer eux-mêmes leurs plus-values et appliquer le taux de 27,5 %.
August 21, 2026 5:27 AM

Vente forcée sur une plateforme crypto : quel moment compte pour le délai de détention et ce qu'il faut documenter
Chez Luno, Kraken et Valour, les délais expirent, après quoi le prestataire réalise lui-même le solde restant. Sur le plan fiscal, il s'agit d'une cession, et c'est l'horodatage de la plateforme qui fait foi.
August 20, 2026 5:14 AM

Wrapped Bitcoin en Autriche : le passage du BTC au WBTC est-il neutre fiscalement ?
Convertir des BTC en Wrapped Bitcoin : quand le passage au WBTC peut être neutre fiscalement en Autriche et quels risques fiscaux les investisseurs doivent connaître. Les coûts d'acquisition sont reportés, mais la qualification du jeton reste déterminante.
August 22, 2026 5:47 PM

Compenser des pertes en bitcoin avec des plus-values sur actions en Autriche
Compenser des pertes en bitcoin avec des plus-values sur actions ? L’Autriche l’autorise en principe, mais sous conditions et le plus souvent par la déclaration d’impôt.

September 27, 2026 2:19 PM

Cours du Dogecoin : ce qu’il faut vérifier sur le délai de détention et la conservation avant la fin d’année
Le cours du Dogecoin s’établit à 0,0977 dollar le 27 septembre 2026 et bouge à peine depuis un jour. C’est précisément ce calme qui permet de passer en revue sans précipitation le délai de détention, l’obligation déclarative à partir de 2026 et la conservation.
September 25, 2026 11:26 PM

Vendre des bitcoins entre particuliers : la fiscalité en Allemagne et les justificatifs nécessaires
Lors d'une vente directe à un particulier, le même délai d'un an s'applique qu'en bourse, mais le relevé fiscal fait défaut. Ce guide présente le calcul, le seuil de 1 000 euros et les justificatifs que l'administration veut voir.
August 21, 2026 2:33 PM

Bitcoin sans coût d’acquisition : comment l’Autriche l’impose
Prix d’achat du bitcoin introuvable ? Comment l’Autriche calcule l’impôt, quand le coût d’acquisition forfaitaire s’applique et ce que les investisseurs peuvent faire.
September 22, 2026 11:15 AM

Circle prête contre du bitcoin via le cirBTC : pourquoi le jeton enveloppé peut coûter le délai de détention en Allemagne
Circle a lancé le 21 septembre 2026 des crédits garantis par des bitcoins déposés. En Allemagne, le détour par le jeton cirBTC constitue très probablement un échange, et un échange remet à zéro votre délai de détention d'un an.
September 8, 2026 11:23 PM

Délai de détention et protection des acquis : pourquoi le 31 décembre 2026 devient la date butoir de l'avant-projet allemand
Un avant-projet du ministère fédéral allemand des Finances fixe pour la première fois une date butoir : les actifs numériques acquis après le 31 décembre 2026 relèveraient du prélèvement forfaitaire. Ce que cela implique pour les anciens stocks, les plans d'épargne en cours et les revenus de staking, et pourquoi rien n'est encore adopté.
August 25, 2026 11:15 AM
Donation de bitcoins en Autriche : quand la déclaration est obligatoire
L’Autriche ne perçoit pas d’impôt général sur les donations de bitcoins. Au-delà de certains seuils de valeur, une déclaration au fisc peut toutefois être obligatoire.
August 17, 2026 11:24 PM
Impôt sur les plus-values en bitcoin en Autriche : la retenue de 27,5 %
Quand les plateformes crypto autrichiennes retiennent automatiquement 27,5 % d'impôt sur les plus-values, quels gains en bitcoins sont concernés et quand l'investisseur doit déclarer lui-même.
August 28, 2026 11:15 AM

Vendre ses bitcoins de gré à gré : quelle fiscalité en Autriche
Vendre ses bitcoins directement à un particulier ? En Autriche, une vente de gré à gré peut malgré tout déclencher un impôt de 27,5 % sur la plus-value réalisée.
August 18, 2026 2:24 PM

Délai de détention crypto en Allemagne : deux modèles fiscaux séparés par 21 100 euros
« La crypto sera imposée comme les actions » est la phrase la plus citée du débat, et elle ne correspond à aucun des deux modèles réellement sur la table. L'un figure dans une communication du conseil des ministres, l'autre dans le texte intégral d'une proposition de loi rejetée. Sur 100 000 euros de gain, 21 100 euros les séparent.
August 21, 2026 2:42 PM

Déduire une perte totale en crypto : quand le fisc reconnaît des jetons sans valeur
Un jeton effondré ne réduit votre impôt qu’à partir du moment où vous le cédez réellement. Ce qui s’applique au délistage, à l’insolvabilité d’une plateforme et aux avoirs sans valeur, et comment imputer vos pertes.
September 22, 2026 8:22 PM
Prévision ETH : ce qu’il faut vérifier dès maintenant au seuil des 2 800 dollars
L’Ether s’inscrit à 2 735,96 dollars le 22 septembre 2026, juste sous la zone sur laquelle il a buté à plusieurs reprises. Au lieu d’un chiffre cible, vous trouverez ici quatre vérifications qui comptent avant le prochain ordre : délai de détention, voie d’achat, ligne du staking et distance à la liquidation.
September 10, 2026 2:15 AM

Fiscalité du staking en Allemagne : perception, seuil de 256 euros et délai de détention
Le staking est imposé deux fois : une première fois à la perception de la récompense, une seconde lors de la vente. Cet article explique les deux moments, le seuil de 256 euros, le délai propre de douze mois et les règles applicables au liquid staking, au restaking et aux ETP de staking.

Vous pourriez aussi aimer