
Crypto dans la déclaration d’impôt : où inscrire plus-values, moins-values et staking
Les cryptomonnaies relèvent de l’annexe SO, mais de deux rubriques différentes. Quand la déclaration s’impose, où portent plus-values, moins-values et revenus de staking, et pourquoi les numéros de ligne des anciens guides égarent.



Sur quels sujets devrions-nous approfondir ?
Sélectionne les sujets qui t'intéressent vraiment. Tes choix alimentent directement notre planification éditoriale.
Des news crypto qui valent vraiment ton temps.
Chaque semaine. 60 secondes de lecture. Soigneusement sélectionnées par nos rédacteurs : pas de hype, pas de mails promotionnels, pas de spam.
Les cryptomonnaies doivent figurer dans la déclaration d’impôt dès lors que vous avez vendu, échangé ou payé avec elles dans un délai de douze mois et que votre plus-value dépasse 1 000 euros. Les revenus de staking et de prêt doivent également être déclarés. Celui qui a détenu plus d’un an avant de vendre n’inscrit rien. Les moins-values méritent d’être déclarées dans tous les cas, faute de quoi elles sont perdues.
La suite de cet article répond à la question sur laquelle la plupart des contribuables butent : à quel endroit précis chaque opération doit être portée.
Quand déclarer ses cryptomonnaies et quand s’en dispenser
L’obligation tient à l’opération, non au compte. Ces quatre cas déclenchent une obligation déclarative :
- une vente dans un délai de douze mois assortie d’une plus-value totale supérieure à 1 000 euros sur l’ensemble des cessions privées de l’année ;
- l’échange d’une cryptomonnaie contre une autre dans ce même délai, même si aucun euro n’a circulé ;
- les revenus de staking, de prêt ou de minage au-delà du seuil d’exonération annuel de 256 euros ;
- les moins-values, si vous souhaitez les imputer sur des plus-values futures.
Aucune mention n’est nécessaire pour l’achat, pour la simple détention, pour les transferts entre vos propres portefeuilles et pour les ventes intervenues après plus de douze mois de détention. Ces opérations sont sans portée fiscale et l’administration n’attend aucune ligne à leur sujet.
Les principes de base, à savoir quelle opération est imposable, sont détaillés dans notre guide sur la fiscalité des cryptomonnaies en Allemagne.
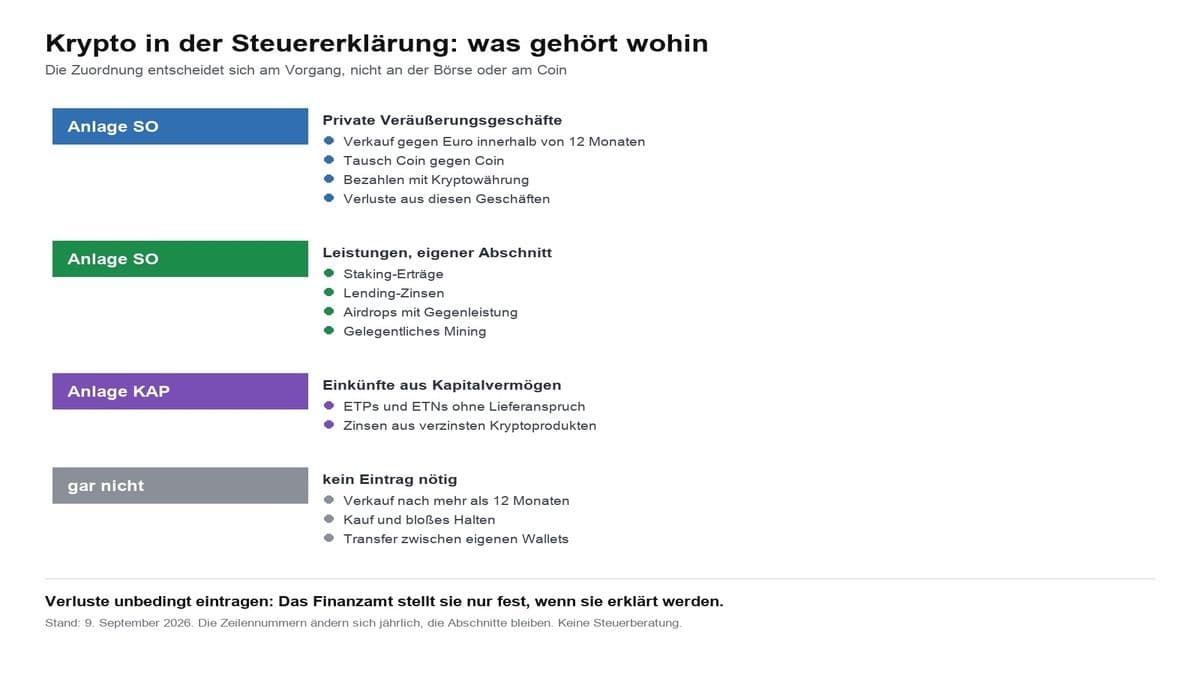
Quelle opération relève de quelle annexe
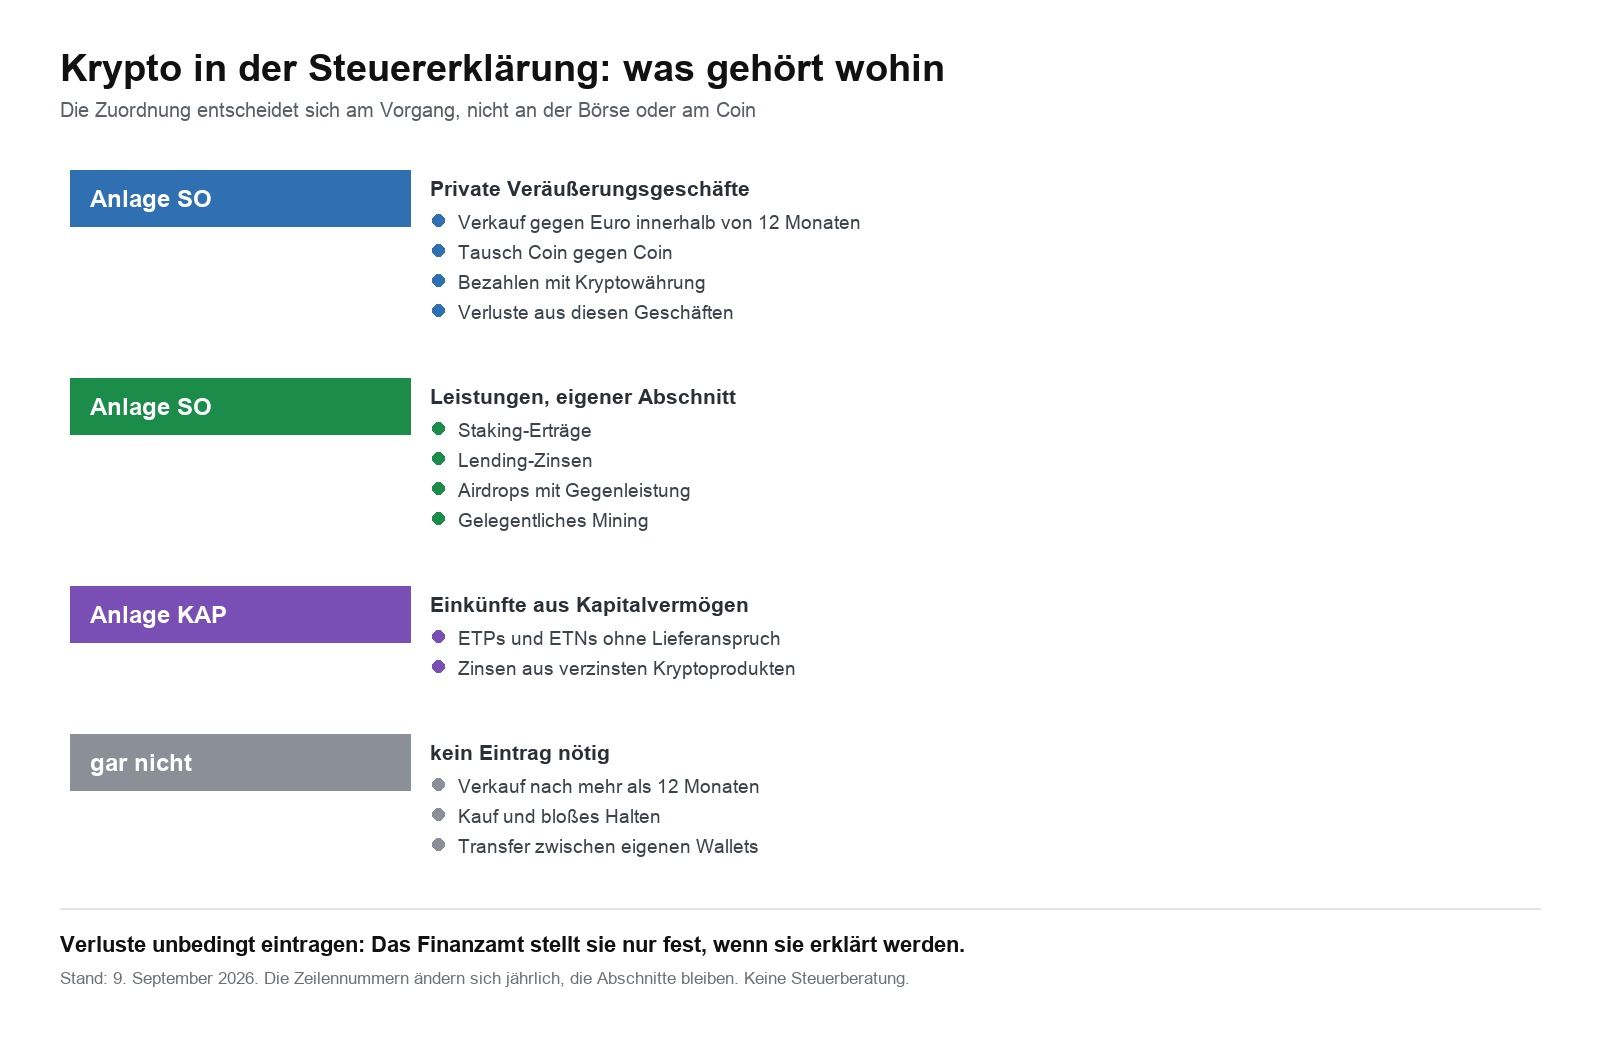
L’annexe SO est l’emplacement principal. Intitulée « autres revenus », elle comporte deux rubriques distinctes, qui peuvent l’une et l’autre concerner les cryptomonnaies.
La rubrique des cessions privées accueille les ventes, les échanges et les paiements en cryptomonnaie, dès lors que la position avait moins de douze mois. Vous y portez, pour chaque opération, la date d’acquisition, la date de cession, le prix de cession et le prix de revient. Les moins-values figurent dans la même rubrique, précédées d’un signe négatif.
La rubrique des prestations accueille les revenus de staking, les intérêts de prêt, les airdrops assortis d’une contrepartie et le minage occasionnel. C’est la valeur de marché au moment de l’encaissement qui fait foi.
L’annexe KAP ne vous concerne que pour certains produits. Celui qui détient du bitcoin via un ETP ou un ETN sans droit à livraison perçoit éventuellement des revenus de capitaux mobiliers, qui relèvent de cette annexe. La qualification dépend de la structure du produit et n’est pas définitivement tranchée. Nous y revenons dans notre article sur le bitcoin et la fiscalité.
Un avertissement sur les numéros de ligne : ils changent d’une année à l’autre. Celui qui suit un mode d’emploi reprenant des numéros de ligne figés d’une année antérieure remplit la mauvaise case. Les intitulés de rubrique, eux, sont fiables, et dans ELSTER le masque de saisie vous guide de toute façon d’une case à l’autre.

La déclaration en quatre étapes
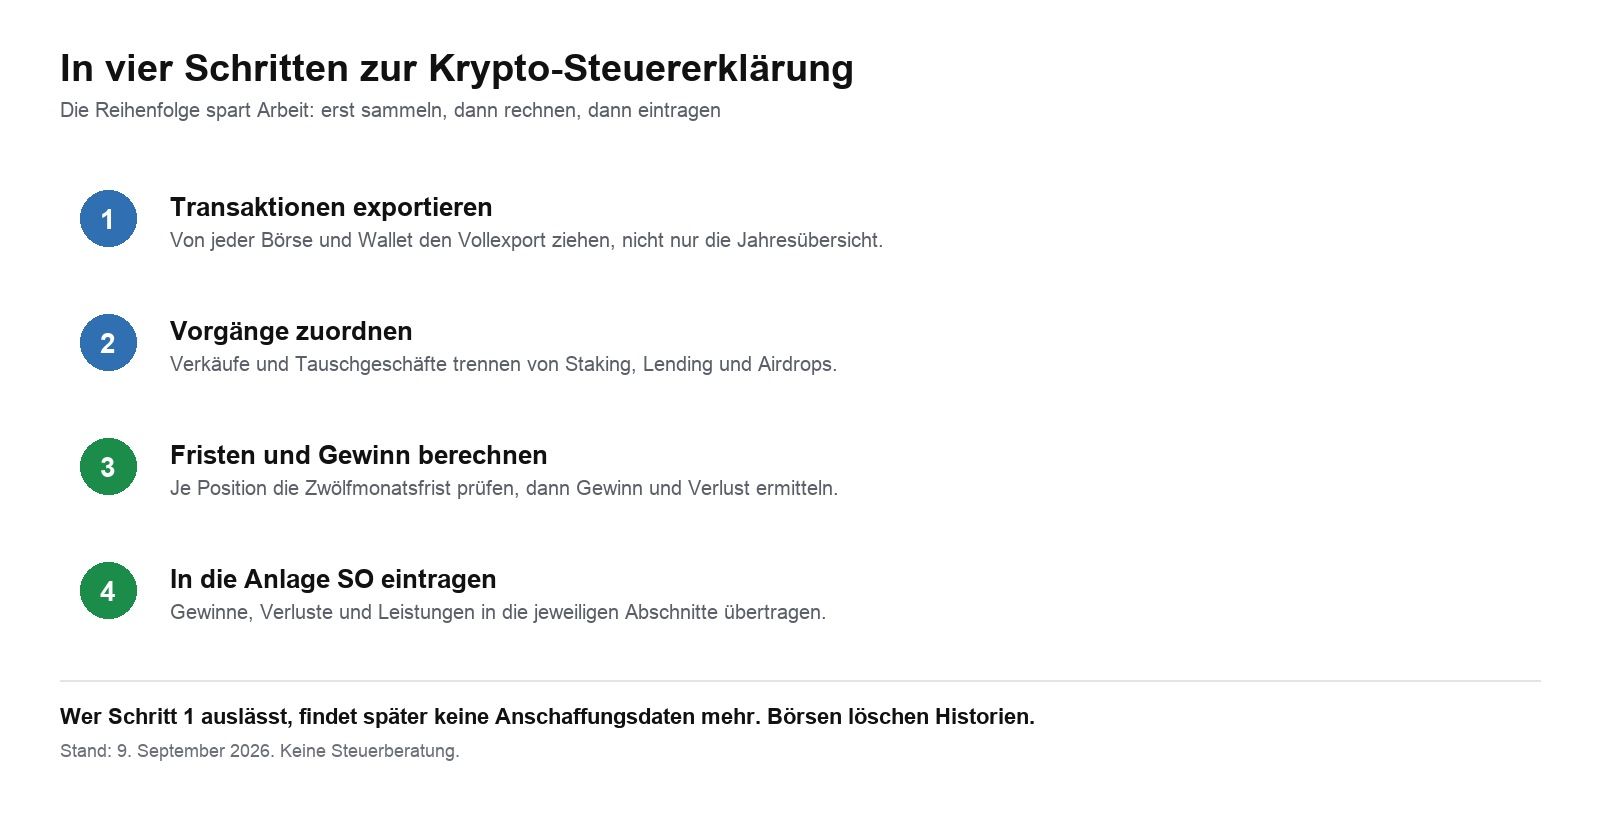
Étape 1 : exporter les transactions. Récupérez auprès de chaque plateforme et de chaque portefeuille l’export complet, et non le seul récapitulatif annuel. Il vous faut chaque transaction avec sa date, son heure, sa quantité et son cours. Les plateformes effacent les historiques au bout d’un certain temps ou cessent leur activité : c’est ce qui fait de cette étape la plus importante.
Étape 2 : classer les opérations. Séparez les ventes et les échanges du staking, du prêt et des airdrops. Les deux ensembles atterrissent dans l’annexe SO, mais dans des rubriques différentes et avec un calcul différent.
Étape 3 : calculer les délais et les plus-values. Pour chaque position vendue, vérifiez si plus de douze mois séparent l’acquisition de la vente. En cas d’achats multiples d’une même monnaie, l’ordre d’imputation retenu par la circulaire du ministère fédéral des Finances du 6 mars 2025 s’applique : l’identification unitaire d’abord et, lorsqu’elle est impossible, les jetons acquis en premier sont réputés cédés en premier.
Étape 4 : saisir. Reportez les totaux dans l’annexe SO. Vous n’avez pas à joindre le détail opération par opération, mais vous devez pouvoir le produire sur demande. De nombreux centres des impôts le réclament lorsque les montants sont élevés.
Les moins-values, la partie que la plupart oublient
Les moins-values réalisées sur des ventes de cryptomonnaies dans le délai d’un an réduisent votre impôt, mais à la seule condition que vous les déclariez. L’administration ne constate un report déficitaire que s’il figure dans la déclaration. Celui qui laisse de côté une année déficitaire au motif qu’aucun impôt n’est dû renonce à l’imputation sur ses plus-values futures.
Ces moins-values ne sont imputables que sur des plus-values provenant d’autres cessions privées de la même année. Toute imputation sur des salaires ou sur des gains en actions est exclue. Le solde est reportable un an en arrière ou indéfiniment en avant.
Les moins-values se saisissent au même endroit que les plus-values, dans la rubrique des cessions privées de l’annexe SO.
Ce qui arrive en l’absence de déclaration
Depuis le 1er janvier 2026, tous les prestataires de services sur cryptomonnaies centralisés effectuent une déclaration auprès de l’administration fiscale au titre de la directive européenne DAC8. Le fisc connaît donc vos comptes de plateforme sans que vous ayez rien dit.
Celui qui omet de déclarer des opérations imposables s’expose à une fraude fiscale au sens du paragraphe 370 du code fiscal allemand. La prescription y est de dix ans. Une déclaration spontanée reste possible, mais elle est soumise à des conditions strictes : elle doit être complète et intervenir à temps, c’est-à-dire avant que les faits ne soient découverts.
La voie la plus honnête reste la déclaration complète. Celui qui ne parvient plus à réunir l’ensemble des justificatifs a intérêt à le signaler et à procéder par estimation plutôt qu’à passer des opérations sous silence.

Les délais
La déclaration au titre de 2026 doit être déposée au plus tard le 31 juillet 2027 si vous la remplissez vous-même. Avec l’assistance d’un conseil fiscal, le délai court jusqu’à la fin février 2028. Celui qui n’est pas tenu de déclarer mais le fait volontairement dispose de quatre ans.
Pour les investisseurs en cryptomonnaies, l’obligation déclarative est vite atteinte : dès que les revenus accessoires dépassent 410 euros, une déclaration s’impose. Les plus-values de cessions privées en font partie.
Questions fréquentes
Dois-je déclarer mes cryptomonnaies ?
Oui, si vous avez vendu, échangé ou payé dans un délai de douze mois et que votre plus-value totale de cessions privées dépasse 1 000 euros. Les revenus de staking et de prêt supérieurs à 256 euros en relèvent également.
Où inscrire les plus-values en cryptomonnaies ?
Dans l’annexe SO, à la rubrique des cessions privées. Le staking et le prêt relèvent de la rubrique des prestations de la même annexe.
Où inscrire les moins-values en cryptomonnaies ?
Au même endroit que les plus-values, dans la rubrique des cessions privées de l’annexe SO. Sans inscription, l’administration ne constate aucun report déficitaire.
Dois-je déclarer si j’ai détenu plus d’un an ?
Non. Une fois le délai de douze mois écoulé, la plus-value est exonérée et n’a pas à être déclarée.
Dois-je détailler chaque transaction ?
Dans la déclaration elle-même, les totaux suffisent. Mais vous devez pouvoir produire le détail si l’administration le demande.
Et les jetons déposés sur une plateforme en faillite ?
Une défaillance n’est pas une cession. L’administration ne reconnaît les pertes totales que sous des conditions étroites : un conseil au cas par cas est ici utile.
Ai-je besoin d’un logiciel fiscal ?
Avec quelques transactions, un tableur suffit. Avec des plans d’épargne, des échanges ou plusieurs plateformes, la lisibilité se perd vite : comparatif des logiciels fiscaux crypto.
Sources
- circulaire du ministère fédéral des Finances du 6 mars 2025, questions particulières relatives au traitement, à l’impôt sur le revenu, de certains actifs cryptographiques, référence IV C 1 - S 2256/00042/064/043 ;
- paragraphe 23 et paragraphe 22 numéro 3 de la loi allemande relative à l’impôt sur le revenu ;
- paragraphe 370 du code fiscal allemand sur la fraude fiscale, paragraphe 371 sur la déclaration spontanée ;
- directive (UE) 2023/2226 (DAC8) relative à l’obligation déclarative des prestataires de services sur cryptomonnaies depuis le 1er janvier 2026.
Le déroulement du dépôt, de la préparation à la transmission, est décrit dans notre article consacré au dépôt de la déclaration crypto, et un mode d’emploi pas à pas de la saisie figure dans notre guide fiscal crypto.
(Au 9 septembre 2026. Cet article ne constitue pas un conseil fiscal et ne remplace pas un conseil adapté à votre situation. Les numéros de ligne et les délais peuvent évoluer.)
Note de transparence : Cet article a été rédigé avec l’aide d’une intelligence artificielle et relu par notre rédaction avant publication. Tous les chiffres et affirmations ont été vérifiés à partir des sources primaires liées dans le texte.
Articles liés
- Fiscalité crypto en Allemagne : ce qui s'applique en 2026 et ce qui doit changer en 2027
- Bitcoin à l'étranger : l'obligation fiscale que les Autrichiens assument eux-mêmes
- Compenser des pertes en bitcoin avec des plus-values sur actions en Autriche
- Vendre du bitcoin à perte : la compensation des pertes en Autriche
- Bitcoin sans coût d’acquisition : comment l’Autriche l’impose
Sur quels sujets devrions-nous approfondir ?
Sélectionne les sujets qui t'intéressent vraiment. Tes choix alimentent directement notre planification éditoriale.
Des news crypto qui valent vraiment ton temps.
Chaque semaine. 60 secondes de lecture. Soigneusement sélectionnées par nos rédacteurs : pas de hype, pas de mails promotionnels, pas de spam.
Plus sur ce sujet
Voir tout
August 12, 2026 10:14 AM

Bitcoin et dividendes en Autriche : comment fonctionne la compensation
Une moins-value en bitcoin peut-elle compenser des dividendes ? Voici comment fonctionne la compensation des pertes en Autriche et quand une déclaration s'impose.
September 8, 2026 2:20 AM

Délai de détention crypto : ce qui se passe après la clôture des signatures de la pétition 201716 le 15 septembre
Rétrospective au 27 septembre 2026 : le délai de signature de la pétition 201716 du Bundestag, qui demande le maintien du délai de détention d’un an pour les cryptoactifs, a expiré le 15 septembre 2026. Cet article explique ce qui a pris fin ce jour-là, comment la commission des pétitions poursuit et pourquoi aucun investisseur ne doit vendre pour autant.
August 22, 2026 8:31 AM

Départ d’Autriche avec des bitcoins : quelle valeur compte ?
Quitter l’Autriche avec des bitcoins peut déclencher l’imposition de sortie. Est déterminante en principe la valeur de marché au moment de la perte du droit d’imposition.
August 17, 2026 11:24 PM
Impôt sur les plus-values en bitcoin en Autriche : la retenue de 27,5 %
Quand les plateformes crypto autrichiennes retiennent automatiquement 27,5 % d'impôt sur les plus-values, quels gains en bitcoins sont concernés et quand l'investisseur doit déclarer lui-même.
August 10, 2026 6:18 PM

Prêt de bitcoins en Autriche : quand l’impôt s’applique
Prêter des bitcoins et percevoir des intérêts : quand les revenus de prêt sont taxés à 27,5 % en Autriche et quel cours de conversion retenir.

September 22, 2026 8:22 PM
Prévision ETH : ce qu’il faut vérifier dès maintenant au seuil des 2 800 dollars
L’Ether s’inscrit à 2 735,96 dollars le 22 septembre 2026, juste sous la zone sur laquelle il a buté à plusieurs reprises. Au lieu d’un chiffre cible, vous trouverez ici quatre vérifications qui comptent avant le prochain ordre : délai de détention, voie d’achat, ligne du staking et distance à la liquidation.
September 9, 2026 8:18 PM
Calculer l’impôt sur les cryptomonnaies : formule, exemple chiffré et tableau
Prix de cession moins prix de revient moins frais : la formule est simple, l’ordre d’imputation ne l’est pas. Avec un exemple chiffré, un tableau pour les tranches de revenus habituelles et les points où tout simulateur perd en précision.
October 1, 2026 8:39 PM

Fiscalité des cryptomonnaies et retenue à la source dès 2028 : ce qu’il faut vérifier
L’avant-projet du ministère allemand des Finances passe en conseil des ministres le 14 octobre 2026. La partie sous-exposée du texte est la retenue à la source à partir de 2028 : quels prestataires devront retenir l’impôt sur les revenus de capitaux, pourquoi la conservation personnelle et les plateformes étrangères en restent exclues, et ce que vous devriez documenter d’ici au 31 décembre.
August 10, 2026 10:18 PM

Vendre des bitcoins à un distributeur : la fiscalité en Autriche
Vendre des bitcoins contre des espèces à un distributeur : quand l’impôt de 27,5 % s’applique en Autriche et quels justificatifs conserver.
August 27, 2026 8:24 AM

Plus-values crypto 2026 : pourquoi l’acompte d’impôt du 10 septembre décide de vos intérêts
Le troisième acompte d’impôt sur le revenu arrive à échéance le 10 septembre, mais l’administration n’en a fixé aucun à la plupart des investisseurs en cryptomonnaies. Nous avons vérifié quatre dispositions dans leur texte intégral et montrons quand la période d’intérêts démarre pour 2026 et comment la réduire vous-même.
September 9, 2026 5:16 PM

Bitcoin 29 % sous son niveau de l'an dernier : quelles pertes crypto exploiter avant la fin du délai de détention d'un an
Neuf des dix grands cryptoactifs cotent aujourd'hui plus bas qu'il y a exactement douze mois, Bitcoin à lui seul de 29,2 %. Nous avons mesuré nous-mêmes les séries de cours et montrons pourquoi la date d'achat décide seule de la valeur fiscale de votre perte.
August 31, 2026 11:33 PM

Fiscalité du prêt de cryptomonnaies : le taux personnel plutôt que le prélèvement forfaitaire, et le bon numéro de dossier
Selon l'unique jugement rendu à ce jour par un tribunal fiscal, les revenus du prêt de cryptomonnaies relèvent du § 22 n° 3 de la loi allemande sur l'impôt sur le revenu et donc de votre taux d'imposition personnel. Le pourvoi est pendant devant la Cour fédérale des finances sous le numéro VIII R 22/25, et non sous celui que citent de nombreux articles spécialisés.

January 22, 2026 11:07 AM
Les Pays-Bas vont taxer les plus-values crypto latentes : ce qui change pour toi
Les Pays-Bas préparent une taxe sur les gains crypto non réalisés. Découvre comment la réforme de la "Box 3" va impacter ton portefeuille Bitcoin.
August 25, 2026 11:15 AM

Donation de bitcoins en Autriche : quand la déclaration est obligatoire
L’Autriche ne perçoit pas d’impôt général sur les donations de bitcoins. Au-delà de certains seuils de valeur, une déclaration au fisc peut toutefois être obligatoire.
August 28, 2026 11:15 AM

Vendre ses bitcoins de gré à gré : quelle fiscalité en Autriche
Vendre ses bitcoins directement à un particulier ? En Autriche, une vente de gré à gré peut malgré tout déclencher un impôt de 27,5 % sur la plus-value réalisée.
September 3, 2026 11:21 AM

Bitcoin perdu lors d’un piratage de portefeuille : quelle fiscalité en Autriche ?
Des bitcoins perdus à cause de pirates ? En Autriche, le vol d’avoirs détenus à titre privé ne crée en principe aucune perte utilisable sur le plan fiscal. Seule une indemnisation ultérieure change la donne.
September 9, 2026 2:18 AM

Fiscalité crypto en Allemagne : 160 millions d'euros pour un budget de 555 milliards
L'avant-projet du ministère fédéral allemand des Finances chiffre pour la première fois la fiscalité crypto : 160 millions d'euros à partir de 2028. Ce que ce montant représente dans le budget fédéral 2027, comment 11,4 milliards sont devenus 160 millions et ce que les investisseurs peuvent en retenir.
August 21, 2026 5:27 AM

Vente forcée sur une plateforme crypto : quel moment compte pour le délai de détention et ce qu'il faut documenter
Chez Luno, Kraken et Valour, les délais expirent, après quoi le prestataire réalise lui-même le solde restant. Sur le plan fiscal, il s'agit d'une cession, et c'est l'horodatage de la plateforme qui fait foi.
August 27, 2026 11:16 AM

Déclaration fiscale du Bitcoin en Autriche : quand elle est nécessaire
Malgré une plateforme crypto, une déclaration de revenus peut rester nécessaire en Autriche. Les plateformes étrangères, l’absence de retenue à la source et les pertes réparties entre prestataires en sont les cas typiques.
August 18, 2026 8:15 AM
Rapport fiscal du Bitcoin en Autriche 2026 : ce qui s’applique
Rapport fiscal du Bitcoin en Autriche : les données que les investisseurs peuvent exiger des plateformes crypto en 2026 et l’utilité du rapport pour la déclaration.
September 19, 2026 8:26 AM

Compenser les pertes crypto avec les gains d’actions : ce qui est réellement permis en Allemagne
En Allemagne, pertes crypto et gains d'actions relèvent de compartiments de pertes séparés, sans compensation possible entre eux. Où passe la frontière, pourquoi les dérivés crypto font exception et comment utiliser malgré tout vos pertes par report en arrière et en avant.
September 25, 2026 11:26 PM

Vendre des bitcoins entre particuliers : la fiscalité en Allemagne et les justificatifs nécessaires
Lors d'une vente directe à un particulier, le même délai d'un an s'applique qu'en bourse, mais le relevé fiscal fait défaut. Ce guide présente le calcul, le seuil de 1 000 euros et les justificatifs que l'administration veut voir.
September 27, 2026 5:15 AM
Les ETF Bitcoin font repasser le bilan 2026 au vert : comment savoir si la demande tient
Les ETF Bitcoin au comptant américains ont collecté environ 2,4 milliards de dollars sur la semaine close le 25 septembre, la meilleure depuis octobre 2025, ce qui fait repasser le cumul annuel 2026 au vert. Pourquoi la collecte quotidienne a reculé de 87 % au sein de cette même semaine, et ce qu'il faut vérifier sur la voie d'achat, la durée de détention et la conservation.
September 1, 2026 2:26 PM

Rapport fiscal Bitcoin erroné : ce que les investisseurs autrichiens peuvent faire
Les erreurs dans un rapport fiscal sur le bitcoin ne sont pas rares. Voici les données que les investisseurs autrichiens doivent vérifier et la manière de corriger un prélèvement erroné.
September 17, 2026 8:15 PM

Donner des bitcoins à ses enfants : abattement, délai de détention et déclaration au fisc
Transmettre des bitcoins à son enfant, c'est lui transmettre aussi son délai de détention et son cours d'entrée. Ce guide expose ce qui s'applique vraiment en Allemagne en matière d'abattement, de délai de déclaration, de représentation et de conservation.
August 18, 2026 2:24 PM

Délai de détention crypto en Allemagne : deux modèles fiscaux séparés par 21 100 euros
« La crypto sera imposée comme les actions » est la phrase la plus citée du débat, et elle ne correspond à aucun des deux modèles réellement sur la table. L'un figure dans une communication du conseil des ministres, l'autre dans le texte intégral d'une proposition de loi rejetée. Sur 100 000 euros de gain, 21 100 euros les séparent.

Vous pourriez aussi aimer