
Fiscalité crypto en Allemagne : ce qui s'applique en 2026 et ce qui doit changer en 2027
Les plus-values crypto sont exonérées après douze mois ; avant, c'est votre taux personnel, jusqu'à 45 %. Ce qui déclenche l'impôt, comment se calcule le délai de détention, ce qu'il advient du staking et des pertes, et ce que l'avant-projet changerait à partir de 2027.




Sur quels sujets devrions-nous approfondir ?
Sélectionne les sujets qui t'intéressent vraiment. Tes choix alimentent directement notre planification éditoriale.
Des news crypto qui valent vraiment ton temps.
Chaque semaine. 60 secondes de lecture. Soigneusement sélectionnées par nos rédacteurs : pas de hype, pas de mails promotionnels, pas de spam.
En Allemagne, les plus-values sur cryptomonnaies sont exonérées d'impôt lorsque plus de douze mois séparent l'achat de la vente. Si vous vendez plus tôt, vous acquittez votre taux d'imposition personnel sur le revenu, jusqu'à 45 %, majoré de la contribution de solidarité. Cette règle vaut toujours aujourd'hui, et elle s'applique aussi à votre déclaration 2026. Un avant-projet du ministère fédéral des Finances entend la modifier à partir de 2027, mais rien n'en est adopté.
Ce guide expose l'état du droit tel qu'il s'applique aujourd'hui : quelles opérations déclenchent effectivement l'impôt, comment calculer correctement le délai de détention, ce qu'il advient du staking et du prêt, et ce que la refonte envisagée signifierait pour vous.
L'essentiel en bref
- Base juridique : détenus dans le patrimoine privé, les cryptoactifs sont des « autres biens économiques ». Leur vente est une opération de cession privée au sens du paragraphe 23 de la loi relative à l'impôt sur le revenu.
- Délai de détention : au-delà de douze mois de détention, la plus-value est exonérée, intégralement et sans plafond.
- Dans l'année : c'est votre taux personnel d'impôt sur le revenu qui s'applique, et non le prélèvement forfaitaire de 25 %.
- Seuil d'exonération : 1 000 euros de gains par an restent exonérés. Un euro au-dessus rend l'intégralité du gain imposable.
- Pertes : elles ne s'imputent que sur des gains d'autres opérations de cession privées, jamais sur des plus-values d'actions ou sur des salaires.
- À partir de 2027 : un avant-projet prévoit le prélèvement forfaitaire de 25 % pour les achats postérieurs au 31 décembre 2026. La procédure est toujours en cours.
Comment les cryptomonnaies sont imposées en Allemagne
Sur le plan fiscal, Bitcoin, Ether et les autres cryptomonnaies ne sont pas des titres. La Cour fédérale des finances l'a confirmé par son arrêt du 14 février 2023 (référence IX R 3/22) : les cryptoactifs sont des biens économiques et leur vente depuis le patrimoine privé relève du paragraphe 23 de l'EStG.
Il en découle la différence qui structure toute la fiscalité allemande des cryptomonnaies. Les actions et les fonds relèvent du prélèvement forfaitaire : 25 % de manière uniforme, majorés de la contribution de solidarité, quelle qu'ait été la durée de détention. Pour les cryptomonnaies, c'est au contraire la durée de détention qui décide, et le taux appliqué est le vôtre.
L'instruction administrative de référence est la circulaire du ministère fédéral des Finances du 6 mars 2025 sur les questions particulières du traitement, à l'impôt sur le revenu, de certains cryptoactifs. Elle a remplacé la circulaire antérieure du 10 mai 2022. Qui tombe en ligne sur des guides citant encore la version de 2022 lit un état dépassé.
Ce qui déclenche réellement l'impôt
L'erreur la plus fréquente ne porte pas sur le montant de l'impôt, mais sur le moment où il naît. Ce n'est pas la plus-value sur le papier qui devient imposable, c'est sa réalisation. Et la réalisation recouvre davantage de cas qu'on ne l'imagine.
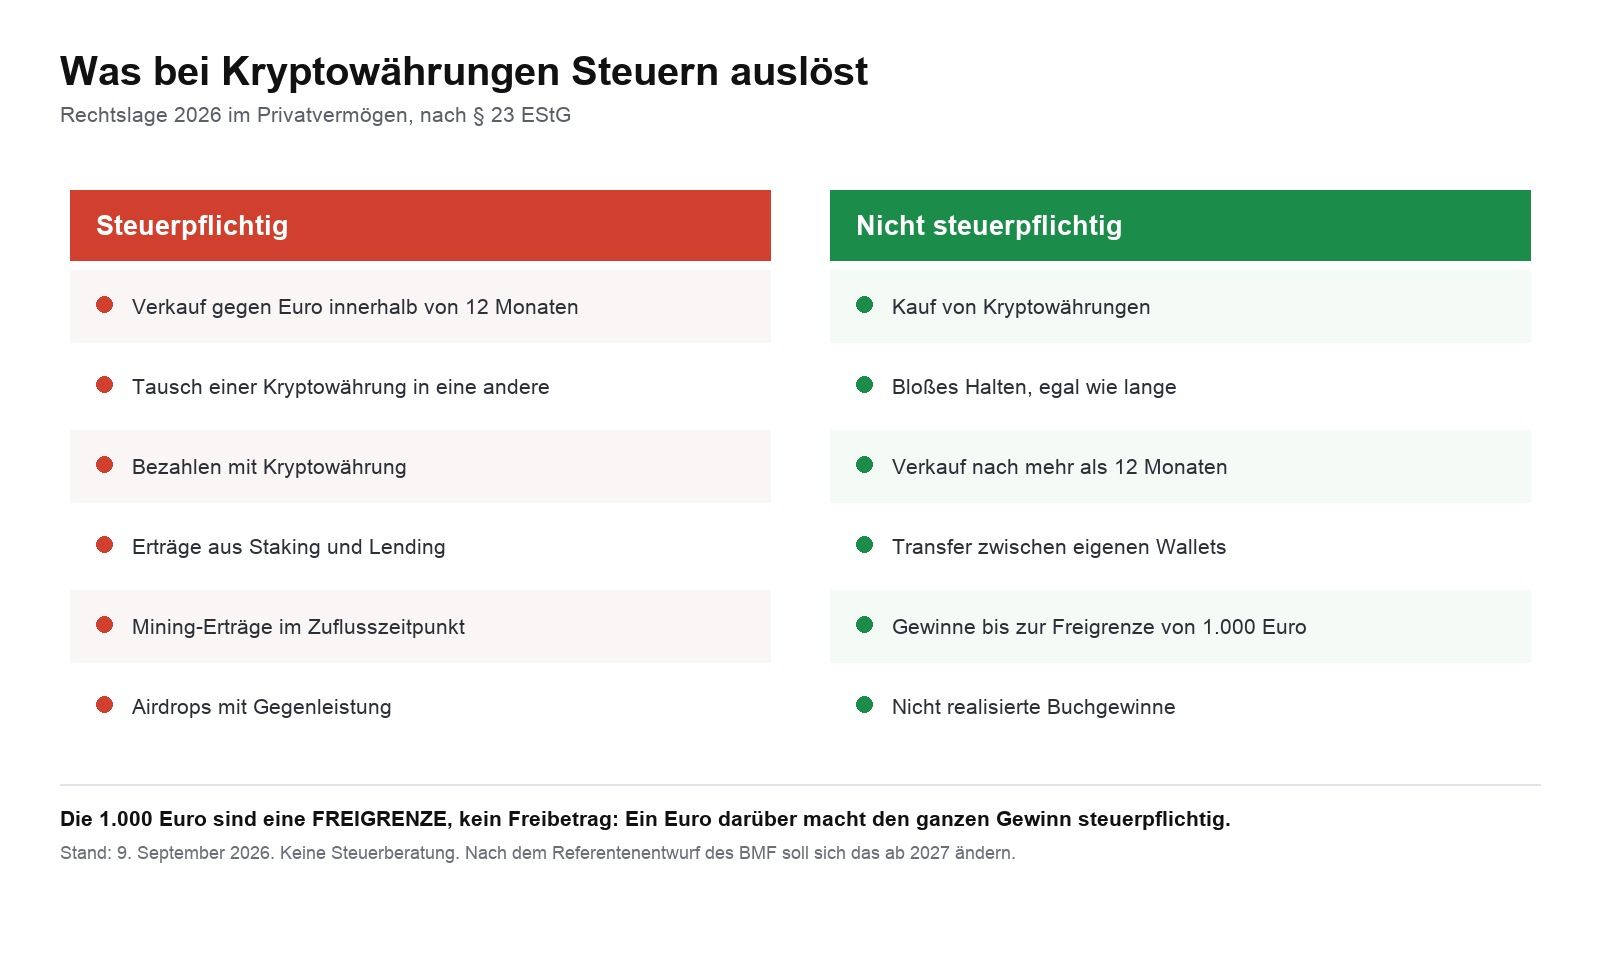
Le deuxième point coûte particulièrement cher. L'échange d'une cryptomonnaie contre une autre constitue fiscalement une vente et un achat à la fois. Qui échange des bitcoins contre des ethers réalise ainsi la plus-value sur le bitcoin, même si aucun euro n'a circulé. Pour les ethers reçus, un nouveau délai de douze mois commence au même instant.
Il en va de même du paiement en cryptomonnaie. Qui règle un bien en bitcoins cède fiscalement ces bitcoins.
Ne sont en revanche pas imposables l'achat lui-même, la détention et les transferts entre vos propres portefeuilles. Un virement d'une plateforme vers un portefeuille matériel n'est pas une cession, il n'interrompt pas le délai de détention et ne déclenche aucun impôt.
Calculer correctement le délai de détention de douze mois
Le délai court au jour près à compter de la date d'acquisition et s'attache à la position individuelle, non à votre portefeuille ni à l'année civile. Si vous achetez le 15 mars 2026, une vente à partir du 16 mars 2027 est exonérée.
Avec plusieurs achats de la même cryptomonnaie, cela se complique. La circulaire du 6 mars 2025 exige d'abord l'approche individuelle : si vous pouvez démontrer quelles unités précises vous vendez, c'est leur date d'acquisition qui compte. Lorsque ce n'est pas possible, les cryptoactifs acquis en premier sont réputés cédés en premier pour le délai de détention, c'est la méthode dite FiFo. Pour la valorisation, c'est la méthode de la moyenne qui s'applique, mais par simplification la méthode FiFo y est également admise.
Deux points sont régulièrement négligés. D'abord, l'appréciation se fait par portefeuille : chaque adresse est considérée pour elle-même. Ensuite, la méthode retenue vous lie jusqu'à la cession complète de la position.
Le délai de dix ans autrefois redouté n'existe plus. On a longtemps ignoré si le délai de détention s'étendait à dix ans lorsque des cryptoactifs sont utilisés comme source de revenus, par exemple en staking. L'administration fiscale l'a expressément écarté. Les unités placées en staking sont elles aussi cessibles en franchise d'impôt après douze mois.

À combien s'élève réellement l'impôt
Dans le délai de douze mois, la plus-value s'ajoute à vos autres revenus et supporte votre taux personnel. Qui gagne déjà bien sa vie atteint vite le taux marginal supérieur de 42 %, et 45 % à partir d'environ 278 000 euros de revenu imposable. S'y ajoute la contribution de solidarité de 5,5 % assise sur l'impôt, et le cas échéant l'impôt cultuel.
Sur une même plus-value de 100 000 euros, l'écart apparaît nettement : après douze mois de détention, vous payez zéro euro. Dans le délai et au taux marginal supérieur, il s'agit de 47 475 euros. Selon l'avant-projet, ce serait 26 375 euros, indépendamment de la durée de détention.
Le seuil d'exonération de 1 000 euros mérite une attention particulière, car son nom induit en erreur. Un seuil d'exonération n'est pas un abattement. Sur un gain de 999 euros, vous ne payez rien. Sur 1 001 euros, vous n'imposez pas l'euro excédentaire mais la totalité des 1 001 euros. Le seuil vaut pour l'ensemble des opérations de cession privées d'une année, donc aussi pour l'or ou les objets de collection.
Staking, prêt, minage et airdrops
Les revenus de staking et de prêt ne sont pas des plus-values de cession, mais des revenus provenant d'autres prestations au sens du paragraphe 22, numéro 3, de l'EStG. Ils sont retenus à leur valeur de marché au moment de leur encaissement et imposés au taux personnel. Un seuil d'exonération propre de 256 euros par an s'y applique, sans rapport avec les 1 000 euros du paragraphe 23.
La valeur de marché au moment de l'encaissement devient en même temps le coût d'acquisition des unités reçues. Si vous les vendez plus tard, un délai de douze mois propre court pour elles à compter de cet encaissement.
Pour le minage, c'est l'ampleur qui compte. Un minage occasionnel relève du paragraphe 22, numéro 3 ; un minage durable et orienté vers le profit est une activité commerciale, avec toutes ses conséquences, de la taxe professionnelle à l'obligation de tenir une comptabilité. Pour les récompenses de bloc issues de l'exploitation de son propre matériel, l'administration fiscale retient régulièrement une activité commerciale.
Les airdrops sont exonérés lorsque vous n'accomplissez rien en contrepartie. Si le fournisseur exige une action, par exemple remplir un formulaire ou faire de la publicité sur les réseaux sociaux, il y a prestation et l'encaissement devient imposable.
Pertes : un compartiment qui vit seul
Les pertes issues de ventes de cryptomonnaies réalisées dans le délai d'un an ne s'imputent que sur des gains d'autres opérations de cession privées de la même année. Toute imputation sur un salaire, des revenus locatifs ou des plus-values d'actions est exclue. Le solde peut être reporté un an en arrière ou reporté sans limite sur les années suivantes.
C'est un véritable désavantage par rapport aux actions, dont les pertes rejoignent le compartiment des revenus de capitaux. La médaille a toutefois un revers : qui réalise des pertes en cryptomonnaies peut neutraliser des gains d'autres opérations de cession privées, par exemple la vente d'or dans le délai d'un an.
La constatation des pertes est essentielle. Les pertes que vous ne déclarez pas dans l'annexe SO de votre déclaration sont perdues pour l'avenir. L'administration ne les constate que si elles sont déclarées.
Ce qui doit changer à partir de 2027
Le 8 septembre 2026, le ministère fédéral des Finances a transmis un avant-projet à la concertation interministérielle. Il prévoit de traiter à l'avenir les cryptoactifs comme des revenus de capitaux au sens du paragraphe 20 de l'EStG : 25 % de prélèvement forfaitaire majorés de la contribution de solidarité, indépendamment de la durée de détention.
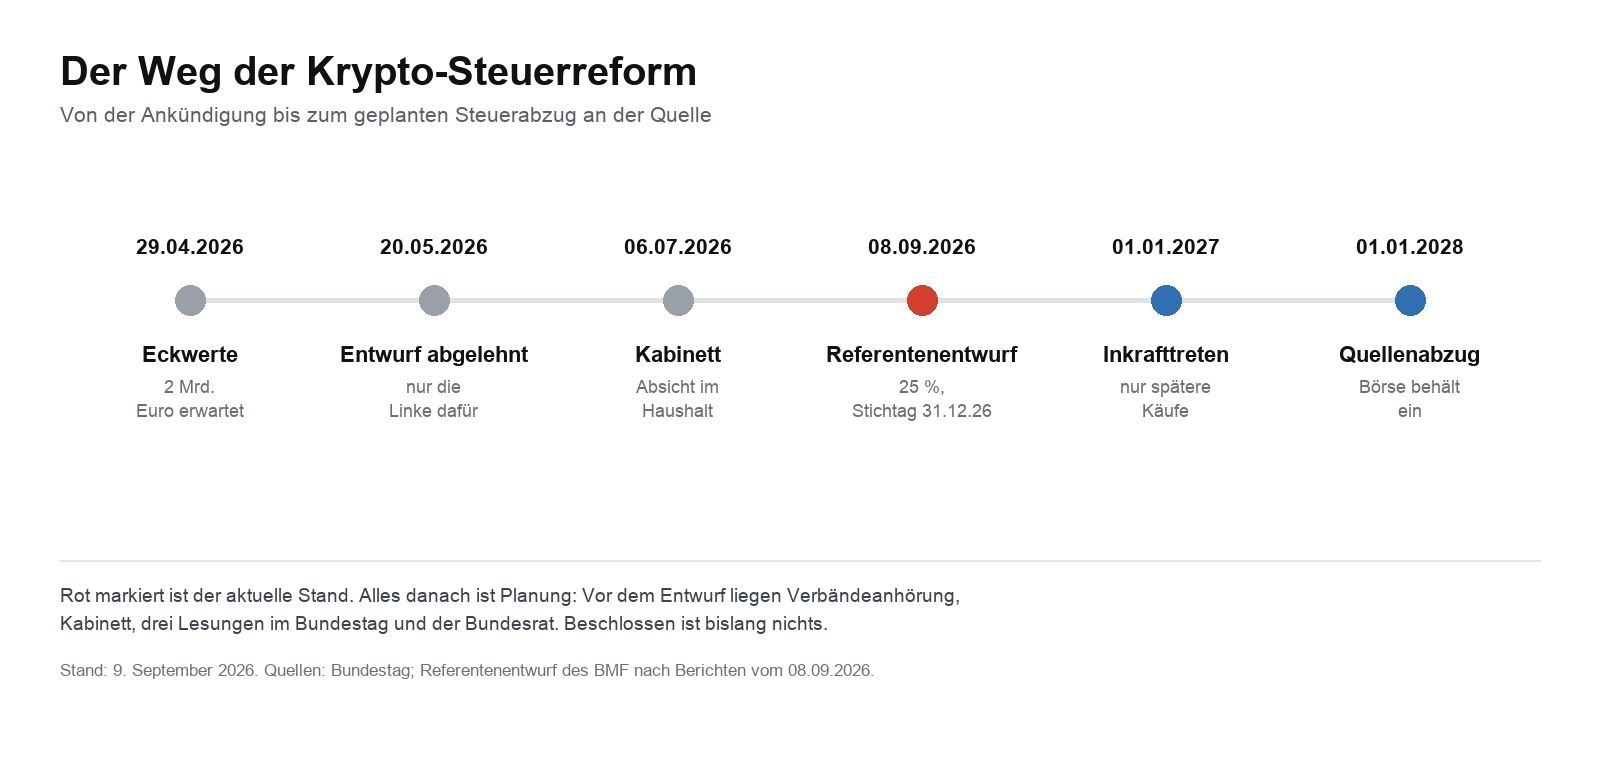
Quatre points de l'avant-projet sont décisifs pour les investisseurs :
- La date de référence est à venir. Seuls seraient visés les cryptoactifs acquis après le 31 décembre 2026. Ce que vous achetez d'ici là resterait, en l'état du projet, soumis au régime actuel avec son délai d'un an. Les détails figurent dans notre article consacré à la protection des acquis et à la date butoir.
- Les pertes deviendraient imputables. Le projet autorise l'imputation sur des actions et d'autres titres ; le compartiment isolé du paragraphe 23 disparaîtrait.
- Le seuil deviendrait un abattement. L'abattement forfaitaire pour épargnants, commun à l'ensemble des revenus de capitaux, remplacerait le seuil de 1 000 euros.
- La retenue à la source viendrait plus tard. La loi doit entrer en vigueur le 1er janvier 2027, le prélèvement automatique par les prestataires seulement le 1er janvier 2028.
Rien de tout cela n'est adopté. En amont du projet se placent la consultation des fédérations, la décision du conseil des ministres, trois lectures au Bundestag et le Bundesrat. À chaque étape, le taux et la date de référence peuvent encore évoluer. Quels deux modèles se sont affrontés dans le débat, et pourquoi ils s'écartent de 21 100 euros sur une plus-value de 100 000 euros, nous l'avons détaillé dans notre comparaison des deux modèles fiscaux. Ce que le projet doit rapporter à l'État figure dans notre analyse des 160 millions d'euros inscrits au budget fédéral.

Ce que vous devriez documenter dès maintenant
Quelle que soit l'issue de la réforme, c'est votre documentation qui décide de votre charge fiscale. Depuis le 1er janvier 2026, tous les prestataires crypto centralisés déclarent à l'administration fiscale dans le cadre de DAC8. Le fisc connaît donc vos comptes de plateforme, y compris rétroactivement par voie d'avis de contrôle.
Quatre informations vous sont nécessaires pour chaque position, et de façon durable :
- Date et heure d'acquisition. Le délai court au jour près ; en cas de plusieurs achats le même jour, l'heure aide.
- Coût d'acquisition en euros, frais compris.
- Le portefeuille ou la plateforme où se trouve la position, puisque l'appréciation se fait par portefeuille.
- Chaque transfert entre vos propres adresses, afin qu'un virement ne soit pas assimilé à une vente.
Si l'impôt doit être retenu à la source à partir de 2028, cela deviendra plus important encore : une plateforme ne peut liquider correctement que si elle connaît vos données d'acquisition. Pour les avoirs que vous apportez de l'extérieur, elle ne les connaît pas. Le projet prévoit donc une base d'imposition forfaitaire lorsque l'acquisition ne peut être établie. Elle joue en votre défaveur.
Qui a de nombreuses transactions n'ira pas loin avec un tableur. Un regard sur les outils spécialisés en vaut la peine : comparatif des outils fiscaux et suiveurs de portefeuille crypto.
Pour le bitcoin, les mêmes règles s'appliquent, mais certains cas ne se présentent que là : un plan d'investissement programmé avec douze délais distincts, la fiscalité différente des ETP et la question du caractère commercial du minage. Nous avons traité ces cas séparément dans notre article sur le bitcoin et la fiscalité en Allemagne.
Deux questions s'enchaînent directement ici. Comment calculer concrètement votre plus-value, avec la formule, un exemple chiffré et un barème, c'est l'objet de notre article sur le calcul de l'impôt crypto. À quel endroit de la déclaration inscrire gains, pertes et revenus de staking, c'est ce que clarifie notre article sur les cryptomonnaies dans la déclaration de revenus.
Questions fréquentes sur la fiscalité crypto
Quel est le montant de l'impôt sur les cryptomonnaies en Allemagne ?
Au-delà de douze mois de détention, zéro pour cent. Dans le délai, c'est votre taux personnel d'impôt sur le revenu, de 14 à 45 %, majoré de la contribution de solidarité.
Quand les plus-values crypto sont-elles exonérées ?
Lorsque plus d'un an sépare l'acquisition de la vente, ou lorsque votre gain total issu d'opérations de cession privées reste dans l'année sous 1 000 euros.
Dois-je déclarer mes cryptomonnaies ?
Les opérations imposables ont leur place dans l'annexe SO. Les ventes intervenues après l'expiration du délai d'un an n'ont pas à être déclarées. Les pertes, elles, devraient l'être, faute de quoi elles sont perdues pour l'avenir.
L'échange de bitcoins contre des ethers est-il imposable ?
Oui. L'échange vaut cession de l'unité remise. Si son achat remonte à moins de douze mois, la plus-value est imposable.
Le délai de détention passe-t-il à dix ans en cas de staking ?
Non. Cette crainte provient d'un débat antérieur et a été levée par l'administration fiscale. Le délai reste de douze mois.
Qu'adviendra-t-il de mes unités si la réforme aboutit ?
En l'état du projet, rien : il ne vise que les acquisitions postérieures au 31 décembre 2026. Cela ne deviendra contraignant qu'une fois une loi adoptée.
Tout cela vaut-il aussi en Autriche ?
Non. L'Autriche a supprimé le délai de détention dès 2022 et impose les plus-values crypto à 27,5 % au titre de l'impôt sur les revenus de capitaux, quelle que soit la durée de détention.
Sources
- Cour fédérale des finances, arrêt du 14 février 2023, référence IX R 3/22, sur la qualification des cryptoactifs comme biens économiques
- Circulaire du ministère fédéral des Finances du 6 mars 2025, questions particulières relatives au traitement de certains cryptoactifs à l'impôt sur le revenu, référence IV C 1 - S 2256/00042/064/043
- Paragraphe 23 et paragraphe 22, numéro 3, de la loi relative à l'impôt sur le revenu
- Bundestag allemand, présentation du budget fédéral 2027 le 8 septembre 2026 : bundestag.de
- Document parlementaire 21/5752 relatif au projet de loi des Verts, dont la commission des finances a recommandé le rejet le 20 mai 2026 : dserver.bundestag.de
- Éléments sur l'avant-projet d'après les informations de presse du 8 septembre 2026. Le texte intégral n'a pas été publié officiellement à ce jour.
- Mise en perspective du point de vue d'un entrepreneur : De 11,4 milliards à 160 millions
Correction (29 septembre 2026) : une version antérieure qualifiait de rejeté le projet de loi 21/5752. La commission des finances du Bundestag a recommandé son rejet le 20 mai 2026 (document 21/6112) ; la séance plénière du Bundestag ne s'est pas encore prononcée à ce jour.
Pour certaines cryptomonnaies, des guides complémentaires détaillent les particularités propres : Ethereum et la fiscalité, ainsi que XRP et la fiscalité.
(Au 9 septembre 2026. Cet article ne constitue ni un conseil fiscal ni un conseil en investissement. Il ne remplace pas un conseil adapté à votre cas particulier par un conseiller fiscal, et l'état du droit peut évoluer.)
Note de transparence : Cet article a été rédigé avec l’aide d’une intelligence artificielle et relu par notre rédaction avant publication. Tous les chiffres et affirmations ont été vérifiés à partir des sources primaires liées dans le texte.
Articles liés
- Fiscalité crypto en Allemagne : 160 millions d'euros pour un budget de 555 milliards
- Délai de détention crypto : ce qui se passe après la clôture des signatures de la pétition 201716 le 15 septembre
- Le délai de détention crypto vacille : ce qu’il faut vérifier avant le 31 décembre
- Le délai de détention crypto est maintenu : la réforme de l'impôt sur le revenu 2027 laisse l'article 23 intact
- Bitcoin sans coût d’acquisition : comment l’Autriche l’impose
Sur quels sujets devrions-nous approfondir ?
Sélectionne les sujets qui t'intéressent vraiment. Tes choix alimentent directement notre planification éditoriale.
Des news crypto qui valent vraiment ton temps.
Chaque semaine. 60 secondes de lecture. Soigneusement sélectionnées par nos rédacteurs : pas de hype, pas de mails promotionnels, pas de spam.
Plus sur ce sujet
Voir tout
September 16, 2026 2:22 PM

Report de pertes crypto en Allemagne : ce que deviennent vos moins-values anciennes face au projet 2027
Les pertes sur cessions de cryptomonnaies atterrissent dans un compartiment étanche et ne s’imputent que sur des plus-values de même nature. L’avant-projet pour 2027 déplace les gains futurs dans un autre compartiment : voici ce que cela change pour votre report constaté et ce que dit votre avis d’imposition.
August 22, 2026 8:31 AM

Départ d’Autriche avec des bitcoins : quelle valeur compte ?
Quitter l’Autriche avec des bitcoins peut déclencher l’imposition de sortie. Est déterminante en principe la valeur de marché au moment de la perte du droit d’imposition.
September 18, 2026 11:16 AM

Bitcoin et exit tax : ce qui s’applique quand vous quittez l’Allemagne
Qui s’expatrie avec du bitcoin redoute une imposition de sortie sur ses plus-values latentes et ne trouve rien de tel dans la loi. Les vrais risques se jouent sur quatre points : le domicile, le délai de détention, la forme juridique du placement et la déclaration automatique à partir de 2026.
September 9, 2026 8:12 PM
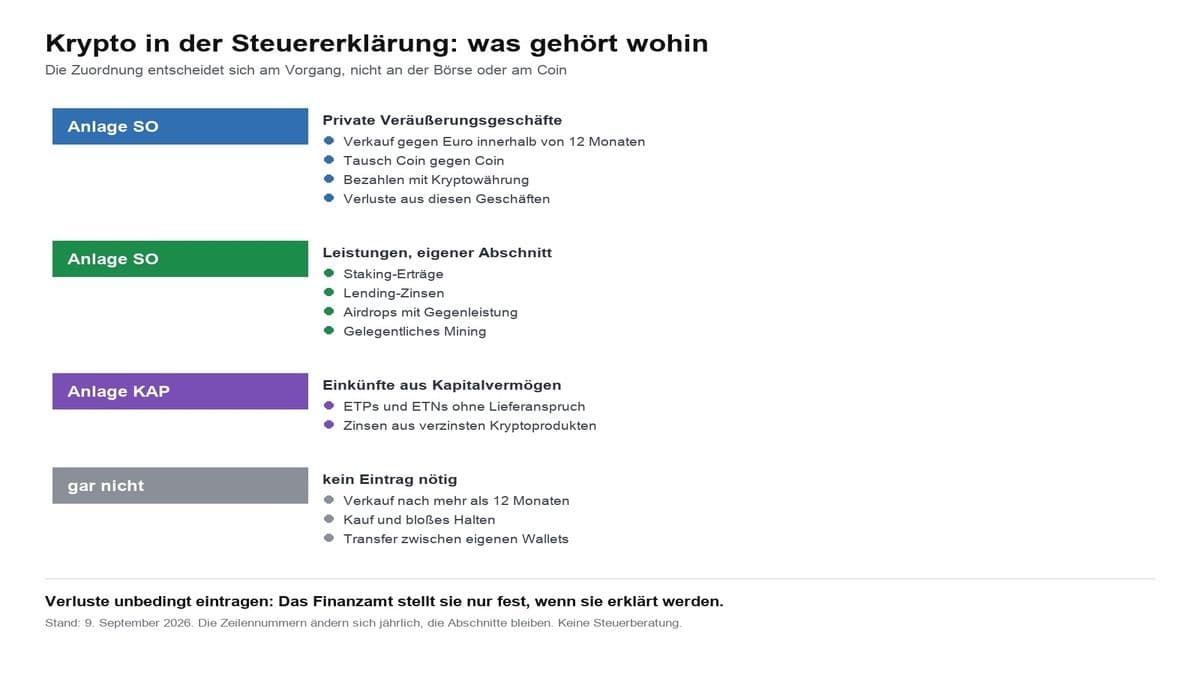
Crypto dans la déclaration d’impôt : où inscrire plus-values, moins-values et staking
Les cryptomonnaies relèvent de l’annexe SO, mais de deux rubriques différentes. Quand la déclaration s’impose, où portent plus-values, moins-values et revenus de staking, et pourquoi les numéros de ligne des anciens guides égarent.
October 2, 2026 5:39 AM

Donner des bitcoins : quand compte la valeur du cours, quand seulement le prix d'achat ?
Un don en bitcoins à une organisation d'intérêt général est déductible au titre d'un don en nature, et le don lui-même ne fait naître aucune plus-value imposable. La hauteur de la déduction tient au seul point de savoir si une vente aurait été imposable le jour de la libéralité.
September 24, 2026 11:21 PM

Bitcoin pour la retraite : ce qui s’applique à partir de 2027 et ce que vous décidez maintenant
Le bitcoin n’est admis dans aucun produit d’épargne retraite subventionné, pas même dans le nouveau compte d’épargne retraite à partir de 2027. Qui veut malgré tout mettre les crypto-actifs au service de sa retraite passe par le patrimoine privé, et là une date butoir fin 2026 est en train de déplacer les règles fiscales.
August 31, 2026 11:24 AM

Bitcoin à l'étranger : l'obligation fiscale que les Autrichiens assument eux-mêmes
Des bitcoins vendus via une plateforme étrangère ? Quand les investisseurs autrichiens doivent déclarer eux-mêmes leurs plus-values et appliquer le taux de 27,5 %.
August 22, 2026 5:47 PM

Compenser des pertes en bitcoin avec des plus-values sur actions en Autriche
Compenser des pertes en bitcoin avec des plus-values sur actions ? L’Autriche l’autorise en principe, mais sous conditions et le plus souvent par la déclaration d’impôt.
September 9, 2026 5:16 PM

Bitcoin 29 % sous son niveau de l'an dernier : quelles pertes crypto exploiter avant la fin du délai de détention d'un an
Neuf des dix grands cryptoactifs cotent aujourd'hui plus bas qu'il y a exactement douze mois, Bitcoin à lui seul de 29,2 %. Nous avons mesuré nous-mêmes les séries de cours et montrons pourquoi la date d'achat décide seule de la valeur fiscale de votre perte.
September 22, 2026 11:15 AM

Circle prête contre du bitcoin via le cirBTC : pourquoi le jeton enveloppé peut coûter le délai de détention en Allemagne
Circle a lancé le 21 septembre 2026 des crédits garantis par des bitcoins déposés. En Allemagne, le détour par le jeton cirBTC constitue très probablement un échange, et un échange remet à zéro votre délai de détention d'un an.
September 22, 2026 2:33 PM

Vendre du Bitcoin et retirer ses euros : comment cela se passe en Allemagne
Entre l’ordre de vente et les euros sur le compte courant se trouvent la plateforme, votre banque et le fisc. Qui connaît l’ordre des étapes économise des frais, du temps d’attente et, au mieux, la totalité de l’impôt sur la plus-value.
August 12, 2026 10:14 AM

Bitcoin et dividendes en Autriche : comment fonctionne la compensation
Une moins-value en bitcoin peut-elle compenser des dividendes ? Voici comment fonctionne la compensation des pertes en Autriche et quand une déclaration s'impose.
August 10, 2026 10:18 PM

Vendre des bitcoins à un distributeur : la fiscalité en Autriche
Vendre des bitcoins contre des espèces à un distributeur : quand l’impôt de 27,5 % s’applique en Autriche et quels justificatifs conserver.
September 8, 2026 11:23 PM

Délai de détention et protection des acquis : pourquoi le 31 décembre 2026 devient la date butoir de l'avant-projet allemand
Un avant-projet du ministère fédéral allemand des Finances fixe pour la première fois une date butoir : les actifs numériques acquis après le 31 décembre 2026 relèveraient du prélèvement forfaitaire. Ce que cela implique pour les anciens stocks, les plans d'épargne en cours et les revenus de staking, et pourquoi rien n'est encore adopté.
August 18, 2026 8:15 AM

Rapport fiscal du Bitcoin en Autriche 2026 : ce qui s’applique
Rapport fiscal du Bitcoin en Autriche : les données que les investisseurs peuvent exiger des plateformes crypto en 2026 et l’utilité du rapport pour la déclaration.
September 9, 2026 5:31 PM

Bitcoin et fiscalité en Allemagne : délai de détention, plan programmé, ETP et minage
Les plus-values en bitcoins sont exonérées après douze mois. Ce que cela implique pour un plan programmé aux douze délais, pourquoi les ETP sont imposés autrement, et ce qui vaut pour le minage, la donation et les pertes.

September 22, 2026 8:22 PM
Prévision ETH : ce qu’il faut vérifier dès maintenant au seuil des 2 800 dollars
L’Ether s’inscrit à 2 735,96 dollars le 22 septembre 2026, juste sous la zone sur laquelle il a buté à plusieurs reprises. Au lieu d’un chiffre cible, vous trouverez ici quatre vérifications qui comptent avant le prochain ordre : délai de détention, voie d’achat, ligne du staking et distance à la liquidation.
September 14, 2026 11:26 AM

Prendre ses plus-values sur Ethereum ou attendre la fin du délai de détention ? Ce que le bond du cours change pour votre fiscalité
L’ether a atteint le 11 septembre 2026 son plus haut niveau depuis fin janvier, et beaucoup se demandent s’il faut vendre maintenant. En Allemagne, la réponse tient d’abord à la date d’achat : nous calculons quelles tranches sont exonérées et lesquelles affichent réellement un gain.
August 18, 2026 2:24 PM

Délai de détention crypto en Allemagne : deux modèles fiscaux séparés par 21 100 euros
« La crypto sera imposée comme les actions » est la phrase la plus citée du débat, et elle ne correspond à aucun des deux modèles réellement sur la table. L'un figure dans une communication du conseil des ministres, l'autre dans le texte intégral d'une proposition de loi rejetée. Sur 100 000 euros de gain, 21 100 euros les séparent.
August 28, 2026 11:15 AM

Vendre ses bitcoins de gré à gré : quelle fiscalité en Autriche
Vendre ses bitcoins directement à un particulier ? En Autriche, une vente de gré à gré peut malgré tout déclencher un impôt de 27,5 % sur la plus-value réalisée.
September 16, 2026 8:15 PM

Bitcoin en garantie d'un prêt : quand l'impôt allemand s'applique quand même
Déposer des bitcoins en garantie d'un prêt ne constitue pas une vente en Allemagne, car l'article 39 du code des impôts vous en maintient l'attribution fiscale. L'impôt n'apparaît qu'à la réalisation de la garantie, et seule compte alors la durée pendant laquelle vous aviez détenu les coins.
September 9, 2026 8:18 PM
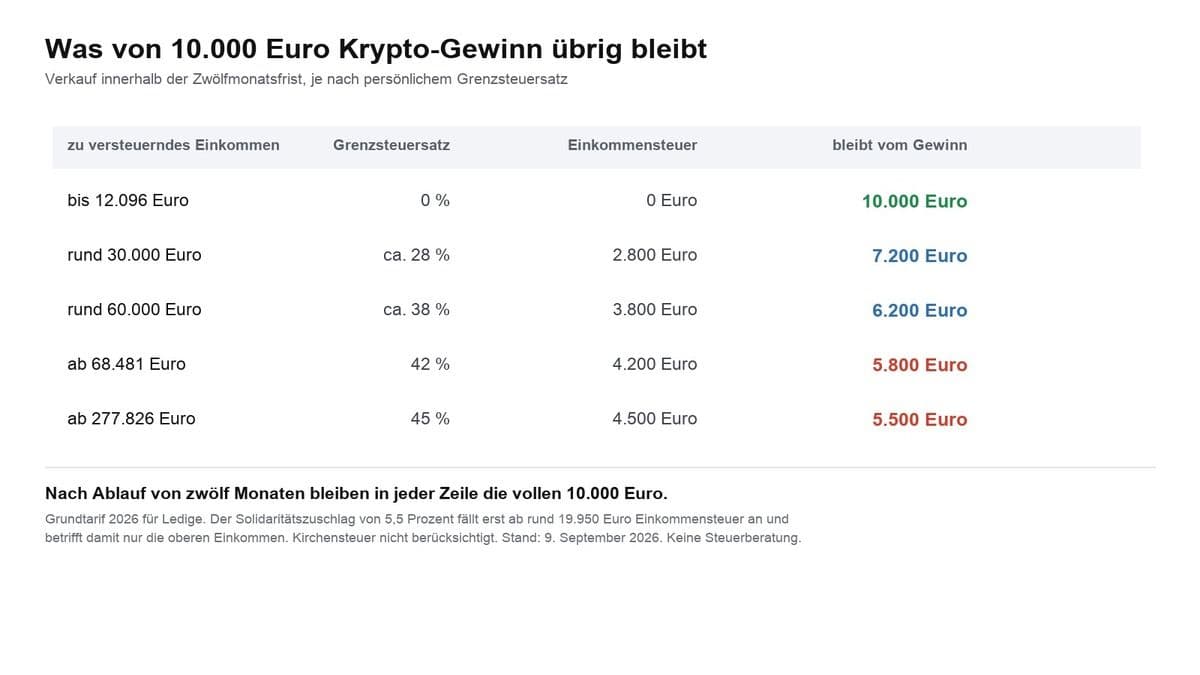
Calculer l’impôt sur les cryptomonnaies : formule, exemple chiffré et tableau
Prix de cession moins prix de revient moins frais : la formule est simple, l’ordre d’imputation ne l’est pas. Avec un exemple chiffré, un tableau pour les tranches de revenus habituelles et les points où tout simulateur perd en précision.

September 24, 2026 5:14 PM

Le Bitcoin Cash cède 5,5 % après une semaine à 50 % : parcours d'achat, effet de levier et délai de détention à vérifier
Le Bitcoin Cash recule à 335,19 dollars le 24 septembre 2026, après une progression de près de 50 % en sept jours. La hausse a été déclenchée par l'annonce du CME du 22 septembre ; ce qui en découle pour le parcours d'achat, l'effet de levier, le délai de détention et la conservation est exposé ici.
August 21, 2026 5:27 AM

Vente forcée sur une plateforme crypto : quel moment compte pour le délai de détention et ce qu'il faut documenter
Chez Luno, Kraken et Valour, les délais expirent, après quoi le prestataire réalise lui-même le solde restant. Sur le plan fiscal, il s'agit d'une cession, et c'est l'horodatage de la plateforme qui fait foi.
October 2, 2026 2:35 PM

Fiscalité crypto devant le conseil des ministres le 14 octobre : « Les prises de position ne sont possibles que jusqu’au 6 octobre »
Le ministère fédéral allemand des Finances a envoyé l’avant-projet de loi sur la fiscalité des crypto-actifs aux fédérations le 30 septembre 2026, et le conseil des ministres doit décider le 14 octobre. Pour vos avoirs, une date compte avant tout: le 31 décembre 2026.
August 17, 2026 11:24 PM
Impôt sur les plus-values en bitcoin en Autriche : la retenue de 27,5 %
Quand les plateformes crypto autrichiennes retiennent automatiquement 27,5 % d'impôt sur les plus-values, quels gains en bitcoins sont concernés et quand l'investisseur doit déclarer lui-même.

Vous pourriez aussi aimer