
Bitcoin et fiscalité en Allemagne : délai de détention, plan programmé, ETP et minage
Les plus-values en bitcoins sont exonérées après douze mois. Ce que cela implique pour un plan programmé aux douze délais, pourquoi les ETP sont imposés autrement, et ce qui vaut pour le minage, la donation et les pertes.




Sur quels sujets devrions-nous approfondir ?
Sélectionne les sujets qui t'intéressent vraiment. Tes choix alimentent directement notre planification éditoriale.
Des news crypto qui valent vraiment ton temps.
Chaque semaine. 60 secondes de lecture. Soigneusement sélectionnées par nos rédacteurs : pas de hype, pas de mails promotionnels, pas de spam.
En Allemagne, les plus-values réalisées sur la vente de bitcoins sont exonérées d'impôt lorsque plus de douze mois séparent l'achat de la vente. Si vous vendez plus tôt, la plus-value est imposée à votre taux personnel d'impôt sur le revenu, jusqu'à 45 %, majoré de la contribution de solidarité. Un seuil d'exonération de 1 000 euros par an reste hors impôt.
Voilà pour la règle. En pratique, la plupart des investisseurs ne butent pas sur elle, mais sur les cas qu'elle ne couvre pas : un plan d'investissement programmé avec douze délais distincts, un ETP bitcoin imposé selon d'autres règles, ou le transfert d'une plateforme vers son propre portefeuille. Cet article parcourt les cas propres au bitcoin. Les fondamentaux communs à toutes les cryptomonnaies figurent dans notre guide sur la fiscalité crypto en Allemagne.
La règle de base pour le bitcoin en deux phrases
Sur le plan fiscal, le bitcoin n'est pas un titre mais un « autre bien économique ». Sa vente depuis le patrimoine privé est une opération de cession privée au sens du paragraphe 23 de la loi relative à l'impôt sur le revenu, et c'est là que la durée de détention décide de l'impôt. La Cour fédérale des finances l'a confirmé par arrêt du 14 février 2023 (référence IX R 3/22).
Il en découle la différence avec l'action : qui vend des actions acquitte toujours 25 % de prélèvement forfaitaire, quelle qu'ait été la durée de détention. Qui vend des bitcoins après treize mois ne paie rien, y compris sur une plus-value de 500 000 euros.
Plan d'investissement bitcoin : douze achats, douze délais
L'erreur la plus fréquente porte sur le plan programmé. Le délai de douze mois ne vaut ni pour votre portefeuille ni pour l'année civile, mais pour chaque acquisition prise isolément.
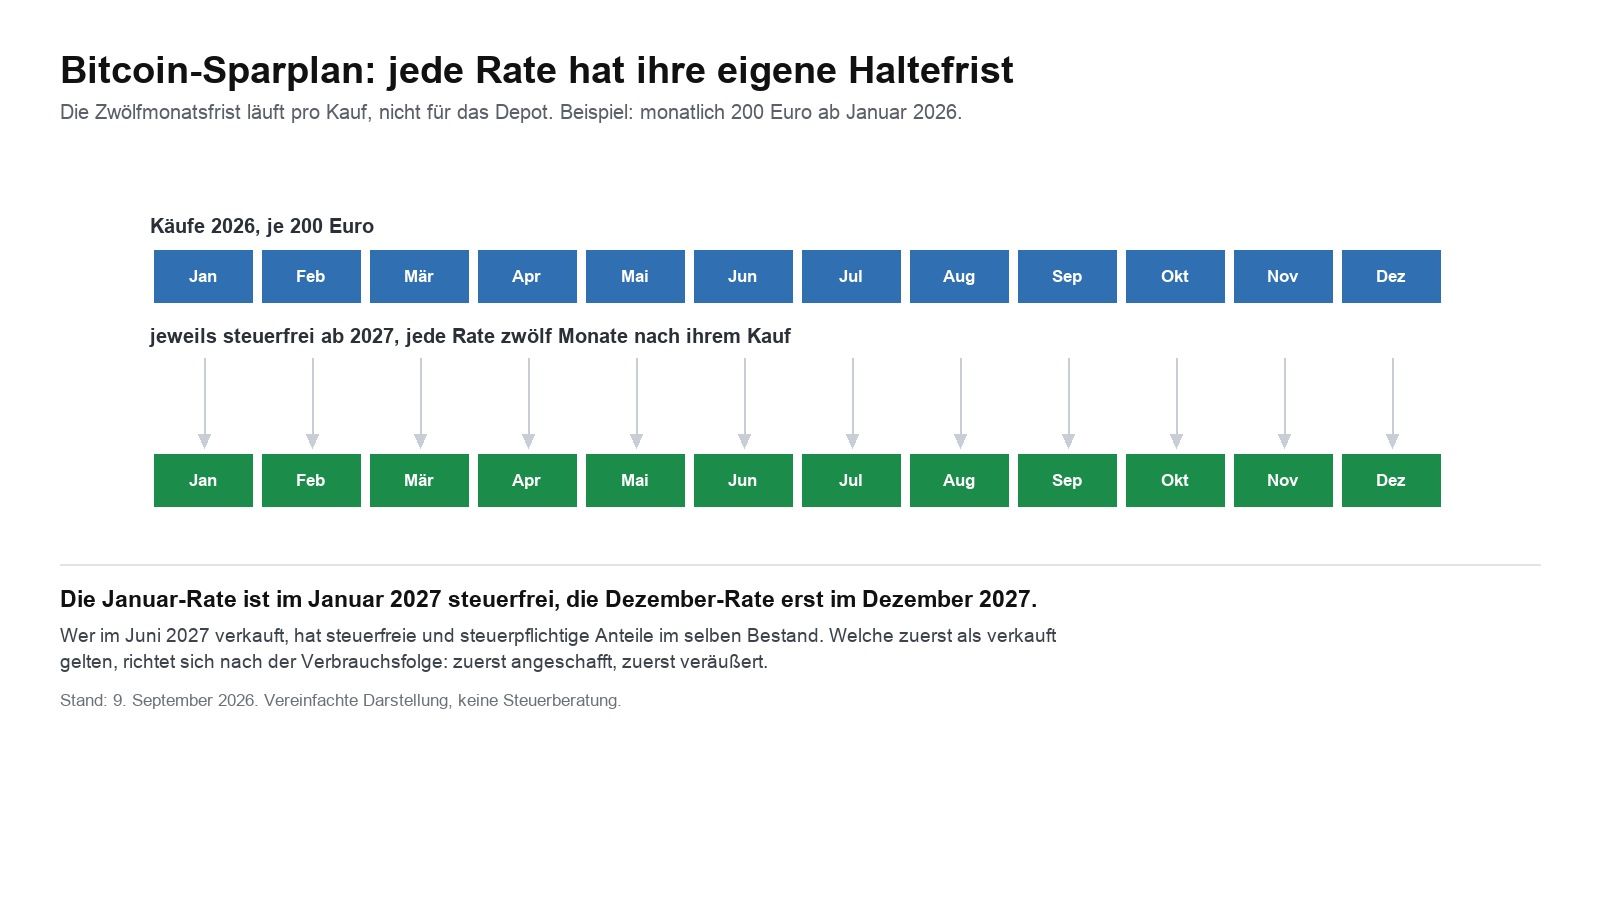
Qui investit 200 euros par mois à partir de janvier 2026 détient en fin d'année douze positions assorties de douze dates de référence différentes. Le versement de janvier est exonéré en janvier 2027, celui de décembre seulement en décembre 2027.
Si vous vendez une partie de vos avoirs en juin 2027, s'y côtoient des parts exonérées et des parts imposables. Lesquelles sont réputées vendues relève de l'ordre de consommation : selon la circulaire du ministère fédéral des Finances du 6 mars 2025, l'approche individuelle s'applique d'abord, et lorsqu'elle est impossible, les unités acquises en premier sont réputées cédées en premier. Cet ordre travaille pour vous, car il consomme d'abord les positions les plus anciennes, donc exonérées.
Concrètement : tenez pour chaque versement la date, le montant et le cours. La plupart des courtiers fournissent ce relevé, mais pas tous sous une forme que l'administration accepte. Comment automatiser la démarche, notre comparatif des plans d'investissement bitcoin le montre.
Ce qui vaut vente dans le cas du bitcoin
Fiscalement, la vente contre euros n'est pas la seule cession. Ces trois opérations déclenchent également l'impôt lorsque la position a moins de douze mois :
- L'échange contre une autre cryptomonnaie. Qui échange des bitcoins contre des ethers réalise la plus-value sur le bitcoin, même si aucun euro ne circule. Pour l'ether, un nouveau délai commence au même instant.
- Le paiement en bitcoins. L'achat constitue fiscalement une cession au cours du jour.
- L'échange contre un stablecoin. USDT et USDC sont eux aussi des cryptoactifs ; l'échange est donc une opération de cession.
N'est en revanche pas imposable le transfert entre vos propres adresses. Qui envoie des bitcoins d'une plateforme vers un portefeuille matériel ne cède rien, n'interrompt aucun délai et ne déclenche aucun impôt. Vous devez toutefois emporter les données d'acquisition, faute de quoi personne ne pourra démontrer plus tard quand les unités ont été achetées.

ETP, ETN et ETC bitcoin : le second univers fiscal
Qui achète du bitcoin non pas directement mais par un produit coté en bourse se retrouve peut-être ailleurs sur le plan fiscal. Cela concerne des produits comme les ETP adossés physiquement de CoinShares, Invesco ou 21Shares, que beaucoup d'investisseurs achètent depuis leur compte-titres ordinaire.
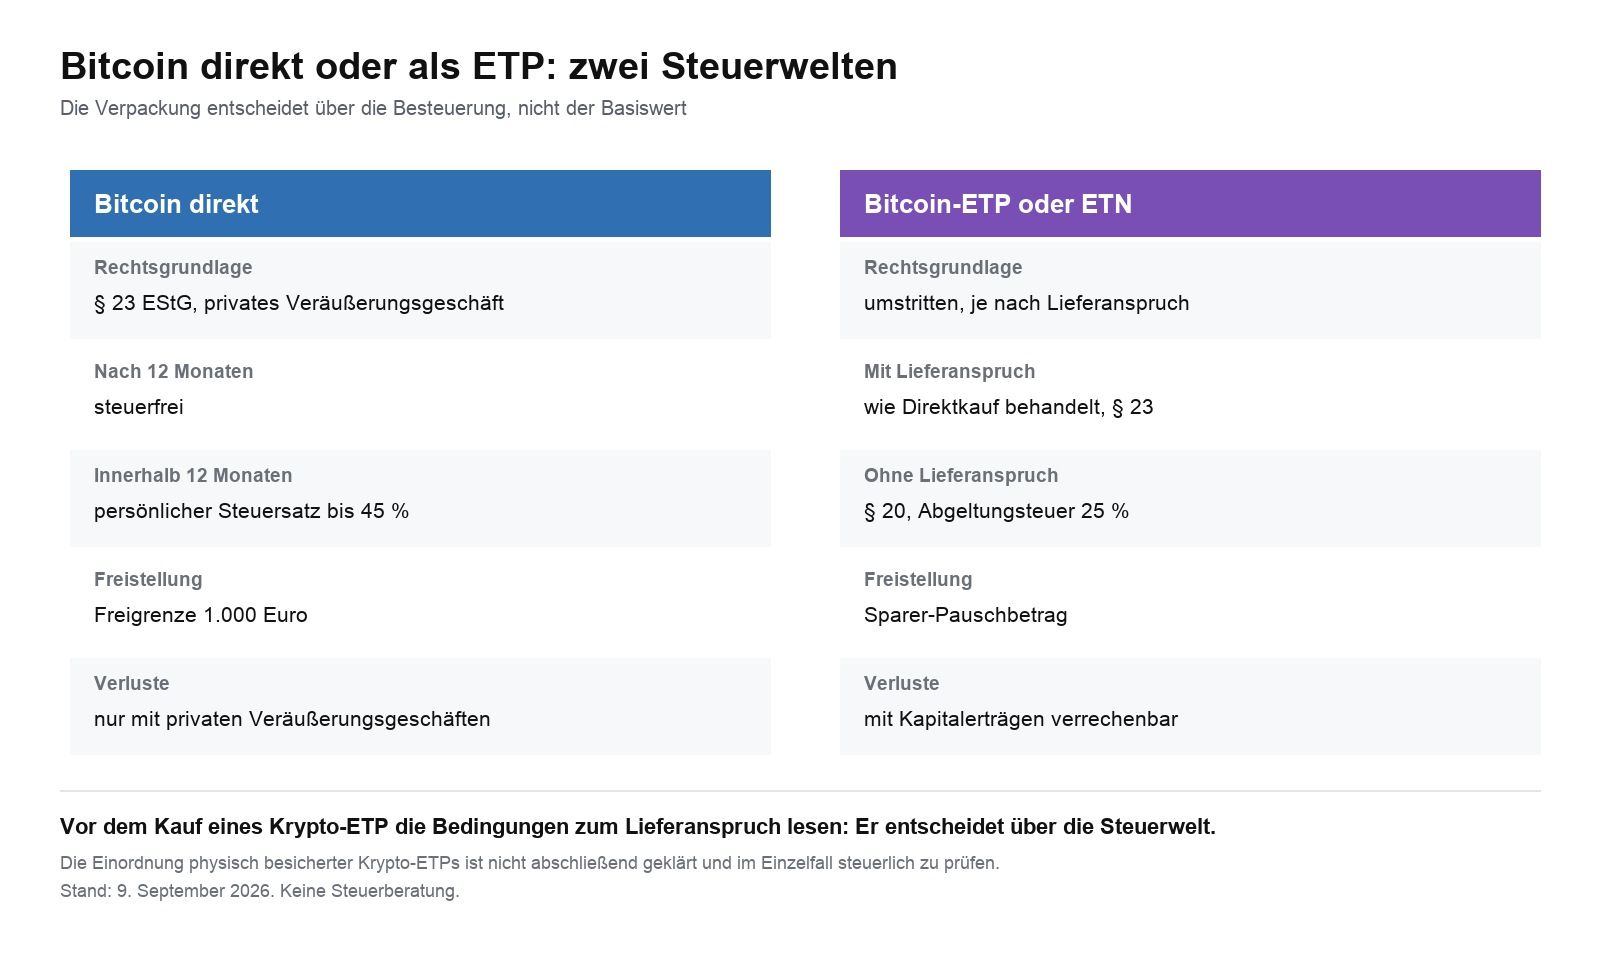
Le point décisif est le droit à la livraison. Si le produit vous accorde le droit d'exiger la remise des bitcoins déposés, beaucoup d'arguments plaident pour le traiter comme une détention directe : paragraphe 23 de l'EStG avec délai de douze mois. Cette ligne s'appuie sur la jurisprudence relative à Xetra-Gold, où la Cour fédérale des finances a tranché dans le même sens.
En l'absence de droit à la livraison, l'analyse en créance de capital s'impose. C'est alors le paragraphe 20 de l'EStG qui s'applique, avec 25 % de prélèvement forfaitaire indépendamment de la durée de détention, mais avec imputation des pertes dans le compartiment des revenus de capitaux.
Cette qualification n'est pas définitivement tranchée. Il n'existe pas de décision de la juridiction suprême sur les ETP crypto, et les banques conservatrices ne traitent pas ces produits de façon uniforme. Certaines prélèvent l'impôt forfaitaire alors même que l'investisseur revendique le délai de douze mois. Qui a besoin de certitude ici ne fera pas l'économie d'un conseil adapté à son cas. Avant l'achat, un coup d'œil aux conditions du produit s'impose : le droit à la livraison y figure expressément, ou pas.
Minage de bitcoins et la question du caractère commercial
Pour le minage, c'est l'ampleur qui compte. Qui mine occasionnellement perçoit des revenus provenant d'autres prestations au sens du paragraphe 22, numéro 3, de l'EStG, avec un seuil d'exonération de 256 euros par an. Qui mine durablement et dans une intention lucrative exerce une activité commerciale ; s'y ajoutent alors la taxe professionnelle, les obligations comptables et la délimitation des actifs d'exploitation.
Pour les récompenses de bloc issues de l'exploitation de son propre matériel, l'administration fiscale retient régulièrement une activité commerciale. La valeur des unités minées au moment de leur encaissement constitue la recette d'exploitation et, en même temps, le coût d'acquisition en vue d'une vente ultérieure.
Important pour les mineurs détenant les unités à l'actif : il n'y existe pas de délai de douze mois. L'exonération après un an ne vaut que dans le patrimoine privé.
Donner et transmettre des bitcoins
Une donation n'est pas une cession ; elle ne déclenche donc pas d'impôt sur le revenu. C'est l'impôt sur les donations qui s'applique, avec ses abattements : 500 000 euros entre époux, 400 000 euros par enfant, 20 000 euros entre personnes non apparentées, dans chaque cas tous les dix ans.
Le donataire chausse les bottes du donateur : il reprend la date d'acquisition et le coût d'acquisition de ce dernier. Si le donateur a acheté les unités il y a plus de douze mois, le donataire peut les vendre immédiatement en franchise d'impôt. Le même principe vaut en cas de succession.
Pour que cela fonctionne, l'origine doit être documentée. Sans justificatif de la date et du coût d'acquisition, l'administration retiendra dans le doute la variante qui vous est la moins favorable.
Pertes sur bitcoin
Les pertes issues de ventes de bitcoins dans le délai d'un an ne s'imputent que sur des gains d'autres opérations de cession privées de la même année. Toute imputation sur un salaire ou sur des plus-values d'actions est exclue. Le solde est reporté un an en arrière ou sans limite vers l'avenir.
Un point passe souvent inaperçu : les pertes doivent être déclarées, faute de quoi elles n'existent pas fiscalement. L'administration ne les constate que si elles figurent dans l'annexe SO. Qui ne déclare pas une année déficitaire renonce à l'imputation sur des gains futurs.
Une perte totale, du fait par exemple d'une plateforme insolvable ou d'une clé perdue, est plus délicate sur le plan fiscal. Elle n'est pas une cession, et l'administration ne la reconnaît qu'à des conditions étroites.

Le bitcoin via les courtiers et néocourtiers
Qui achète du bitcoin auprès d'un néocourtier devrait vérifier ce qu'il acquiert réellement. Certains prestataires livrent de véritables unités dans un portefeuille, d'autres répliquent le cours par un dérivé ou un ETP. Fiscalement, cela fait la différence entre le paragraphe 23 et le paragraphe 20.
Un second point concerne la possibilité de retrait. Si vous pouvez transférer vos bitcoins vers une adresse qui vous appartient, les meilleurs arguments plaident pour une détention véritable. Dans le cas contraire, la qualification est plus délicate. Ce que cela signifie pour un prestataire précis, nous l'avons calculé sur l'exemple de Trade Republic.
Ce qui doit changer en 2027
Le 8 septembre 2026, le ministère fédéral des Finances a transmis un avant-projet à la concertation interministérielle. Il traiterait à l'avenir le bitcoin comme un revenu de capitaux : 25 % de prélèvement forfaitaire majorés de la contribution de solidarité, indépendamment de la durée de détention.
Deux points sont décisifs pour les détenteurs de bitcoins. D'abord, la date de référence doit se situer dans l'avenir : seules seraient visées les unités acquises après le 31 décembre 2026. Ce que vous achetez d'ici là resterait soumis au régime actuel en l'état du projet. Ensuite, rien n'est adopté. En amont du projet se placent la consultation des fédérations, le conseil des ministres, trois lectures au Bundestag et le Bundesrat.
Les détails sur la date de référence figurent dans notre article consacré à la protection des acquis et à la date butoir, les deux modèles discutés dans notre comparaison des modèles fiscaux.
Questions fréquentes sur la fiscalité du bitcoin
Quel impôt vais-je payer sur mes plus-values en bitcoins ?
Au-delà de douze mois de détention, aucun. Dans le délai, c'est votre taux personnel d'impôt sur le revenu, de 14 à 45 %, majoré de la contribution de solidarité.
Quand les plus-values en bitcoins sont-elles exonérées ?
Lorsque plus d'un an sépare l'acquisition de la vente, ou lorsque votre gain total issu d'opérations de cession privées reste dans l'année sous 1 000 euros.
Dois-je déclarer mes bitcoins ?
Les ventes imposables ont leur place dans l'annexe SO. Les ventes intervenues après l'expiration du délai d'un an n'ont pas à être déclarées ; les pertes, elles, devraient l'être.
Le délai de détention vaut-il aussi pour un plan programmé ?
Oui, mais pour chaque versement séparément. Chaque exécution mensuelle est une acquisition propre, avec sa propre date de référence.
Comment les ETP bitcoin sont-ils imposés ?
Cela dépend de leur structure. Avec un droit à la livraison, beaucoup plaide pour un traitement comme une détention directe assortie du délai de douze mois ; sans ce droit, pour le prélèvement forfaitaire. La question n'est pas définitivement tranchée.
Le transfert vers un portefeuille matériel est-il imposable ?
Non. Un transfert entre vos propres adresses n'est pas une cession et n'interrompt pas le délai de détention.
Que se passe-t-il si je donne des bitcoins ?
La donation ne déclenche pas d'impôt sur le revenu, mais le cas échéant un impôt sur les donations. Le donataire reprend la date et le coût d'acquisition.
Sources
- Cour fédérale des finances, arrêt du 14 février 2023, référence IX R 3/22
- Circulaire du ministère fédéral des Finances du 6 mars 2025, questions particulières relatives au traitement de certains cryptoactifs à l'impôt sur le revenu, référence IV C 1 - S 2256/00042/064/043
- Paragraphe 23 et paragraphe 22, numéro 3, de la loi relative à l'impôt sur le revenu, paragraphe 20 de l'EStG pour les revenus de capitaux
- Loi sur les droits de succession et de donation, paragraphe 16 relatif aux abattements
- Bundestag allemand, présentation du budget fédéral 2027 : bundestag.de
- Éléments sur l'avant-projet d'après les informations de presse du 8 septembre 2026. Le texte intégral n'a pas été publié officiellement à ce jour.
Un guide distinct traite des produits cotés en bourse et des détails de leur structure : la fiscalité des ETP bitcoin.
(Au 9 septembre 2026. Cet article ne constitue ni un conseil fiscal ni un conseil en investissement. Il ne remplace pas un conseil adapté à votre cas particulier, et l'état du droit peut évoluer.)
Note de transparence : Cet article a été rédigé avec l’aide d’une intelligence artificielle et relu par notre rédaction avant publication. Tous les chiffres et affirmations ont été vérifiés à partir des sources primaires liées dans le texte.
Articles liés
- Donner des bitcoins : quand compte la valeur du cours, quand seulement le prix d'achat ?
- Fiscalité crypto en Allemagne : ce qui s'applique en 2026 et ce qui doit changer en 2027
- Minage de cryptomonnaies et fiscalité : quand le fisc qualifie votre minage d'activité commerciale
- Circle prête contre du bitcoin via le cirBTC : pourquoi le jeton enveloppé peut coûter le délai de détention en Allemagne
- Plan d’épargne Bitcoin et fiscalité : comment le délai de détention, le FIFO et le seuil d’exonération se combinent
Sur quels sujets devrions-nous approfondir ?
Sélectionne les sujets qui t'intéressent vraiment. Tes choix alimentent directement notre planification éditoriale.
Des news crypto qui valent vraiment ton temps.
Chaque semaine. 60 secondes de lecture. Soigneusement sélectionnées par nos rédacteurs : pas de hype, pas de mails promotionnels, pas de spam.
Plus sur ce sujet
Voir tout
September 8, 2026 2:20 AM

Délai de détention crypto : ce qui se passe après la clôture des signatures de la pétition 201716 le 15 septembre
Rétrospective au 27 septembre 2026 : le délai de signature de la pétition 201716 du Bundestag, qui demande le maintien du délai de détention d’un an pour les cryptoactifs, a expiré le 15 septembre 2026. Cet article explique ce qui a pris fin ce jour-là, comment la commission des pétitions poursuit et pourquoi aucun investisseur ne doit vendre pour autant.
October 3, 2026 5:40 PM
Investir dans le bitcoin avec un plan d’épargne ou en une fois : la date fiscale du 31 décembre
Celui qui investit aujourd’hui dans le bitcoin choisit entre un versement unique, une mensualité fixe et un ETN en compte-titres. Le projet de loi du ministère allemand des Finances veut réserver le délai de détention d’un an aux avoirs acquis jusqu’au 31 décembre 2026.
September 16, 2026 8:15 PM

Bitcoin en garantie d'un prêt : quand l'impôt allemand s'applique quand même
Déposer des bitcoins en garantie d'un prêt ne constitue pas une vente en Allemagne, car l'article 39 du code des impôts vous en maintient l'attribution fiscale. L'impôt n'apparaît qu'à la réalisation de la garantie, et seule compte alors la durée pendant laquelle vous aviez détenu les coins.
August 24, 2026 11:32 AM
Renforcer sa position en bitcoin à 77 000 dollars : plan d’épargne ou achat unique
Le bitcoin s’établit à 77 256 dollars après une hausse de 22,78 % en une semaine. Ce guide montre comment renforcer proprement votre position à ce cours et quelle méthode convient à quelle situation de départ.
September 17, 2026 8:15 PM

Donner des bitcoins à ses enfants : abattement, délai de détention et déclaration au fisc
Transmettre des bitcoins à son enfant, c'est lui transmettre aussi son délai de détention et son cours d'entrée. Ce guide expose ce qui s'applique vraiment en Allemagne en matière d'abattement, de délai de déclaration, de représentation et de conservation.
September 26, 2026 2:21 AM

Le délai de détention crypto vacille : ce qu’il faut vérifier avant le 31 décembre
Un député CDU au Bundestag est formel : le contrat de coalition ne garantit pas le maintien du délai de détention d’un an pour les cryptoactifs. Ce que cela implique pour vos acquisitions avant la date butoir prévue du 31 décembre 2026.
September 9, 2026 2:18 AM

Fiscalité crypto en Allemagne : 160 millions d'euros pour un budget de 555 milliards
L'avant-projet du ministère fédéral allemand des Finances chiffre pour la première fois la fiscalité crypto : 160 millions d'euros à partir de 2028. Ce que ce montant représente dans le budget fédéral 2027, comment 11,4 milliards sont devenus 160 millions et ce que les investisseurs peuvent en retenir.
September 22, 2026 2:33 PM

Vendre du Bitcoin et retirer ses euros : comment cela se passe en Allemagne
Entre l’ordre de vente et les euros sur le compte courant se trouvent la plateforme, votre banque et le fisc. Qui connaît l’ordre des étapes économise des frais, du temps d’attente et, au mieux, la totalité de l’impôt sur la plus-value.

September 24, 2026 5:14 PM

Le Bitcoin Cash cède 5,5 % après une semaine à 50 % : parcours d'achat, effet de levier et délai de détention à vérifier
Le Bitcoin Cash recule à 335,19 dollars le 24 septembre 2026, après une progression de près de 50 % en sept jours. La hausse a été déclenchée par l'annonce du CME du 22 septembre ; ce qui en découle pour le parcours d'achat, l'effet de levier, le délai de détention et la conservation est exposé ici.
October 3, 2026 2:44 PM
Dogecoin, prévision : 0,10 dollar comme plafond, ce qu’il faut surveiller avec 2,5 % de frais d’ETP
Le Dogecoin cote 0,0927 dollar le 3 octobre et se tient donc sur sa moyenne à 200 jours. Plus important que le seuil de 0,10 dollar, la question de la voie pour les investisseurs allemands : 2,50 % de frais dans l’ETP Xetra face au délai de détention d’un an à l’achat direct.
October 2, 2026 2:35 PM

Fiscalité crypto devant le conseil des ministres le 14 octobre : « Les prises de position ne sont possibles que jusqu’au 6 octobre »
Le ministère fédéral allemand des Finances a envoyé l’avant-projet de loi sur la fiscalité des crypto-actifs aux fédérations le 30 septembre 2026, et le conseil des ministres doit décider le 14 octobre. Pour vos avoirs, une date compte avant tout: le 31 décembre 2026.
September 23, 2026 11:28 AM

Fiscalité des airdrops : quand les jetons gratuits sont imposables en Allemagne
Savoir si vous devez déclarer un airdrop tient à une seule question : avez-vous fait quelque chose pour ces jetons ? Ce guide parcourt les deux cas, la valorisation au cours du marché et les justificatifs que l'administration fiscale exige depuis la période d'imposition 2025.
September 9, 2026 5:16 PM

Bitcoin 29 % sous son niveau de l'an dernier : quelles pertes crypto exploiter avant la fin du délai de détention d'un an
Neuf des dix grands cryptoactifs cotent aujourd'hui plus bas qu'il y a exactement douze mois, Bitcoin à lui seul de 29,2 %. Nous avons mesuré nous-mêmes les séries de cours et montrons pourquoi la date d'achat décide seule de la valeur fiscale de votre perte.
August 12, 2026 7:29 PM

Fiscalité des actions tokenisées en Allemagne : quand le délai de détention d’un an s’applique et quand l’impôt forfaitaire l’emporte
Quand vous achetez une action tokenisée, vous appliquez souvent la règle des cryptos : un an de détention, puis l’exonération. Pour ces produits, l’hypothèse ne tient généralement pas, et cet article montre, à partir du texte de loi, quel critère décide du régime fiscal et comment le repérer dans la documentation de l’émetteur.
September 18, 2026 11:16 AM

Bitcoin et exit tax : ce qui s’applique quand vous quittez l’Allemagne
Qui s’expatrie avec du bitcoin redoute une imposition de sortie sur ses plus-values latentes et ne trouve rien de tel dans la loi. Les vrais risques se jouent sur quatre points : le domicile, le délai de détention, la forme juridique du placement et la déclaration automatique à partir de 2026.
September 17, 2026 11:25 PM

Vendre son bitcoin à perte et le racheter aussitôt : ce que cela fait à votre délai de détention
L'Allemagne ne connaît pas de règle de wash sale : la perte reste déductible même en cas de rachat immédiat. Le rachat fait toutefois repartir de zéro le délai d'un an pour chaque nouvelle unité.
September 10, 2026 2:15 AM

Fiscalité du staking en Allemagne : perception, seuil de 256 euros et délai de détention
Le staking est imposé deux fois : une première fois à la perception de la récompense, une seconde lors de la vente. Cet article explique les deux moments, le seuil de 256 euros, le délai propre de douze mois et les règles applicables au liquid staking, au restaking et aux ETP de staking.
September 7, 2026 8:24 AM

Le délai de détention crypto est maintenu : la réforme de l'impôt sur le revenu 2027 laisse l'article 23 intact
Le conseil des ministres allemand a adopté le 2 septembre 2026 le projet de loi de réforme de l'impôt sur le revenu 2027, et les crypto-actifs n'y figurent pas. Le délai de détention d'un an prévu à l'article 23 continue donc de s'appliquer sans changement.
August 18, 2026 2:24 PM

Délai de détention crypto en Allemagne : deux modèles fiscaux séparés par 21 100 euros
« La crypto sera imposée comme les actions » est la phrase la plus citée du débat, et elle ne correspond à aucun des deux modèles réellement sur la table. L'un figure dans une communication du conseil des ministres, l'autre dans le texte intégral d'une proposition de loi rejetée. Sur 100 000 euros de gain, 21 100 euros les séparent.
August 11, 2026 6:15 AM

Bitcoin acheté avant mars 2021 : la vente est-elle exonérée d’impôt en Autriche ?
Vous avez acheté des bitcoins avant mars 2021 ? Pourquoi ces avoirs anciens peuvent encore être vendus sans impôt en Autriche en 2026, et quelles exceptions s’appliquent.
September 14, 2026 11:26 AM

Prendre ses plus-values sur Ethereum ou attendre la fin du délai de détention ? Ce que le bond du cours change pour votre fiscalité
L’ether a atteint le 11 septembre 2026 son plus haut niveau depuis fin janvier, et beaucoup se demandent s’il faut vendre maintenant. En Allemagne, la réponse tient d’abord à la date d’achat : nous calculons quelles tranches sont exonérées et lesquelles affichent réellement un gain.
September 14, 2026 5:21 AM
Décision de taux de la Fed du 16 septembre : ce qu'elle signifie pour votre plan d'épargne Bitcoin
Rétrospective au 27 septembre 2026 : cet article est paru avant la décision de taux de la Réserve fédérale américaine du 16 septembre 2026, alors que les marchés à terme tablaient majoritairement sur une hausse. Il décrit ce qu'une hausse signifie pour votre mensualité, pour un prêt crypto en cours et pour vos délais de détention.
September 8, 2026 2:26 PM

Minage de bitcoins en Autriche : comment les récompenses sont imposées
Minage de bitcoins en Autriche : quand les récompenses de minage sont imposées à 27,5 % et quand une activité commerciale conduit au barème de l’impôt sur le revenu.
September 19, 2026 11:35 AM
L'effet de lissage des cours sur le bitcoin : ce que rapportent vraiment douze versements
Douze versements mensuels de 100 euros ont donné un prix moyen de 66 472 euros et devancé de 33,6 points de pourcentage l'achat unique au même jour de départ. Le calcul montre aussi quand le plan d'épargne est la moins bonne voie.
August 21, 2026 2:42 PM

Déduire une perte totale en crypto : quand le fisc reconnaît des jetons sans valeur
Un jeton effondré ne réduit votre impôt qu’à partir du moment où vous le cédez réellement. Ce qui s’applique au délistage, à l’insolvabilité d’une plateforme et aux avoirs sans valeur, et comment imputer vos pertes.

September 18, 2026 11:16 PM

Bitcoin repasse au-dessus de 80 000 dollars : acheter, conserver ou prendre ses bénéfices ?
Le bitcoin repasse au-dessus de 80 000 dollars, pour la première fois depuis le 7 septembre. Renforcer, conserver ou prendre ses bénéfices dépend moins du cours du jour que de trois éléments que vous pouvez vérifier vous-même : la durée de détention, le mode d'achat et la conservation.
September 22, 2026 5:14 PM

Près d'un milliard de dollars dans les ETF Bitcoin : ce qu'il faut vérifier sur les ETN, le compte-titres et la durée de détention
Les ETF Bitcoin au comptant américains ont collecté 999 millions de dollars nets le 21 septembre, troisième jour de collecte consécutif. Les investisseurs allemands n'accèdent pas à ces fonds : ce que les ETN, la durée de détention et la voie d'achat signifient pour vous.
Vous pourriez aussi aimer