
Fiscalité crypto en Allemagne : 160 millions d'euros pour un budget de 555 milliards
L'avant-projet du ministère fédéral allemand des Finances chiffre pour la première fois la fiscalité crypto : 160 millions d'euros à partir de 2028. Ce que ce montant représente dans le budget fédéral 2027, comment 11,4 milliards sont devenus 160 millions et ce que les investisseurs peuvent en retenir.




Sur quels sujets devrions-nous approfondir ?
Sélectionne les sujets qui t'intéressent vraiment. Tes choix alimentent directement notre planification éditoriale.
Des news crypto qui valent vraiment ton temps.
Chaque semaine. 60 secondes de lecture. Soigneusement sélectionnées par nos rédacteurs : pas de hype, pas de mails promotionnels, pas de spam.
Le ministère fédéral allemand des Finances a transmis à la concertation interministérielle son avant-projet sur l'imposition des cryptoactifs. Le texte indique pour la première fois ce que la mesure doit rapporter : 160 millions d'euros à partir de 2028, puis environ 350 millions d'euros par an à l'horizon 2031. Le matin du même jour, le ministre des Finances Lars Klingbeil présentait au Bundestag un budget de 555,4 milliards d'euros de dépenses et de 118,7 milliards d'euros d'emprunts nouveaux. Mises côte à côte, ces deux données constituent la véritable information de cet avant-projet.
Nous avons rendu compte du contenu du texte lorsque la date butoir a été connue : en l'état de l'avant-projet, les cryptoactifs acquis jusqu'au 31 décembre 2026 restent soumis au régime actuel, avec un délai de détention d'un an. Le détail figure dans notre article consacré à la date butoir et à la protection des acquis. Le présent article s'attache au chiffre qui s'y est ajouté depuis et le replace dans le budget auquel il est destiné.
Ce que prévoit l'avant-projet sur la fiscalité crypto
| Point du dispositif | Avant-projet du ministère fédéral des Finances |
|---|---|
| Imposition | revenus de capitaux mobiliers, prélèvement forfaitaire de 25 % majoré de la contribution de solidarité |
| Date butoir | acquisition après le 31 décembre 2026 |
| Portefeuilles existants | aucune application rétroactive |
| Entrée en vigueur | 1er janvier 2027 |
| Retenue à la source | à partir du 1er janvier 2028 |
| Imputation des pertes | possible sur les actions et les autres valeurs mobilières |
| Comparaison au taux personnel | oui, lorsque le taux personnel est inférieur à 25 % |
| Exonération | abattement de 1 000 euros pour les épargnants |
| Staking et prêt de cryptoactifs | traités comme des revenus de capitaux mobiliers |
| Rendement attendu | 160 millions d'euros à partir de 2028, environ 350 millions d'euros à l'horizon 2031 |
L'exposé des motifs indique que les cryptoactifs « représentent de plus en plus une forme possible de placement privé et sont acquis et cédés sur un marché en expansion ». Dans l'entourage du ministère, l'intention est présentée ainsi : il serait injuste que les revenus du travail et les revenus du capital soient imposés alors que les gains tirés des cryptoactifs restent largement exonérés.
Sur cinq points, cet avant-projet est nettement plus favorable aux investisseurs que le projet de loi soumis au vote du Bundestag en mai. La date butoir se situe dans l'avenir, non dans le passé. Le taux s'établit à 25 % au lieu de 45 % au maximum. Les pertes peuvent être imputées sur des valeurs mobilières au lieu de s'enliser dans un compartiment distinct. Une comparaison avec le taux personnel est prévue. Enfin, un abattement remplace l'ancien seuil d'exonération. Cette appréciation objective précède l'examen du chiffre lui-même.
Le rendement de la fiscalité crypto face au budget fédéral
Le budget fédéral 2027 prévoit 555,4 milliards d'euros de dépenses. L'emprunt net du budget central s'élève à 118,7 milliards d'euros, dont 33,4 milliards au titre de la règle d'endettement ordinaire et 85,4 milliards au titre de l'exception sectorielle pour la défense et la sécurité. En y ajoutant les fonds spéciaux, l'endettement nouveau atteint 203,7 milliards d'euros.
L'ordre de grandeur se recalcule à partir de ces données, et le mode de calcul en fait partie afin que le chiffre reste vérifiable :
- Emprunt nouveau par jour : 118,7 milliards d'euros divisés par 365 jours représentent environ 325 millions d'euros par jour.
- Part de la fiscalité crypto : 160 millions d'euros correspondent donc à 0,49 jour, soit environ douze heures d'emprunt nouveau.
- Part des dépenses totales : 160 millions d'euros sur 555,4 milliards d'euros représentent 0,029 %. Même les 350 millions d'euros attendus seulement en 2031 atteignent 0,063 %.
En retenant l'endettement total de 203,7 milliards d'euros plutôt que le budget central, on obtient environ sept heures. Nous calculons délibérément avec le chiffre le plus bas, parce qu'il présente la mesure sous un jour plus favorable et que le constat tient malgré tout.
La fiscalité crypto s'inscrit dans un plan d'action contre la fraude fiscale et l'argent non déclaré, censé rapporter au total environ un milliard d'euros. Avec 160 millions d'euros, la part crypto en constitue la fraction la plus modeste.
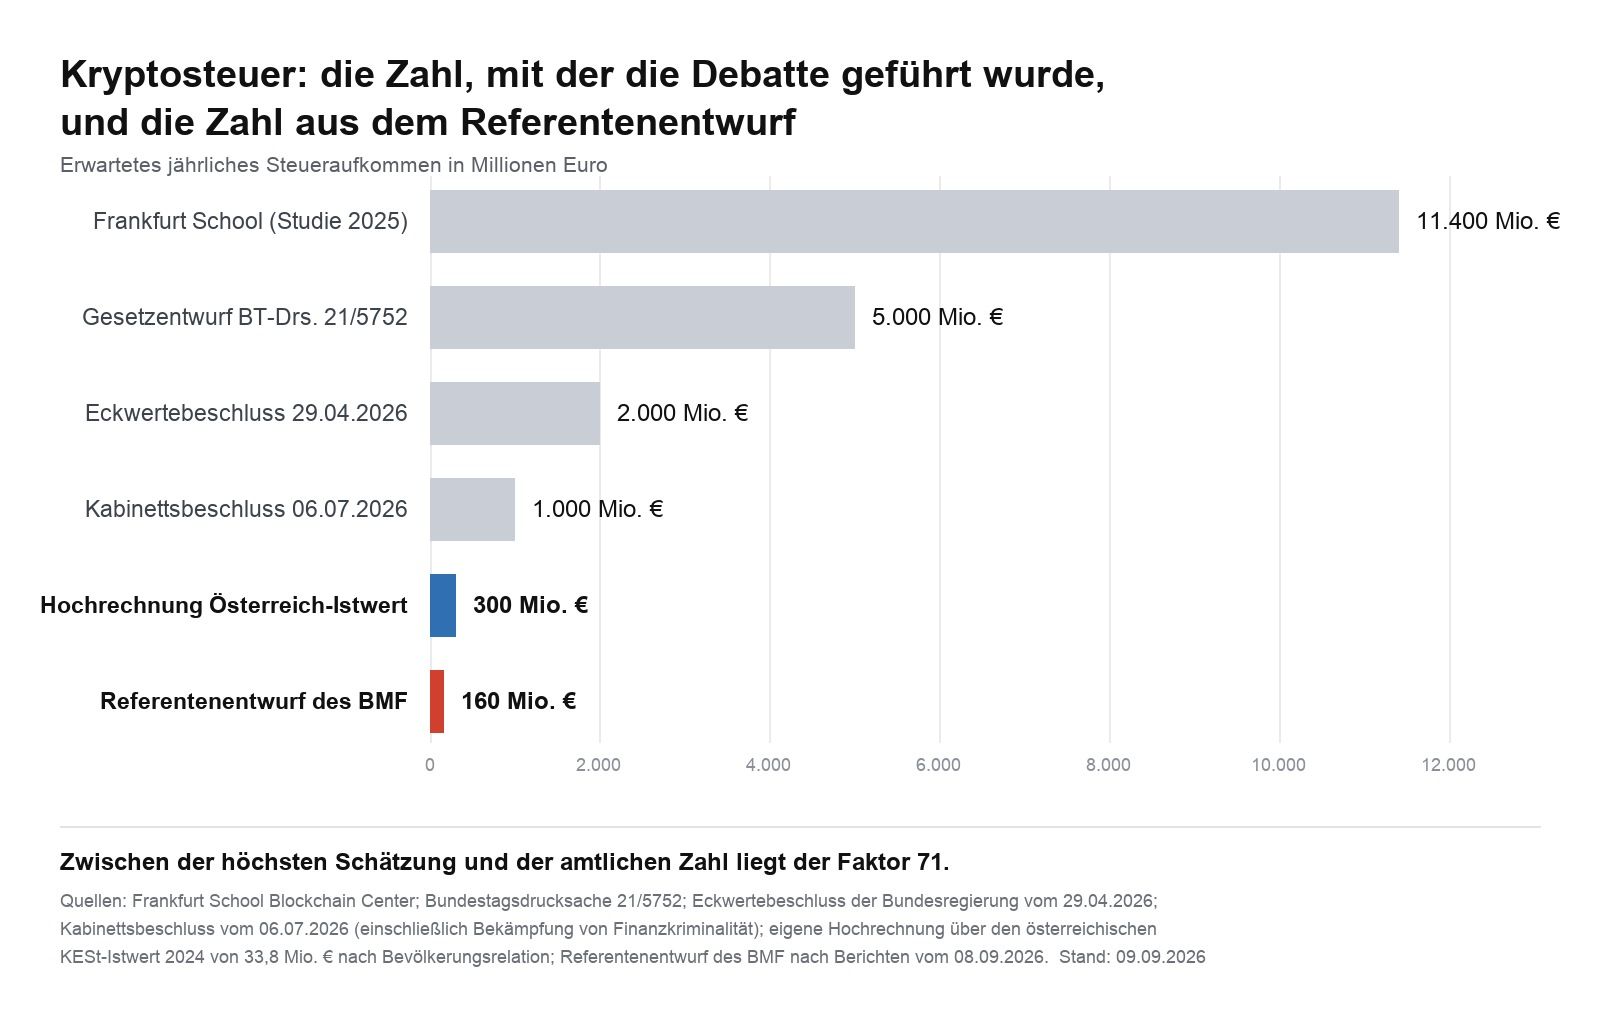

Comment 11,4 milliards d'euros sont devenus 160 millions
Le débat sur la suppression du délai de détention est mené depuis le printemps 2026 avec des montants plusieurs fois supérieurs. L'évolution se documente sans lacune :
| Date | Source | Rendement attendu |
|---|---|---|
| 2025 | Frankfurt School Blockchain Center | jusqu'à 11,4 milliards d'euros |
| 5 mai 2026 | projet de loi, document parlementaire 21/5752 | au moins 5 milliards d'euros |
| 29 avril 2026 | décision d'orientation du gouvernement fédéral | 2 milliards d'euros |
| 6 juillet 2026 | décision du conseil des ministres, criminalité financière comprise | 1 milliard d'euros |
| 8 septembre 2026 | avant-projet du ministère fédéral des Finances | 160 millions d'euros |
Entre le montant le plus élevé et le chiffre officiel, l'écart est d'un facteur 71. Ce n'est pas une nuance à l'intérieur d'une estimation ; c'est la différence entre une ligne budgétaire et un arrondi.
La vérification était possible de longue date. L'Autriche a supprimé le délai de détention dès 2022 et constitue le seul test réel en Europe. Les prestataires y ont reversé, en 2024, 33,8 millions d'euros d'impôt sur les revenus du capital tirés des cryptomonnaies. En extrapolant cette valeur à l'Allemagne au prorata de la population, on aboutit à environ 300 millions d'euros. Nous avons publié cette extrapolation le 12 août 2026, soit quatre semaines avant l'avant-projet ; elle est consultable dans la prise de position sur la réponse de la commission des finances. Le ministère fédéral des Finances se situe aujourd'hui dans le même ordre de grandeur, tandis que les chiffres utilisés dans le débat politique étaient six à soixante-dix fois trop élevés.
La fédération Bitcoin Bundesverband avait adressé quinze questions de méthode à l'estimation de 11,4 milliards d'euros, portant notamment sur l'origine des données, la représentativité de l'échantillon et l'absence de marges d'erreur. Elles restent sans réponse à ce jour.
Ce que Klingbeil a dit dans son discours budgétaire
Dans son discours de présentation, Klingbeil a défendu l'endettement nouveau comme un investissement, cité les infrastructures, les hôpitaux et les écoles, et annoncé un paquet d'allègements de dix milliards d'euros, financé par une imposition plus forte des revenus très élevés. Quant à l'équilibre budgétaire strict, il a estimé qu'il était devenu « un fétiche » à une époque de taux bas.
Les cryptoactifs, le bitcoin, le délai de détention et le paragraphe 23 de la loi relative à l'impôt sur le revenu n'ont pas été évoqués dans ce discours. La fiscalité crypto ne figure pas davantage comme poste distinct dans le projet de budget 2027. Ces deux constats s'expliquent et ne se contredisent pas : selon l'avant-projet, la recette ne doit intervenir qu'à partir de 2028, donc en dehors de l'exercice budgétaire dont le Bundestag débat actuellement. Y voir un silence délibéré serait excessif. La chronologie n'en reste pas moins remarquable. Le texte est entré en concertation le jour même où le ministre s'exprimait sur le budget auquel il doit contribuer.
Le conflit d'objectifs inscrit dans le modèle de fiscalité crypto
L'intention affichée est d'imposer la spéculation. Pour les investisseurs de court terme, le modèle retenu produit l'effet inverse. Celui qui vend aujourd'hui des cryptoactifs en moins d'un an acquitte son taux personnel d'impôt sur le revenu, jusqu'à 45 %, majoré de la contribution de solidarité. Selon l'avant-projet, le même investisseur paiera à l'avenir un taux forfaitaire de 25 %. Le député conservateur Olav Gutting avait déjà chiffré cet effet le 31 juillet 2026.
La réforme allège donc la négociation de court terme et alourdit la détention longue, aujourd'hui exonérée au-delà d'un an. Sur une plus-value de 100 000 euros après plus d'un an de détention, l'écart se chiffre : 0 euro d'impôt aujourd'hui, 26 375 euros contribution de solidarité comprise selon l'avant-projet.

Ce que les investisseurs peuvent retenir de la fiscalité crypto
Pour les avoirs acquis jusqu'au 31 décembre 2026, rien ne change en l'état de l'avant-projet. Ils demeurent dans le système actuel : une année de détention, puis une cession exonérée. Cela vaut également pour un achat effectué en décembre 2026, dont le délai d'un an n'expire qu'en décembre 2027. C'est la date d'acquisition qui compte, non la date de la vente ni l'année civile.
Il en découle une incitation à avancer les achats prévus au quatrième trimestre 2026. Trois éléments accompagnent ce raisonnement :
- La date butoir figure dans un avant-projet, pas au Journal officiel. Le document se trouve en coordination préalable entre les ministères. Le conseil des ministres, le Bundestag et le Bundesrat ne s'en sont pas encore saisis.
- Une date butoir située dans l'avenir peut être avancée. Lorsqu'un législateur observe un effet d'annonce, déplacer la date butoir au jour de la décision du conseil des ministres ou du dépôt du texte est un procédé courant en droit fiscal. Le projet de loi de mai 2026 plaçait expressément sa date butoir dans le passé. Rien ne garantit que l'échéance actuelle tiendra jusqu'au bout.
- Pour les portefeuilles mixtes, l'ordre de consommation est déterminant. Selon la circulaire du ministère des Finances du 6 mars 2025, le délai de détention s'apprécie portefeuille par portefeuille, les cryptoactifs acquis en premier étant réputés cédés en premier. Celui qui vend après 2027 consomme donc d'abord les avoirs anciens protégés. Les éléments connus à ce jour ne permettent pas de dire si l'avant-projet comporte une règle propre sur ce point.
Sur l'effet de marché, très commenté en ce moment, une mise en perspective sobre : un effet d'anticipation est plausible, son ampleur reste limitée. Selon l'estimation de la Frankfurt School, environ sept millions d'investisseurs allemands détiennent des cryptoactifs pour quelque 400 milliards d'euros. Même si plusieurs milliards supplémentaires étaient investis au cours des derniers mois de l'année, ils se répartiraient sur un volume d'échanges mondial qui atteint chaque jour plusieurs dizaines de milliards de dollars pour le seul bitcoin. En tirer une prévision de cours revient à vendre une supposition pour un calcul.
La suite de la procédure sur la fiscalité crypto
L'avant-projet est la version de travail d'un service spécialisé. Il lui reste à franchir la concertation interministérielle, l'audition des fédérations, la décision du conseil des ministres, les trois lectures au Bundestag et l'examen par le Bundesrat. À chacune de ces étapes, le taux, la date butoir et le régime transitoire peuvent encore être modifiés.
En parallèle, la pétition parlementaire 201716 suit son cours. Elle a atteint en août le quorum de 30 000 signatures en 48 heures et ouvre donc droit à un débat public devant la commission des pétitions. La période de signature court jusqu'au 15 septembre 2026. Nous avons fait le point sur l'état de la procédure dans un article distinct.
Questions fréquentes sur la fiscalité crypto en Allemagne
Dois-je payer dès maintenant des impôts sur mes gains en cryptomonnaies ?
Non. Le droit actuel reste inchangé : les gains tirés d'une cession dans le patrimoine privé sont imposables lorsque moins d'un an sépare l'acquisition de la vente. Au-delà d'un an, ils restent exonérés.
J'achète en décembre 2026. Suis-je protégé ?
En l'état de l'avant-projet, oui, puisque l'acquisition intervient avant la date butoir. Cela n'a rien de juridiquement contraignant tant qu'aucune loi n'a été adoptée.
Qu'advient-il de mon plan d'épargne au passage de l'année ?
Chaque exécution constitue une acquisition à part entière, avec sa propre date. Les versements effectués jusqu'au 31 décembre 2026 relèveraient de l'ancienne règle, ceux effectués à partir de janvier 2027 de la nouvelle.
L'impôt s'applique-t-il dès 2027 ?
La loi doit entrer en vigueur le 1er janvier 2027, mais elle ne vise que les avoirs acquis à compter de cette date. La retenue automatique par les prestataires ne doit commencer qu'au 1er janvier 2028.
Combien cet impôt rapporte-t-il à l'État ?
Selon l'estimation de l'avant-projet, 160 millions d'euros à partir de 2028 et environ 350 millions d'euros par an à l'horizon 2031.
Sources
- Bundestag allemand, archives textuelles sur le dépôt du budget 2027, documents parlementaires 21/7300, 21/7301 et 21/7650 : bundestag.de
- Document parlementaire 21/5752, projet de loi modifiant le paragraphe 23 de la loi relative à l'impôt sur le revenu : dserver.bundestag.de
- Bundestag allemand, brève sur le rejet du projet de loi le 20 mai 2026 : bundestag.de
- Circulaire du ministère fédéral des Finances du 6 mars 2025 relative au traitement fiscal de certains cryptoactifs, référence IV C 1 - S 2256/00042/064/043
- Bitcoin Bundesverband, questionnaire sur l'estimation de 11,4 milliards d'euros : bitcoin-bundesverband.de
- Éléments relatifs au contenu de l'avant-projet d'après les informations de presse du 8 septembre 2026. Le texte intégral n'a pas été publié officiellement à ce jour.
(Au 9 septembre 2026. Cet article ne constitue pas un conseil en investissement. Les cours et les grilles tarifaires évoluent ; vérifiez les conditions auprès du prestataire avant tout achat.)
Note de transparence : Cet article a été rédigé avec l’aide d’une intelligence artificielle et relu par notre rédaction avant publication. Tous les chiffres et affirmations ont été vérifiés à partir des sources primaires liées dans le texte.
Articles liés
- Fiscalité crypto en Allemagne : ce qui s'applique en 2026 et ce qui doit changer en 2027
- Délai de détention et protection des acquis : pourquoi le 31 décembre 2026 devient la date butoir de l'avant-projet allemand
- Le délai de détention crypto vacille : ce qu’il faut vérifier avant le 31 décembre
- Fiscalité crypto devant le conseil des ministres le 14 octobre : « Les prises de position ne sont possibles que jusqu’au 6 octobre »
- Report de pertes crypto en Allemagne : ce que deviennent vos moins-values anciennes face au projet 2027
Sur quels sujets devrions-nous approfondir ?
Sélectionne les sujets qui t'intéressent vraiment. Tes choix alimentent directement notre planification éditoriale.
Des news crypto qui valent vraiment ton temps.
Chaque semaine. 60 secondes de lecture. Soigneusement sélectionnées par nos rédacteurs : pas de hype, pas de mails promotionnels, pas de spam.
Plus sur ce sujet
Voir tout
October 2, 2026 11:41 PM
0 euro de coût d’acquisition dans le projet fiscal crypto : comment vérifier un salaire versé en bitcoins
L’avant-projet retient un coût d’acquisition de zéro euro pour les crypto-actifs reçus en contrepartie de prestations non imposées selon le nouveau régime. Pour un salaire, un loyer ou des honoraires en bitcoins, le même montant entrerait deux fois dans le calcul fiscal.
September 7, 2026 8:24 AM

Le délai de détention crypto est maintenu : la réforme de l'impôt sur le revenu 2027 laisse l'article 23 intact
Le conseil des ministres allemand a adopté le 2 septembre 2026 le projet de loi de réforme de l'impôt sur le revenu 2027, et les crypto-actifs n'y figurent pas. Le délai de détention d'un an prévu à l'article 23 continue donc de s'appliquer sans changement.
August 18, 2026 2:24 PM

Délai de détention crypto en Allemagne : deux modèles fiscaux séparés par 21 100 euros
« La crypto sera imposée comme les actions » est la phrase la plus citée du débat, et elle ne correspond à aucun des deux modèles réellement sur la table. L'un figure dans une communication du conseil des ministres, l'autre dans le texte intégral d'une proposition de loi rejetée. Sur 100 000 euros de gain, 21 100 euros les séparent.
September 16, 2026 8:15 PM

Bitcoin en garantie d'un prêt : quand l'impôt allemand s'applique quand même
Déposer des bitcoins en garantie d'un prêt ne constitue pas une vente en Allemagne, car l'article 39 du code des impôts vous en maintient l'attribution fiscale. L'impôt n'apparaît qu'à la réalisation de la garantie, et seule compte alors la durée pendant laquelle vous aviez détenu les coins.
October 2, 2026 5:39 AM

Donner des bitcoins : quand compte la valeur du cours, quand seulement le prix d'achat ?
Un don en bitcoins à une organisation d'intérêt général est déductible au titre d'un don en nature, et le don lui-même ne fait naître aucune plus-value imposable. La hauteur de la déduction tient au seul point de savoir si une vente aurait été imposable le jour de la libéralité.
August 21, 2026 5:27 AM

Vente forcée sur une plateforme crypto : quel moment compte pour le délai de détention et ce qu'il faut documenter
Chez Luno, Kraken et Valour, les délais expirent, après quoi le prestataire réalise lui-même le solde restant. Sur le plan fiscal, il s'agit d'une cession, et c'est l'horodatage de la plateforme qui fait foi.
September 24, 2026 11:21 PM

Bitcoin pour la retraite : ce qui s’applique à partir de 2027 et ce que vous décidez maintenant
Le bitcoin n’est admis dans aucun produit d’épargne retraite subventionné, pas même dans le nouveau compte d’épargne retraite à partir de 2027. Qui veut malgré tout mettre les crypto-actifs au service de sa retraite passe par le patrimoine privé, et là une date butoir fin 2026 est en train de déplacer les règles fiscales.
September 8, 2026 2:20 AM

Délai de détention crypto : ce qui se passe après la clôture des signatures de la pétition 201716 le 15 septembre
Rétrospective au 27 septembre 2026 : le délai de signature de la pétition 201716 du Bundestag, qui demande le maintien du délai de détention d’un an pour les cryptoactifs, a expiré le 15 septembre 2026. Cet article explique ce qui a pris fin ce jour-là, comment la commission des pétitions poursuit et pourquoi aucun investisseur ne doit vendre pour autant.
August 31, 2026 11:33 PM

Fiscalité du prêt de cryptomonnaies : le taux personnel plutôt que le prélèvement forfaitaire, et le bon numéro de dossier
Selon l'unique jugement rendu à ce jour par un tribunal fiscal, les revenus du prêt de cryptomonnaies relèvent du § 22 n° 3 de la loi allemande sur l'impôt sur le revenu et donc de votre taux d'imposition personnel. Le pourvoi est pendant devant la Cour fédérale des finances sous le numéro VIII R 22/25, et non sous celui que citent de nombreux articles spécialisés.
September 27, 2026 11:17 AM

Prévision Shiba Inu : ce qu’il faut vérifier sur le SHIB avant l’échéance du 31 décembre
Le SHIB cote 0,00000592 dollar au 27 septembre 2026, environ 93 % sous son plus haut historique. Pour les investisseurs allemands, une date compte aujourd’hui davantage que le graphique : le 31 décembre 2026.
September 22, 2026 11:15 AM

Circle prête contre du bitcoin via le cirBTC : pourquoi le jeton enveloppé peut coûter le délai de détention en Allemagne
Circle a lancé le 21 septembre 2026 des crédits garantis par des bitcoins déposés. En Allemagne, le détour par le jeton cirBTC constitue très probablement un échange, et un échange remet à zéro votre délai de détention d'un an.
September 18, 2026 11:16 AM

Bitcoin et exit tax : ce qui s’applique quand vous quittez l’Allemagne
Qui s’expatrie avec du bitcoin redoute une imposition de sortie sur ses plus-values latentes et ne trouve rien de tel dans la loi. Les vrais risques se jouent sur quatre points : le domicile, le délai de détention, la forme juridique du placement et la déclaration automatique à partir de 2026.
August 12, 2026 7:29 PM

Fiscalité des actions tokenisées en Allemagne : quand le délai de détention d’un an s’applique et quand l’impôt forfaitaire l’emporte
Quand vous achetez une action tokenisée, vous appliquez souvent la règle des cryptos : un an de détention, puis l’exonération. Pour ces produits, l’hypothèse ne tient généralement pas, et cet article montre, à partir du texte de loi, quel critère décide du régime fiscal et comment le repérer dans la documentation de l’émetteur.
August 21, 2026 2:42 PM

Déduire une perte totale en crypto : quand le fisc reconnaît des jetons sans valeur
Un jeton effondré ne réduit votre impôt qu’à partir du moment où vous le cédez réellement. Ce qui s’applique au délistage, à l’insolvabilité d’une plateforme et aux avoirs sans valeur, et comment imputer vos pertes.
August 10, 2026 6:18 PM

Prêt de bitcoins en Autriche : quand l’impôt s’applique
Prêter des bitcoins et percevoir des intérêts : quand les revenus de prêt sont taxés à 27,5 % en Autriche et quel cours de conversion retenir.
September 19, 2026 5:28 PM

Minage de cryptomonnaies et fiscalité : quand le fisc qualifie votre minage d'activité commerciale
Qui mine des crypto-actifs perçoit des revenus imposables dès la première récompense ; selon le ministère fédéral des Finances, le minage n'est jamais une gestion de patrimoine privé. Ce guide suit les numéros marginaux de la circulaire pour montrer quand votre minage devient commercial et ce que vous pouvez déduire.
September 14, 2026 11:26 AM

Prendre ses plus-values sur Ethereum ou attendre la fin du délai de détention ? Ce que le bond du cours change pour votre fiscalité
L’ether a atteint le 11 septembre 2026 son plus haut niveau depuis fin janvier, et beaucoup se demandent s’il faut vendre maintenant. En Allemagne, la réponse tient d’abord à la date d’achat : nous calculons quelles tranches sont exonérées et lesquelles affichent réellement un gain.
September 10, 2026 2:15 AM

Fiscalité du staking en Allemagne : perception, seuil de 256 euros et délai de détention
Le staking est imposé deux fois : une première fois à la perception de la récompense, une seconde lors de la vente. Cet article explique les deux moments, le seuil de 256 euros, le délai propre de douze mois et les règles applicables au liquid staking, au restaking et aux ETP de staking.
September 12, 2026 11:14 PM
CFD crypto ou achat de cryptoactifs : ce que changent le levier, la liquidation et la fiscalité
Avec un CFD crypto, vous détenez un contrat ; avec un achat direct, le cryptoactif lui-même. De cette différence découlent le levier plafonné à 2:1, la liquidation forcée, la charge fiscale et la question de savoir qui répond de votre argent en cas de coup dur.
September 9, 2026 8:18 PM
Calculer l’impôt sur les cryptomonnaies : formule, exemple chiffré et tableau
Prix de cession moins prix de revient moins frais : la formule est simple, l’ordre d’imputation ne l’est pas. Avec un exemple chiffré, un tableau pour les tranches de revenus habituelles et les points où tout simulateur perd en précision.
October 1, 2026 8:39 PM

Fiscalité des cryptomonnaies et retenue à la source dès 2028 : ce qu’il faut vérifier
L’avant-projet du ministère allemand des Finances passe en conseil des ministres le 14 octobre 2026. La partie sous-exposée du texte est la retenue à la source à partir de 2028 : quels prestataires devront retenir l’impôt sur les revenus de capitaux, pourquoi la conservation personnelle et les plateformes étrangères en restent exclues, et ce que vous devriez documenter d’ici au 31 décembre.
September 9, 2026 5:31 PM

Bitcoin et fiscalité en Allemagne : délai de détention, plan programmé, ETP et minage
Les plus-values en bitcoins sont exonérées après douze mois. Ce que cela implique pour un plan programmé aux douze délais, pourquoi les ETP sont imposés autrement, et ce qui vaut pour le minage, la donation et les pertes.
September 9, 2026 5:16 PM

Bitcoin 29 % sous son niveau de l'an dernier : quelles pertes crypto exploiter avant la fin du délai de détention d'un an
Neuf des dix grands cryptoactifs cotent aujourd'hui plus bas qu'il y a exactement douze mois, Bitcoin à lui seul de 29,2 %. Nous avons mesuré nous-mêmes les séries de cours et montrons pourquoi la date d'achat décide seule de la valeur fiscale de votre perte.

September 27, 2026 2:19 PM

Cours du Dogecoin : ce qu’il faut vérifier sur le délai de détention et la conservation avant la fin d’année
Le cours du Dogecoin s’établit à 0,0977 dollar le 27 septembre 2026 et bouge à peine depuis un jour. C’est précisément ce calme qui permet de passer en revue sans précipitation le délai de détention, l’obligation déclarative à partir de 2026 et la conservation.
September 25, 2026 11:26 PM

Vendre des bitcoins entre particuliers : la fiscalité en Allemagne et les justificatifs nécessaires
Lors d'une vente directe à un particulier, le même délai d'un an s'applique qu'en bourse, mais le relevé fiscal fait défaut. Ce guide présente le calcul, le seuil de 1 000 euros et les justificatifs que l'administration veut voir.
September 17, 2026 11:25 PM

Vendre son bitcoin à perte et le racheter aussitôt : ce que cela fait à votre délai de détention
L'Allemagne ne connaît pas de règle de wash sale : la perte reste déductible même en cas de rachat immédiat. Le rachat fait toutefois repartir de zéro le délai d'un an pour chaque nouvelle unité.
September 17, 2026 8:15 PM

Donner des bitcoins à ses enfants : abattement, délai de détention et déclaration au fisc
Transmettre des bitcoins à son enfant, c'est lui transmettre aussi son délai de détention et son cours d'entrée. Ce guide expose ce qui s'applique vraiment en Allemagne en matière d'abattement, de délai de déclaration, de représentation et de conservation.
Vous pourriez aussi aimer