
Calculer l’impôt sur les cryptomonnaies : formule, exemple chiffré et tableau
Prix de cession moins prix de revient moins frais : la formule est simple, l’ordre d’imputation ne l’est pas. Avec un exemple chiffré, un tableau pour les tranches de revenus habituelles et les points où tout simulateur perd en précision.



Sur quels sujets devrions-nous approfondir ?
Sélectionne les sujets qui t'intéressent vraiment. Tes choix alimentent directement notre planification éditoriale.
Des news crypto qui valent vraiment ton temps.
Chaque semaine. 60 secondes de lecture. Soigneusement sélectionnées par nos rédacteurs : pas de hype, pas de mails promotionnels, pas de spam.
La formule est simple : prix de cession moins prix de revient moins frais donne la plus-value. Si elle dépasse le seuil d’exonération de 1 000 euros et que moins d’un an sépare l’achat de la vente, elle est imposée à votre taux personnel. La difficulté n’apparaît qu’en cas d’achats multiples d’une même monnaie, car c’est alors l’ordre qui décide.
Cet article déroule le calcul sur un exemple concret, fournit un tableau pour les tranches de revenus habituelles et désigne les points où tout simulateur atteint ses limites.
La formule
La plus-value imposable au sens du paragraphe 23 de la loi allemande relative à l’impôt sur le revenu s’obtient ainsi :
prix de cession moins prix de revient moins frais déductibles = plus-value ou moins-value
Le prix de revient comprend le prix d’achat, frais d’acquisition inclus. Les frais déductibles recouvrent les frais supportés à la vente et les coûts de transaction directement rattachables à l’opération. Ne sont pas déductibles les charges générales telles qu’un portefeuille matériel ou des droits de garde.
Un exemple chiffré
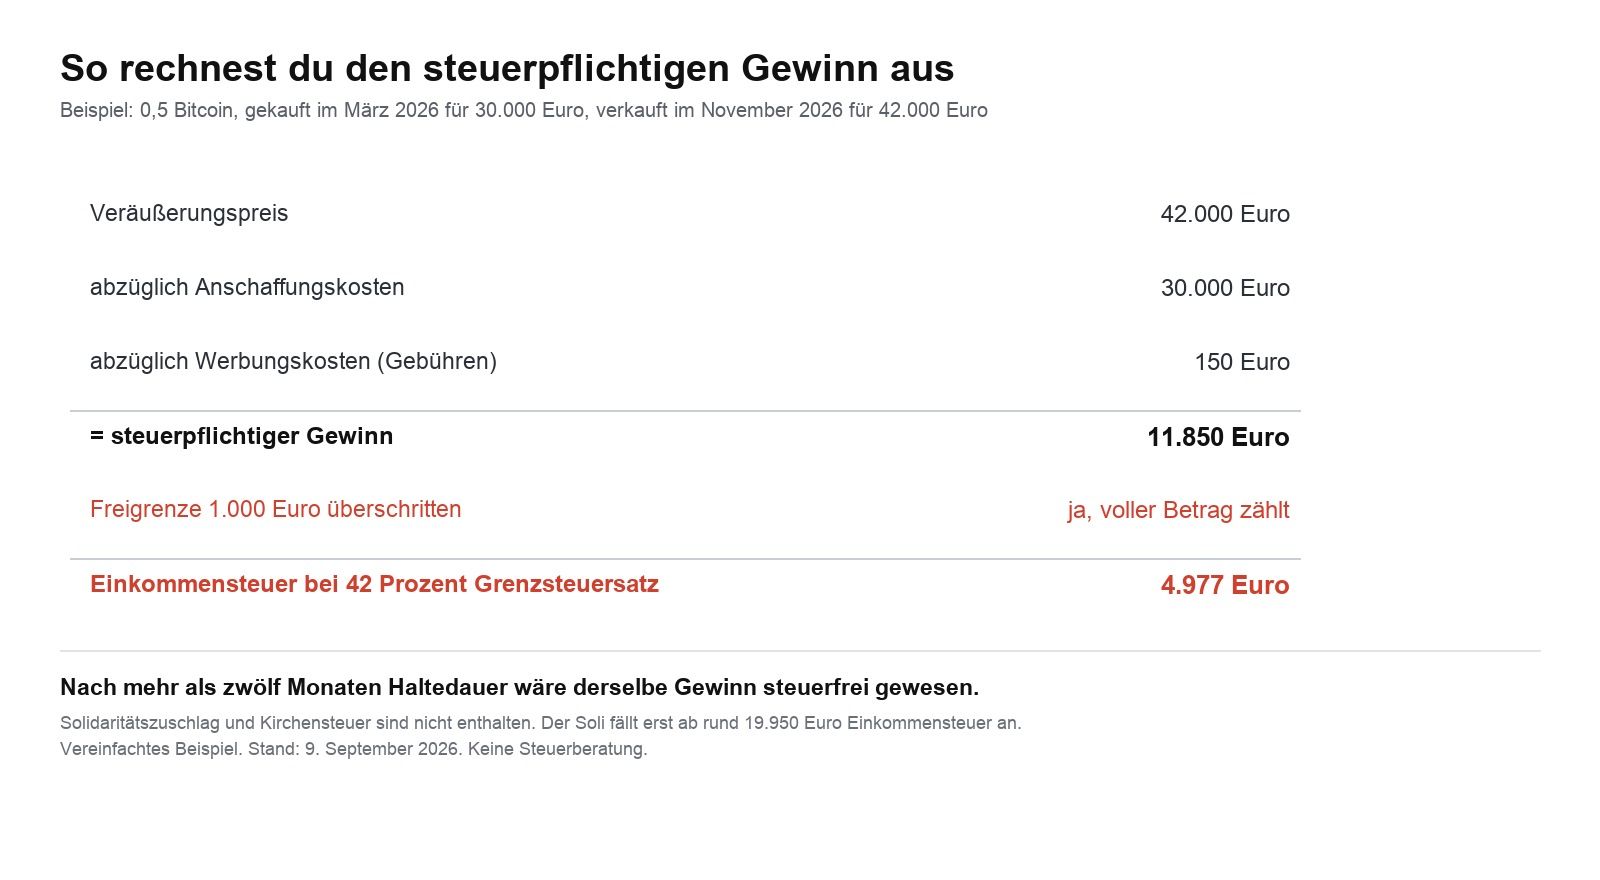
Le point décisif figure à la dernière ligne : si plus de douze mois avaient séparé l’achat de la vente, la même plus-value serait restée exonérée. La durée de détention est le seul paramètre qui ramène le montant à zéro.
Surveillez également le seuil d’exonération. Il s’élève à 1 000 euros et s’apprécie sur l’ensemble des cessions privées d’une même année. Il s’agit d’un seuil et non d’un abattement : pour une plus-value de 1 001 euros, l’imposition porte sur la totalité du montant, et non sur le seul euro excédentaire.
Ce qu’il reste d’une plus-value de 10 000 euros
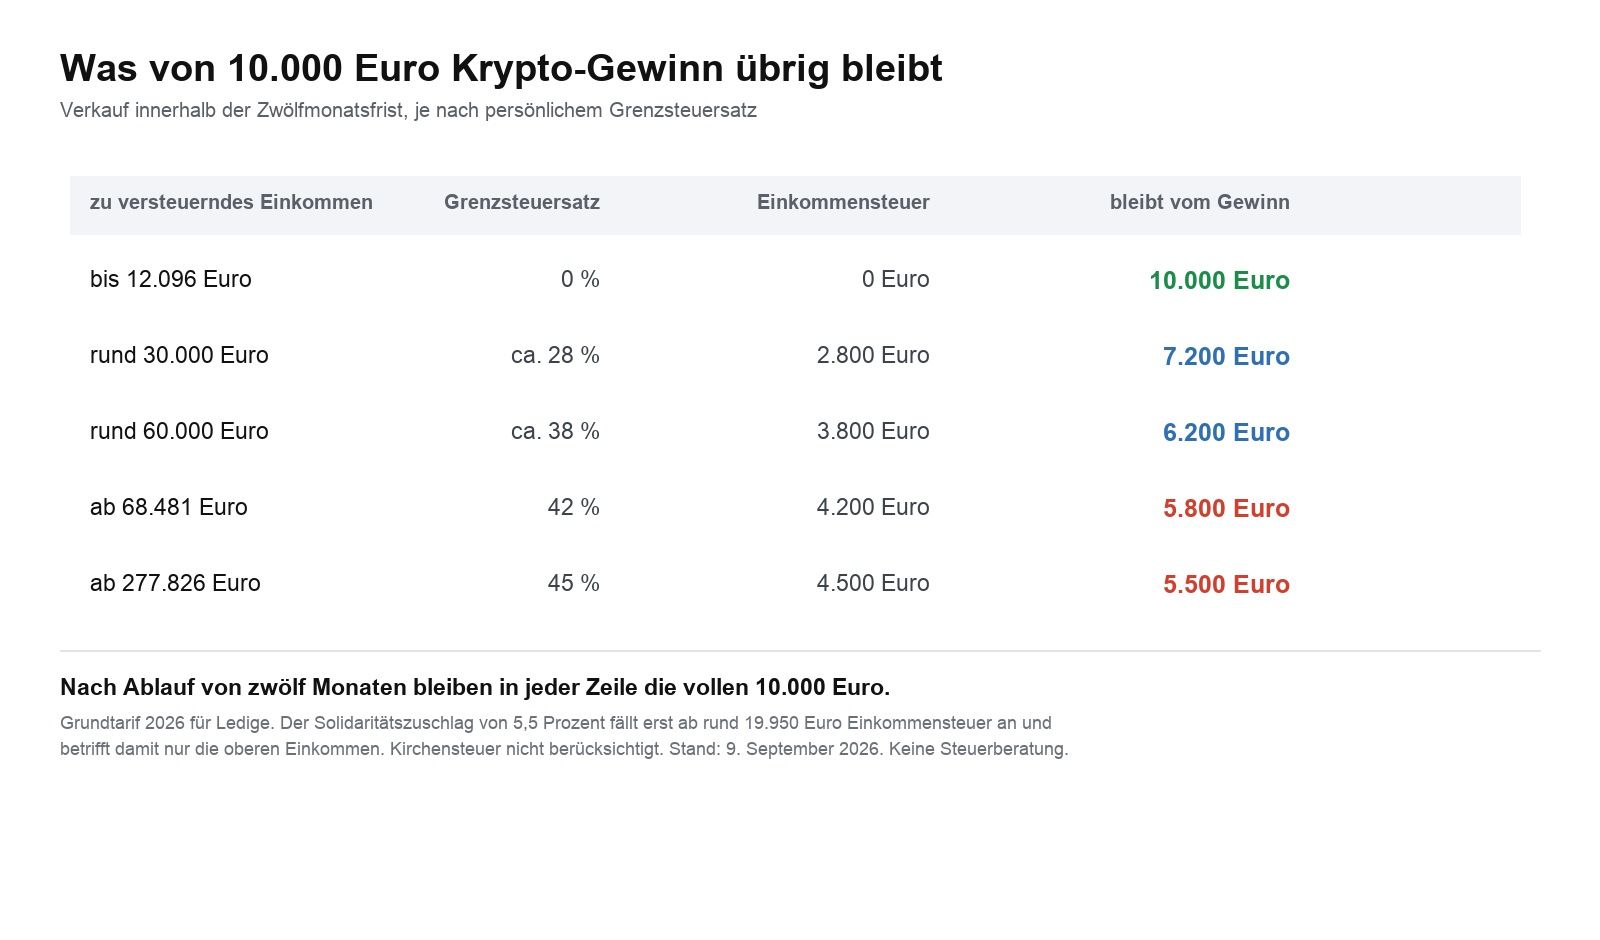
Le tableau reprend le barème de base 2026 pour un célibataire. Deux précisions s’imposent, car elles sont souvent mal présentées.
D’abord la contribution de solidarité. Elle représente 5,5 % de l’impôt sur le revenu, mais n’est due qu’à partir d’un impôt d’environ 19 950 euros. Pour la plupart des investisseurs situés dans les lignes basses du tableau, elle n’apparaît pas. Les simulateurs qui l’ajoutent de façon forfaitaire surestiment le résultat.
Ensuite le taux marginal. Il s’applique à l’euro supplémentaire, non à l’ensemble de vos revenus. Une plus-value en cryptomonnaies peut par ailleurs vous faire changer de tranche, de sorte que le taux moyen augmente. Celui qui se situe près d’une limite a intérêt à calculer plus finement qu’avec un tableau.

Ce dont vous avez besoin pour le calcul
Pour chaque position vendue, quatre données sont nécessaires. S’il en manque une, le calcul se transforme en estimation :
- la date d’acquisition avec l’heure, car le délai court au jour près ;
- le prix de revient en euros, frais d’acquisition inclus ;
- la date et le prix de cession, également en euros ;
- le portefeuille ou la plateforme, car l’appréciation se fait portefeuille par portefeuille.
Lors d’un échange d’un jeton contre un autre, il n’existe pas de prix en euros. Il faut alors retenir la valeur de marché au moment de l’échange, pour les deux volets de l’opération.
Le point où tout simulateur perd en précision
Tant que vous avez acheté une fois et vendu une fois, le calcul est trivial. Dès lors que vous avez acheté plusieurs fois, c’est l’ordre d’imputation qui détermine quels jetons sont réputés vendus, et donc l’impôt.
La circulaire du ministère fédéral des Finances du 6 mars 2025 fixe cet ordre : l’identification unitaire s’applique en premier lieu, lorsque vous pouvez démontrer quels jetons précis ont été cédés. À défaut, les actifs cryptographiques acquis en premier sont réputés cédés en premier pour le calcul du délai de détention. Pour la valorisation, la méthode de la moyenne s’applique, et par simplification la méthode FIFO peut y être également retenue.
Cet ordre joue en général en votre faveur, puisqu’il consomme d’abord les positions les plus anciennes, donc souvent exonérées. Mais il n’est correctement applicable que si votre historique est sans lacune. Notre article sur le bitcoin et la fiscalité montre ce qu’il en est pour un plan d’épargne.
Quand un simulateur suffit et quand il ne suffit plus
Un simulateur simple convient si vos achats sont peu nombreux, réalisés sur une même plateforme, et si vous négociez exclusivement contre des euros. Vous pouvez alors reproduire la formule ci-dessus dans un tableur.
Un outil spécialisé devient utile dès que l’un de ces points est réuni :
- vous négociez sur plusieurs plateformes ou transférez des avoirs entre portefeuilles ;
- vous échangez un jeton contre un autre, car chaque opération exige alors deux valeurs de marché ;
- vous détenez un plan d’épargne comportant de nombreuses fractions ;
- vous percevez des revenus de staking ou de prêt, à valoriser au moment de leur encaissement.
Les outils capables de le faire et leur coût figurent dans notre comparatif des logiciels fiscaux crypto. Une précision sur ce qu’il faut en attendre : aucun outil ne remplace l’appréciation fiscale au cas par cas, et aucun n’engage sa responsabilité sur le résultat.

Ce qui changerait au calcul à partir de 2027
Selon l’avant-projet du ministère fédéral des Finances du 8 septembre 2026, le calcul deviendrait nettement plus simple : 25 % de prélèvement forfaitaire majoré de la contribution de solidarité sur la plus-value, indépendamment de la durée de détention, mais sans la question du délai de douze mois.
En l’état du projet, seuls seraient concernés les actifs cryptographiques acquis après le 31 décembre 2026. Pour tout ce qui précède, le calcul resterait tel qu’il est exposé ici. Rien n’est adopté ; le détail figure dans notre article consacré à la date butoir et à la protection des acquis.
Questions fréquentes
Comment calculer l’impôt sur les plus-values en cryptomonnaies ?
Prix de cession moins prix de revient moins frais donne la plus-value. Celle-ci est imposée à votre taux personnel dès lors que la vente est intervenue dans un délai de douze mois et que la plus-value totale dépasse 1 000 euros.
Existe-t-il un simulateur fiscal crypto gratuit ?
Pour les cas simples, la formule dans un tableur suffit. Les simulateurs gratuits en ligne ne traitent le plus souvent qu’une seule opération et ne tiennent compte ni de l’ordre d’imputation ni du seuil d’exonération apprécié sur l’ensemble des opérations.
Quel est le taux d’imposition des cryptomonnaies ?
Il n’existe pas de taux propre. C’est votre taux personnel d’impôt sur le revenu, de 14 à 45 %, qui s’applique. Au-delà de douze mois de détention, aucun impôt n’est dû.
La contribution de solidarité s’ajoute-t-elle toujours ?
Non. Elle n’est due qu’à partir d’un impôt sur le revenu d’environ 19 950 euros et ne concerne donc que les revenus les plus élevés.
Comment calculer un échange d’un jeton contre un autre ?
Vous retenez la valeur de marché au moment de l’échange. Le jeton remis est réputé cédé, celui reçu est réputé acquis, avec un nouveau délai de douze mois.
Puis-je déduire les frais ?
Oui, dans la mesure où ils se rattachent à l’opération considérée. Les frais d’achat augmentent le prix de revient, les frais de vente réduisent la plus-value.
Sources
- paragraphe 23 de la loi allemande relative à l’impôt sur le revenu, sur les cessions privées ;
- circulaire du ministère fédéral des Finances du 6 mars 2025, référence IV C 1 - S 2256/00042/064/043, sur l’ordre d’imputation et la valorisation ;
- loi de 1995 relative à la contribution de solidarité, dans sa version applicable depuis 2021, sur le seuil ;
- éléments relatifs à l’avant-projet d’après les informations parues le 8 septembre 2026.
(Au 9 septembre 2026. Tous les exemples sont simplifiés et calculés hors impôt cultuel. Cet article ne constitue pas un conseil fiscal.)
Note de transparence : Cet article a été rédigé avec l’aide d’une intelligence artificielle et relu par notre rédaction avant publication. Tous les chiffres et affirmations ont été vérifiés à partir des sources primaires liées dans le texte.
Articles liés
- Bitcoin et dividendes en Autriche : comment fonctionne la compensation
- Vendre des bitcoins à un distributeur : la fiscalité en Autriche
- Fiscalité crypto en Allemagne : ce qui s'applique en 2026 et ce qui doit changer en 2027
- Vendre ses bitcoins de gré à gré : quelle fiscalité en Autriche
- Vendre du Bitcoin et retirer ses euros : comment cela se passe en Allemagne
Sur quels sujets devrions-nous approfondir ?
Sélectionne les sujets qui t'intéressent vraiment. Tes choix alimentent directement notre planification éditoriale.
Des news crypto qui valent vraiment ton temps.
Chaque semaine. 60 secondes de lecture. Soigneusement sélectionnées par nos rédacteurs : pas de hype, pas de mails promotionnels, pas de spam.
Plus sur ce sujet
Voir tout
August 10, 2026 6:18 PM

Prêt de bitcoins en Autriche : quand l’impôt s’applique
Prêter des bitcoins et percevoir des intérêts : quand les revenus de prêt sont taxés à 27,5 % en Autriche et quel cours de conversion retenir.
September 10, 2026 8:15 AM

Crédit bitcoin liquidé : quelle fiscalité en Autriche
Lorsque la garantie en bitcoins d’un crédit est liquidée, une plus-value imposable peut naître en Autriche. Et ce même si l’investisseur n’a pas voulu vendre.
September 9, 2026 2:18 AM

Fiscalité crypto en Allemagne : 160 millions d'euros pour un budget de 555 milliards
L'avant-projet du ministère fédéral allemand des Finances chiffre pour la première fois la fiscalité crypto : 160 millions d'euros à partir de 2028. Ce que ce montant représente dans le budget fédéral 2027, comment 11,4 milliards sont devenus 160 millions et ce que les investisseurs peuvent en retenir.
August 16, 2026 10:15 PM

Échanger des bitcoins contre des stablecoins : quelle fiscalité en Autriche ?
Échanger des bitcoins contre de l'USDT ou un autre stablecoin n'entraîne le plus souvent encore aucun impôt en Autriche. Dans quels cas l'échange devient malgré tout imposable.
August 21, 2026 5:27 AM

Vente forcée sur une plateforme crypto : quel moment compte pour le délai de détention et ce qu'il faut documenter
Chez Luno, Kraken et Valour, les délais expirent, après quoi le prestataire réalise lui-même le solde restant. Sur le plan fiscal, il s'agit d'une cession, et c'est l'horodatage de la plateforme qui fait foi.
August 22, 2026 8:31 AM

Départ d’Autriche avec des bitcoins : quelle valeur compte ?
Quitter l’Autriche avec des bitcoins peut déclencher l’imposition de sortie. Est déterminante en principe la valeur de marché au moment de la perte du droit d’imposition.
September 19, 2026 8:12 PM

Bitcoin vendu sans retenue fiscale autrichienne : que faire
Vous avez vendu des bitcoins sans retenue fiscale autrichienne ? La vente n'est pas pour autant exonérée. Quand la plus-value doit être déclarée soi-même à 27,5 %.
September 8, 2026 2:20 AM

Délai de détention crypto : ce qui se passe après la clôture des signatures de la pétition 201716 le 15 septembre
Rétrospective au 27 septembre 2026 : le délai de signature de la pétition 201716 du Bundestag, qui demande le maintien du délai de détention d’un an pour les cryptoactifs, a expiré le 15 septembre 2026. Cet article explique ce qui a pris fin ce jour-là, comment la commission des pétitions poursuit et pourquoi aucun investisseur ne doit vendre pour autant.
September 5, 2026 11:25 PM

Faux courriers du fisc allemand : pourquoi nul ne peut exiger 19 % de TVA sur votre achat crypto
Depuis le 1er septembre 2026, le ministère fédéral allemand des Finances met en garde contre de faux courriers qui réclament 19 % de TVA sur l'achat de cryptomonnaie en citant des transactions réelles. Cette taxe n'existe pas, et voici comment reconnaître la falsification.
September 14, 2026 11:26 AM

Prendre ses plus-values sur Ethereum ou attendre la fin du délai de détention ? Ce que le bond du cours change pour votre fiscalité
L’ether a atteint le 11 septembre 2026 son plus haut niveau depuis fin janvier, et beaucoup se demandent s’il faut vendre maintenant. En Allemagne, la réponse tient d’abord à la date d’achat : nous calculons quelles tranches sont exonérées et lesquelles affichent réellement un gain.
September 1, 2026 2:26 PM

Rapport fiscal Bitcoin erroné : ce que les investisseurs autrichiens peuvent faire
Les erreurs dans un rapport fiscal sur le bitcoin ne sont pas rares. Voici les données que les investisseurs autrichiens doivent vérifier et la manière de corriger un prélèvement erroné.
August 18, 2026 8:15 AM

Rapport fiscal du Bitcoin en Autriche 2026 : ce qui s’applique
Rapport fiscal du Bitcoin en Autriche : les données que les investisseurs peuvent exiger des plateformes crypto en 2026 et l’utilité du rapport pour la déclaration.
August 21, 2026 2:33 PM

Bitcoin sans coût d’acquisition : comment l’Autriche l’impose
Prix d’achat du bitcoin introuvable ? Comment l’Autriche calcule l’impôt, quand le coût d’acquisition forfaitaire s’applique et ce que les investisseurs peuvent faire.
August 31, 2026 11:24 AM

Bitcoin à l'étranger : l'obligation fiscale que les Autrichiens assument eux-mêmes
Des bitcoins vendus via une plateforme étrangère ? Quand les investisseurs autrichiens doivent déclarer eux-mêmes leurs plus-values et appliquer le taux de 27,5 %.
September 3, 2026 11:21 AM

Bitcoin perdu lors d’un piratage de portefeuille : quelle fiscalité en Autriche ?
Des bitcoins perdus à cause de pirates ? En Autriche, le vol d’avoirs détenus à titre privé ne crée en principe aucune perte utilisable sur le plan fiscal. Seule une indemnisation ultérieure change la donne.
August 22, 2026 5:47 PM

Compenser des pertes en bitcoin avec des plus-values sur actions en Autriche
Compenser des pertes en bitcoin avec des plus-values sur actions ? L’Autriche l’autorise en principe, mais sous conditions et le plus souvent par la déclaration d’impôt.
August 27, 2026 11:16 AM

Déclaration fiscale du Bitcoin en Autriche : quand elle est nécessaire
Malgré une plateforme crypto, une déclaration de revenus peut rester nécessaire en Autriche. Les plateformes étrangères, l’absence de retenue à la source et les pertes réparties entre prestataires en sont les cas typiques.
October 2, 2026 11:41 PM
0 euro de coût d’acquisition dans le projet fiscal crypto : comment vérifier un salaire versé en bitcoins
L’avant-projet retient un coût d’acquisition de zéro euro pour les crypto-actifs reçus en contrepartie de prestations non imposées selon le nouveau régime. Pour un salaire, un loyer ou des honoraires en bitcoins, le même montant entrerait deux fois dans le calcul fiscal.
October 2, 2026 5:39 AM

Donner des bitcoins : quand compte la valeur du cours, quand seulement le prix d'achat ?
Un don en bitcoins à une organisation d'intérêt général est déductible au titre d'un don en nature, et le don lui-même ne fait naître aucune plus-value imposable. La hauteur de la déduction tient au seul point de savoir si une vente aurait été imposable le jour de la libéralité.
October 1, 2026 8:39 PM

Fiscalité des cryptomonnaies et retenue à la source dès 2028 : ce qu’il faut vérifier
L’avant-projet du ministère allemand des Finances passe en conseil des ministres le 14 octobre 2026. La partie sous-exposée du texte est la retenue à la source à partir de 2028 : quels prestataires devront retenir l’impôt sur les revenus de capitaux, pourquoi la conservation personnelle et les plateformes étrangères en restent exclues, et ce que vous devriez documenter d’ici au 31 décembre.
September 22, 2026 11:15 AM

Circle prête contre du bitcoin via le cirBTC : pourquoi le jeton enveloppé peut coûter le délai de détention en Allemagne
Circle a lancé le 21 septembre 2026 des crédits garantis par des bitcoins déposés. En Allemagne, le détour par le jeton cirBTC constitue très probablement un échange, et un échange remet à zéro votre délai de détention d'un an.
August 17, 2026 11:24 PM
Impôt sur les plus-values en bitcoin en Autriche : la retenue de 27,5 %
Quand les plateformes crypto autrichiennes retiennent automatiquement 27,5 % d'impôt sur les plus-values, quels gains en bitcoins sont concernés et quand l'investisseur doit déclarer lui-même.
August 11, 2026 10:15 PM

Fiscalité crypto en Allemagne : le délai de détention d’un an menacé, ce que demande la pétition 201716
La pétition 201716 déposée au Bundestag réclame le maintien du délai de détention d’un an pour les actifs numériques et a déjà franchi le quorum de 30 000 signatures. L’article expose ce que prévoit la décision du conseil des ministres du 6 juillet 2026, ce qui en est contraignant et les justificatifs à rassembler dès maintenant.
September 9, 2026 8:12 PM
Crypto dans la déclaration d’impôt : où inscrire plus-values, moins-values et staking
Les cryptomonnaies relèvent de l’annexe SO, mais de deux rubriques différentes. Quand la déclaration s’impose, où portent plus-values, moins-values et revenus de staking, et pourquoi les numéros de ligne des anciens guides égarent.
September 2, 2026 2:39 PM

Bitcoin comme salaire en Autriche : quels impôts s'appliquent ?
Payé en bitcoins ? En Autriche, l'impôt sur les salaires frappe d'abord la valeur reçue. Les plus-values ultérieures sur le bitcoin peuvent ensuite s'y ajouter.
August 31, 2026 11:33 PM

Fiscalité du prêt de cryptomonnaies : le taux personnel plutôt que le prélèvement forfaitaire, et le bon numéro de dossier
Selon l'unique jugement rendu à ce jour par un tribunal fiscal, les revenus du prêt de cryptomonnaies relèvent du § 22 n° 3 de la loi allemande sur l'impôt sur le revenu et donc de votre taux d'imposition personnel. Le pourvoi est pendant devant la Cour fédérale des finances sous le numéro VIII R 22/25, et non sous celui que citent de nombreux articles spécialisés.

Vous pourriez aussi aimer