
Prendre ses plus-values sur Ethereum ou attendre la fin du délai de détention ? Ce que le bond du cours change pour votre fiscalité
L’ether a atteint le 11 septembre 2026 son plus haut niveau depuis fin janvier, et beaucoup se demandent s’il faut vendre maintenant. En Allemagne, la réponse tient d’abord à la date d’achat : nous calculons quelles tranches sont exonérées et lesquelles affichent réellement un gain.




Sur quels sujets devrions-nous approfondir ?
Sélectionne les sujets qui t'intéressent vraiment. Tes choix alimentent directement notre planification éditoriale.
Des news crypto qui valent vraiment ton temps.
Chaque semaine. 60 secondes de lecture. Soigneusement sélectionnées par nos rédacteurs : pas de hype, pas de mails promotionnels, pas de spam.
Si vous voulez vendre de l’Ethereum en Allemagne, c’est d’abord la date d’achat qui décide, et seulement ensuite le cours. Si l’achat remonte à plus d’un an, la plus-value reste exonérée en vertu du paragraphe 23 de la loi allemande relative à l’impôt sur le revenu. Dans le cas contraire, elle entre dans le revenu imposable et se voit appliquer votre taux d’imposition personnel. C’est précisément pour cette raison que la question soulevée par le bond du cours du 11 septembre 2026 relève du calendrier plutôt que du graphique : lesquelles de vos unités sont assez anciennes, et lesquelles d’entre elles affichent réellement un gain ? Ce texte fait les deux calculs, à partir du texte de loi, de l’instruction de l’administration fiscale et de notre propre analyse de deux années de cours quotidiens de l’Ethereum.
Ce qui s’est passé le 11 septembre et pourquoi cela devient une question fiscale
Le 11 septembre 2026, l’ether est monté jusqu’à 2 664,81 dollars américains au plus haut de la séance sur la plateforme Kraken. C’était le niveau le plus élevé depuis le 31 janvier 2026, date à laquelle le cours avait atteint 2 710,35 dollars. Mesurée aux cours de clôture quotidiens des mêmes paires, aucune séance intermédiaire n’a clôturé plus haut. Les chiffres proviennent de l’interface publique OHLC de Kraken ; ils décrivent les échanges sur cette seule place et peuvent s’écarter de quelques dollars sur d’autres plateformes.
La moitié de ce mouvement a depuis été rendue. Au même moment de consultation, l’ether cotait environ 2 519 dollars américains et 2 179 euros. Qui lit le titre sur le plus haut de huit mois et en déduit que ses avoirs se situent désormais à ce niveau raisonne sur un cours qui n’a existé que quelques heures. Pour la fiscalité, le point haut ne compte de toute façon pas. Ce qui compte, c’est le cours au moment de votre vente.
L’impulsion est venue des flux entrants dans les ETF américains au comptant sur l’ether. Le fournisseur de données SoSoValue a relevé, pour le 11 septembre, une collecte nette de 216,41 millions de dollars, dont 148,82 millions pour le fonds ETHA de BlackRock ; les ETF Bitcoin enregistraient le même jour leur quatrième journée de décollecte consécutive, à hauteur de 13,29 millions de dollars nets. Ces chiffres sont à porter au crédit du fournisseur de données et ont été rapportés le 12 septembre 2026, notamment par Bitcoin.com News en allemand. Un redéploiement de capitaux institutionnels témoigne d’une demande. Il ne constitue pas une promesse de hausse supplémentaire. La façon dont le marché avait situé le seuil précédent figure dans notre analyse consacrée au test de la moyenne mobile à 200 jours à 2 100 dollars du 19 août 2026.
Combien de temps court le délai de détention sur Ethereum, et quand une vente est-elle exonérée ?
Délai de détention désigne la période séparant l’acquisition de la cession d’un bien. Pour les actifs numériques détenus dans le patrimoine privé, il est d’un an. Le texte du paragraphe 23, alinéa 1, phrase 1, numéro 2 de la loi relative à l’impôt sur le revenu vise les opérations de cession portant sur d’autres biens, lorsque la période entre l’acquisition et la cession n’excède pas un an. Seules ces opérations sont imposables. Tout ce qui a été détenu plus longtemps sort du champ de la disposition, quel que soit le montant du gain.
Le calcul suit les règles ordinaires de computation des délais du code civil allemand : le jour de l’acquisition lui-même ne compte pas, et le délai d’un an s’achève à l’expiration du jour correspondant au jour d’acquisition. Qui a acheté le 13 septembre 2025 pouvait vendre en exonération le 14 septembre 2026. Qui a acheté le 14 septembre 2025 doit attendre le 15 septembre 2026. Une seule journée décide ici de la totalité de la charge fiscale, sous la forme d’un seuil de tout ou rien, sans la moindre gradation proportionnelle.
Ce qui vaut cession
La vente contre des euros n’est pas la seule à déclencher l’examen. L’échange d’ether contre une autre cryptomonnaie ou contre un stablecoin constitue également une cession, tout comme le paiement d’un bien ou d’un service en ether. L’instruction du ministère fédéral allemand des Finances du 6 mars 2025 retient, pour l’échange contre des biens et des services, le prix convenu en euros comme produit de cession et se replie à titre subsidiaire sur le cours du marché. Qui met ses avoirs à l’abri sur un stablecoin pour les reconvertir plus tard a donc déjà déclenché l’opération fiscale et fait courir un nouveau délai d’un an pour les nouveaux avoirs.
La franchise de 1 000 euros : ce qu’elle protège et où elle bascule
Pour les ventes imposables intervenant dans le délai d’un an, il existe une franchise, c’est-à-dire un seuil dont le dépassement rend l’intégralité du montant imposable. Selon le paragraphe 23, alinéa 3, phrase 5 de la loi, les gains restent exonérés lorsque le gain total tiré d’opérations de cession privées au cours de l’année civile s’est élevé à moins de 1 000 euros. Le mot moins doit être pris au pied de la lettre : à 999 euros de gain vous ne payez rien, à exactement 1 000 euros la totalité devient imposable, et pas seulement l’euro excédentaire.
Deux finesses passent régulièrement inaperçues. D’abord, la limite s’applique à l’ensemble des opérations de cession privées de l’année, donc aussi à la vente d’or ou au gain réalisé sur une autre cryptomonnaie. Ensuite, il s’agit d’un montant annuel : qui réalise 900 euros de gain en décembre et 900 euros en janvier reste deux fois en dessous. Qui place les deux dans le même mois de décembre passe au-dessus. Un rapport fiscal tel que celui produit par les prestataires de notre comparatif des logiciels de fiscalité crypto et des suiveurs de portefeuille affiche ce cumul annuel avant la vente, et c’est bien ce qui compte au moment de planifier.
FIFO, méthode du coût moyen, identification individuelle : quels ethers le fisc vend
Qui a acheté au fil des mois ne détient pas une position homogène, mais de nombreuses tranches assorties de dates et de cours d’achat différents. Laquelle d’entre elles est réputée cédée lors de la vente relève de l’ordre d’utilisation. L’instruction du ministère des Finances du 6 mars 2025 place en tête, au point 61, le principe de l’identification individuelle : lorsque l’unité peut être rattachée concrètement, c’est elle qui fait foi. Lorsque cela n’est pas possible, les actifs numériques d’une même dénomination acquis en premier sont réputés cédés pour le calcul du délai, et la méthode du coût moyen s’applique à la valorisation. Par simplification, il est également permis, pour la valorisation, de retenir que les unités acquises en premier ont été cédées en premier. C’est la méthode FIFO, pour first in, first out.
Ce qui est décisif en pratique tient à une phrase du même point : Une approche par portefeuille s’applique. Chaque portefeuille et chaque compte de plateforme est donc considéré isolément. La méthode retenue doit être conservée au sein d’un portefeuille jusqu’à ce que toutes les unités de cette dénomination y aient été intégralement cédées ; ce n’est qu’ensuite, et après une nouvelle acquisition, qu’un changement est permis. Pour des cryptomonnaies portant une dénomination différente dans le même portefeuille, une option distincte existe dans chaque cas.
Ce qui en découle concrètement
L’approche par portefeuille est un levier que beaucoup ignorent. Si les anciens ethers, exonérés, reposent sur un portefeuille matériel et les jeunes, imposables, sur le compte de la plateforme, une vente sur la plateforme n’atteint que les avoirs qui s’y trouvent. Le délai des unités anciennes n’en est pas affecté. À l’inverse, un problème surgit lorsque vous regroupez tout sur une seule adresse : les tranches se mélangent alors, et l’ordre détermine ce qui est vendu. Qui procède à des transferts devrait les documenter ; l’instruction exige expressément, au point 103, une documentation des transferts internes aux portefeuilles aux fins de l’application par portefeuille de la méthode du coût moyen ou de la méthode FIFO.

Calcul à l’appui : quels achats d’Ethereum sont aujourd’hui réellement en gain
Le choix entre vendre et attendre tient à une question rarement posée : la tranche exonérée affiche-t-elle seulement un gain ? Pour cet article, nous avons dépouillé les cours de clôture quotidiens de la paire ether contre euro chez Kraken. La fenêtre de l’interface remonte à 721 séances, soit jusqu’au 24 septembre 2024. Chaque clôture quotidienne a été comparée au cours actuel d’environ 2 179 euros. La méthode est volontairement grossière, suppose un achat à la clôture du jour concerné et laisse les frais de côté.
Le résultat est net. Sur les 355 journées d’achat de la fenêtre allant du 24 septembre 2024 au 13 septembre 2025, c’est-à-dire les journées dont le délai d’un an est aujourd’hui écoulé, 89 seulement se situent sous le cours actuel. Cela représente 25 %. Trois journées d’achat exonérées sur quatre sont donc actuellement en perte. Sur la fenêtre suivante, du 14 septembre 2025 au 13 septembre 2026, dont les achats restent imposables, 225 journées sur 365 se situent sous le cours actuel, soit 62 %.
L’explication tient au parcours du cours lui-même. En septembre 2025, un ether coûtait entre 3 324 et 4 014 euros, la médiane s’établissant à 3 686 euros. Qui a acheté à cette période accuse aujourd’hui un recul d’environ 41 %. Le point bas de la fenêtre est tombé en revanche à l’été 2026, et ces achats avantageux n’ont pas encore douze mois.
Le piège : l’exonération porte le plus souvent sur la tranche en perte
De ces deux séries de chiffres découle une configuration désagréable, qui concerne actuellement beaucoup de portefeuilles. Les unités que vous pourriez vendre en exonération, vous les avez majoritairement achetées cher. Les unités en gain sont majoritairement jeunes, donc imposables. Qui entend qu’il peut vendre en exonération après un an et se tourne pour cela vers la tranche la plus ancienne réalise dans bien des cas une perte, tout en abandonnant l’exonération acquise au prix de douze mois d’attente.
Une perte issue d’une vente exonérée est sans valeur fiscale : ce qui se situe hors du délai d’un an n’est tout simplement pas imposable, ni en gain ni en perte. Une perte constatée dans le délai peut en revanche être imputée, mais de façon étroitement encadrée. Le paragraphe 23, alinéa 3, phrase 7 de la loi n’autorise la compensation qu’à hauteur du gain tiré d’opérations de cession privées de la même année civile ; une déduction sur d’autres revenus est exclue. Selon la phrase 8, le report en arrière sur l’année précédente et le report en avant sur les années suivantes demeurent possibles, là encore uniquement face à des opérations de cession privées.
L’ordre des vérifications avant la vente
Mieux vaut donc suivre un ordre qui commence par le calendrier et ne regarde le cours qu’à la fin. Premièrement : quelles tranches ont plus d’un an, et sur quel portefeuille reposent-elles ? Deuxièmement : quel est le prix de revient de ces tranches, sont-elles en gain ou en perte ? Troisièmement : quel gain tiré d’opérations de cession privées avez-vous déjà réalisé cette année civile, et où vous situez-vous par rapport à la franchise de 1 000 euros ? Ce n’est qu’ensuite que la question du niveau du cours devient utile. Notre rédaction avait posé le même calcul le 24 août 2026 pour le XRP, après une hausse hebdomadaire de 53 % ; la structure de la décision est identique, seuls les chiffres diffèrent.
Ce que coûte réellement une vente dans le délai
Le gain tiré d’une vente imposable n’est pas soumis au prélèvement forfaitaire de 25 % applicable aux intérêts ou aux dividendes. Il compte comme revenu divers au titre du paragraphe 22, numéro 2, combiné au paragraphe 23 de la loi, entre dans le revenu imposable et se voit appliquer le taux d’imposition personnel, majoré de la contribution de solidarité et, le cas échéant, de l’impôt cultuel. Qui se situe déjà dans la tranche marginale supérieure perd donc nettement plus du quart du gain, tandis que les revenus modestes perdent proportionnellement moins.
Le gain lui-même correspond, selon le paragraphe 23, alinéa 3, phrase 1 de la loi, à la différence entre le prix de cession d’une part et les coûts d’acquisition ainsi que les frais professionnels d’autre part. Les frais de transaction à l’achat comme à la vente réduisent donc le gain imposable, à condition de pouvoir les justifier. Lors d’une vente via une plateforme, les frais figurent sur le relevé ; lors d’une vente depuis votre propre portefeuille, les frais de réseau entrent dans le calcul. Les frais prélevés par les différentes places dépendent fortement du volume et évoluent en permanence.
Staking et prêt : le délai passe-t-il à dix ans ?
Cette inquiétude circule depuis des années sur les forums, et elle repose sur un fondement réel. Le paragraphe 23, alinéa 1, phrase 1, numéro 2, phrase 4 de la loi porte la période à dix ans lorsque l’usage d’un bien génère des revenus au cours d’au moins une année civile. Transposé aux cryptomonnaies, cela signifierait que celui qui met ses ethers en staking ou les prête et encaisse des récompenses devrait attendre dix ans.
L’administration fiscale a levé ce doute. L’instruction du ministère des Finances du 6 mars 2025 indique au point 63, mot pour mot : Pour les jetons de monnaie ou de paiement, la prolongation du délai de cession prévue au paragraphe 23, alinéa 1, phrase 1, numéro 2, phrase 4 de la loi relative à l’impôt sur le revenu ne s’applique pas. Pour l’ether, jeton de monnaie et de paiement, le délai d’un an demeure donc, même si les unités ont produit des revenus dans l’intervalle.
Les récompenses elles-mêmes s’apprécient séparément. Ces produits comptent comme des revenus à part entière, et les unités reçues sont réputées acquises. Un délai d’un an propre court pour elles à compter du jour de leur perception, valorisées au cours du marché à cet instant. Qui perçoit des récompenses de staking chaque semaine accumule ainsi chaque semaine de nouvelles tranches assorties de leurs propres délais. La part de cette récompense que retiennent les différents prestataires a été détaillée par notre rédaction le 12 septembre 2026 pour quatorze prestataires.

Ce que changerait le projet fixant la date butoir au 31 décembre 2026
L’avenir du délai de détention fait actuellement l’objet d’un débat politique. La presse évoque un projet du ministère fédéral des Finances prévoyant une date butoir au 31 décembre 2026 : pour les actifs numériques acquis après cette date, le délai d’un an disparaîtrait, tandis que les avoirs acquis avant elle resteraient soumis au droit en vigueur. Rien de tout cela n’est adopté. Tant qu’aucune loi ne figure au Journal officiel fédéral, le paragraphe 23 s’applique dans sa rédaction actuelle, et c’est selon cette rédaction que vous liquiderez votre vente cette année.
Pour votre décision d’aujourd’hui, cela signifie deux choses. D’abord, une vente avancée uniquement en raison d’une évolution législative possible revient à parier sur un projet. Ensuite, une telle protection des avoirs existants plaiderait justement pour ne pas dénouer les tranches en place, puisqu’un portefeuille de remplacement racheté pourrait relever du nouveau droit. L’évolution du débat depuis l’été a été retracée par notre rédaction le 8 septembre 2026 dans son article consacré à la protection des avoirs et à la date butoir.
Franchise, pertes, passage d’une année à l’autre : les trois leviers
Une fois la décision d’une vente partielle prise, il reste trois grandeurs que vous pilotez vous-même. La première est le moment dans l’année civile. Comme la franchise s’applique à nouveau pour chaque année civile, répartir une vente de part et d’autre du changement d’année peut décaler le gain imposable sur deux exercices et rester deux fois sous le seuil. La deuxième est le portefeuille depuis lequel vous vendez, puisque l’ordre d’utilisation s’applique par portefeuille. La troisième est l’imputation sur des pertes issues d’autres opérations de cession privées de la même année, expressément permise par le paragraphe 23, alinéa 3, phrase 7 de la loi.
Deux éléments, en revanche, ne sont pas des leviers. Changer de plateforme ne modifie en rien le délai, puisque c’est l’acquisition qui compte et non le lieu de conservation. Et un transfert vers une autre adresse vous appartenant ne constitue pas une cession : il ne remet donc pas le délai à zéro et n’y met pas fin ; il peut en revanche compliquer le rattachement des tranches s’il n’est pas documenté.
Les justificatifs nécessaires pour la vente
La charge de la preuve vous incombe. L’instruction du ministère des Finances énumère, aux points 102 et 103, ce que les services fiscaux peuvent réclamer. Y figurent la date d’acquisition, la quantité acquise et la nature de l’opération d’acquisition, les coûts d’acquisition et frais annexes en euros, la date de cession avec la quantité et la plateforme, le produit et les frais de cession en euros, ainsi que le cours de marché retenu et sa source si les échanges n’ont pas eu lieu en euros. S’y ajoutent expressément la documentation de l’ordre d’utilisation retenu par portefeuille et la documentation des transferts entre portefeuilles.
Concrètement, le rapport fiscal n’est pas une formalité administrative rétrospective. C’est la condition qui vous permet de justifier l’exonération d’une tranche ancienne. Qui ne dispose plus de ses justificatifs d’achat de 2021 parce que la plateforme a entre-temps fermé se retrouve sans preuve en cas de doute. Les relevés du compte bancaire d’où l’argent est parti à l’époque rendent souvent service comme justificatif de substitution.
Quand une vente peut valoir la peine malgré l’impôt
L’impôt est un facteur de coût, pas une interdiction. Il existe des cas où une vente imposable constitue la décision la plus raisonnable. Qui rembourse un crédit à taux élevé obtient un rendement certain en le soldant, alors que le cours reste incertain. Qui détient une position unique assez importante pour qu’un recul de moitié touche son projet de vie achète de la tranquillité avec l’impôt. Et qui a besoin d’argent pour une dépense fixe dans quelques mois ne devrait pas le laisser dans un actif qui a oscillé cette année entre 1 405 et 2 881 euros.
À l’inverse, la règle générale consistant à prendre ses plus-values après une hausse coûte cher en Allemagne tant que le délai d’un an court encore. Entre une vente imposable aujourd’hui et une vente exonérée dans quelques mois, c’est près de la moitié du gain qui se joue, à un taux d’imposition personnel de 42 %. Encore faut-il que le cours rapporte cet écart.
Plus-values sur Ethereum et délai de détention : ce qu’il faut en retenir
- Vérifiez les dates d’achat avant les cours. Établissez la liste de vos tranches avec date, quantité et prix de revient par portefeuille, puis marquez celles qui ont plus d’un an. Un rapport fiscal issu du comparatif des logiciels de fiscalité crypto et des suiveurs de portefeuille fournit cette vue en quelques minutes et documente en même temps l’ordre d’utilisation retenu.
- Vendez depuis le bon portefeuille. Choisissez délibérément les avoirs cédés et intégrez les frais de la place dans le calcul ; les conditions diffèrent nettement, et un coup d’œil au comparatif des meilleures plateformes crypto s’impose avant de passer l’ordre.
- Laissez courir le reste avec méthode. Qui ne souhaite pas sortir entièrement fixe, pour les avoirs restants, le moment où les prochaines tranches se libèrent et poursuit ses achats de façon ordonnée ; la mise en place d’un achat régulier est présentée dans le comparatif des prestataires de plans d’épargne.
Ce texte décrit l’état du droit à partir du texte de loi et de l’instruction de l’administration fiscale ; il ne remplace pas un conseil fiscal adapté à chaque situation. Qui doit rassembler plusieurs portefeuilles, des revenus de staking et des achats étalés sur plusieurs années s’en sortira à moindre coût avec un conseil fiscal qu’avec une estimation.
Les sources dans leur intégralité : le texte du paragraphe 23 de la loi allemande relative à l’impôt sur le revenu et l’instruction du ministère fédéral des Finances du 6 mars 2025 sur diverses questions relatives au traitement fiscal de certains actifs numériques.
(Au 14 septembre 2026. Cet article ne constitue pas un conseil en investissement. Les cours et les grilles tarifaires évoluent ; vérifiez les conditions auprès du prestataire avant tout achat.)
Note de transparence : Cet article a été rédigé avec l’aide d’une intelligence artificielle et relu par notre rédaction avant publication. Tous les chiffres et affirmations ont été vérifiés à partir des sources primaires liées dans le texte. L’image d’illustration a été générée par IA.
Articles liés
- Vendre ses XRP après 53 % en une semaine : ce que coûte le délai fiscal
- Vendre du Bitcoin et retirer ses euros : comment cela se passe en Allemagne
- Vendre des bitcoins entre particuliers : la fiscalité en Allemagne et les justificatifs nécessaires
- Vente forcée sur une plateforme crypto : quel moment compte pour le délai de détention et ce qu'il faut documenter
- Vendre des bitcoins à un distributeur : la fiscalité en Autriche
Sur quels sujets devrions-nous approfondir ?
Sélectionne les sujets qui t'intéressent vraiment. Tes choix alimentent directement notre planification éditoriale.
Des news crypto qui valent vraiment ton temps.
Chaque semaine. 60 secondes de lecture. Soigneusement sélectionnées par nos rédacteurs : pas de hype, pas de mails promotionnels, pas de spam.
Plus sur ce sujet
Voir tout
September 24, 2026 5:28 AM

Robot de trading crypto et fiscalité : ce qui s'applique avec des milliers de transactions
Un robot transforme une décision d'investissement en des centaines de cessions, et l'administration fiscale les compte toutes. Ce guide explique la durée de détention, le FIFO, le seuil d'exonération et les obligations de conservation, et ce qu'il faut mettre en place avant la première transaction.
September 9, 2026 5:24 PM

Fiscalité crypto en Allemagne : ce qui s'applique en 2026 et ce qui doit changer en 2027
Les plus-values crypto sont exonérées après douze mois ; avant, c'est votre taux personnel, jusqu'à 45 %. Ce qui déclenche l'impôt, comment se calcule le délai de détention, ce qu'il advient du staking et des pertes, et ce que l'avant-projet changerait à partir de 2027.
September 9, 2026 5:16 PM

Bitcoin 29 % sous son niveau de l'an dernier : quelles pertes crypto exploiter avant la fin du délai de détention d'un an
Neuf des dix grands cryptoactifs cotent aujourd'hui plus bas qu'il y a exactement douze mois, Bitcoin à lui seul de 29,2 %. Nous avons mesuré nous-mêmes les séries de cours et montrons pourquoi la date d'achat décide seule de la valeur fiscale de votre perte.
August 28, 2026 11:15 AM

Vendre ses bitcoins de gré à gré : quelle fiscalité en Autriche
Vendre ses bitcoins directement à un particulier ? En Autriche, une vente de gré à gré peut malgré tout déclencher un impôt de 27,5 % sur la plus-value réalisée.

September 27, 2026 2:19 PM

Cours du Dogecoin : ce qu’il faut vérifier sur le délai de détention et la conservation avant la fin d’année
Le cours du Dogecoin s’établit à 0,0977 dollar le 27 septembre 2026 et bouge à peine depuis un jour. C’est précisément ce calme qui permet de passer en revue sans précipitation le délai de détention, l’obligation déclarative à partir de 2026 et la conservation.
September 22, 2026 8:22 PM
Prévision ETH : ce qu’il faut vérifier dès maintenant au seuil des 2 800 dollars
L’Ether s’inscrit à 2 735,96 dollars le 22 septembre 2026, juste sous la zone sur laquelle il a buté à plusieurs reprises. Au lieu d’un chiffre cible, vous trouverez ici quatre vérifications qui comptent avant le prochain ordre : délai de détention, voie d’achat, ligne du staking et distance à la liquidation.
September 17, 2026 11:25 PM

Vendre son bitcoin à perte et le racheter aussitôt : ce que cela fait à votre délai de détention
L'Allemagne ne connaît pas de règle de wash sale : la perte reste déductible même en cas de rachat immédiat. Le rachat fait toutefois repartir de zéro le délai d'un an pour chaque nouvelle unité.
September 8, 2026 2:20 AM

Délai de détention crypto : ce qui se passe après la clôture des signatures de la pétition 201716 le 15 septembre
Rétrospective au 27 septembre 2026 : le délai de signature de la pétition 201716 du Bundestag, qui demande le maintien du délai de détention d’un an pour les cryptoactifs, a expiré le 15 septembre 2026. Cet article explique ce qui a pris fin ce jour-là, comment la commission des pétitions poursuit et pourquoi aucun investisseur ne doit vendre pour autant.
September 26, 2026 2:21 AM

Le délai de détention crypto vacille : ce qu’il faut vérifier avant le 31 décembre
Un député CDU au Bundestag est formel : le contrat de coalition ne garantit pas le maintien du délai de détention d’un an pour les cryptoactifs. Ce que cela implique pour vos acquisitions avant la date butoir prévue du 31 décembre 2026.
September 9, 2026 2:18 AM

Fiscalité crypto en Allemagne : 160 millions d'euros pour un budget de 555 milliards
L'avant-projet du ministère fédéral allemand des Finances chiffre pour la première fois la fiscalité crypto : 160 millions d'euros à partir de 2028. Ce que ce montant représente dans le budget fédéral 2027, comment 11,4 milliards sont devenus 160 millions et ce que les investisseurs peuvent en retenir.
September 16, 2026 2:22 PM

Report de pertes crypto en Allemagne : ce que deviennent vos moins-values anciennes face au projet 2027
Les pertes sur cessions de cryptomonnaies atterrissent dans un compartiment étanche et ne s’imputent que sur des plus-values de même nature. L’avant-projet pour 2027 déplace les gains futurs dans un autre compartiment : voici ce que cela change pour votre report constaté et ce que dit votre avis d’imposition.
September 16, 2026 2:14 PM
Délistage Bitvavo de Kava, Nano et Ravencoin : ce qu’il faut faire avant vendredi 14 heures
Bitvavo retire KAVA, XNO et RVN le 18 septembre 2026, et trois échéances expirent le même après-midi. Nano ne dispose d’aucune voie de retrait, et la conversion automatique en euros du 28 septembre vaut vente sur le plan fiscal.
October 2, 2026 5:42 PM
Prévision du cours de l’Ethereum : Citi relève son objectif à douze mois à 3 028 dollars, que faire maintenant
Citi a relevé son objectif à douze mois pour l’Ethereum de 2 240 à 3 028 dollars. Qui suit cet horizon décide aussi, avec la date d’achat, de l’impôt sur le gain.
September 16, 2026 8:15 PM

Bitcoin en garantie d'un prêt : quand l'impôt allemand s'applique quand même
Déposer des bitcoins en garantie d'un prêt ne constitue pas une vente en Allemagne, car l'article 39 du code des impôts vous en maintient l'attribution fiscale. L'impôt n'apparaît qu'à la réalisation de la garantie, et seule compte alors la durée pendant laquelle vous aviez détenu les coins.
October 2, 2026 5:39 AM

Donner des bitcoins : quand compte la valeur du cours, quand seulement le prix d'achat ?
Un don en bitcoins à une organisation d'intérêt général est déductible au titre d'un don en nature, et le don lui-même ne fait naître aucune plus-value imposable. La hauteur de la déduction tient au seul point de savoir si une vente aurait été imposable le jour de la libéralité.
September 23, 2026 11:34 AM

Changer de plateforme crypto : ce qu'il advient du délai de détention et de l'impôt lors d'un transfert
Un transfert vers une autre plateforme ou vers votre propre portefeuille ne déclenche aucun impôt et ne remet pas à zéro le délai d'un an. Ce qui se perd, ce sont les données d'acquisition, et ce sont précisément elles qu'il vous faudra plus tard comme preuve.
October 2, 2026 2:35 PM

Fiscalité crypto devant le conseil des ministres le 14 octobre : « Les prises de position ne sont possibles que jusqu’au 6 octobre »
Le ministère fédéral allemand des Finances a envoyé l’avant-projet de loi sur la fiscalité des crypto-actifs aux fédérations le 30 septembre 2026, et le conseil des ministres doit décider le 14 octobre. Pour vos avoirs, une date compte avant tout: le 31 décembre 2026.
September 22, 2026 8:25 AM

Offrir des bitcoins à son conjoint : abattement, délai de détention et déclaration au fisc
Grâce à un abattement de 500 000 euros, une donation au conjoint reste presque toujours exonérée de droits, et elle ne constitue pas non plus une cession. L’essentiel est ce qui suit avec les pièces : votre date d’achat, votre prix d’achat et donc l’état du délai de détention d’un an.
August 24, 2026 2:22 PM

Phantom Wallet retire Sui et Monad : ce qu'il faut faire avant les échéances
Phantom Wallet retire Monad de son application le 26 août et Sui le 24 septembre. Les avoirs ne sont pas perdus, mais une seule des deux issues reste sans conséquence fiscale.
September 9, 2026 8:18 PM
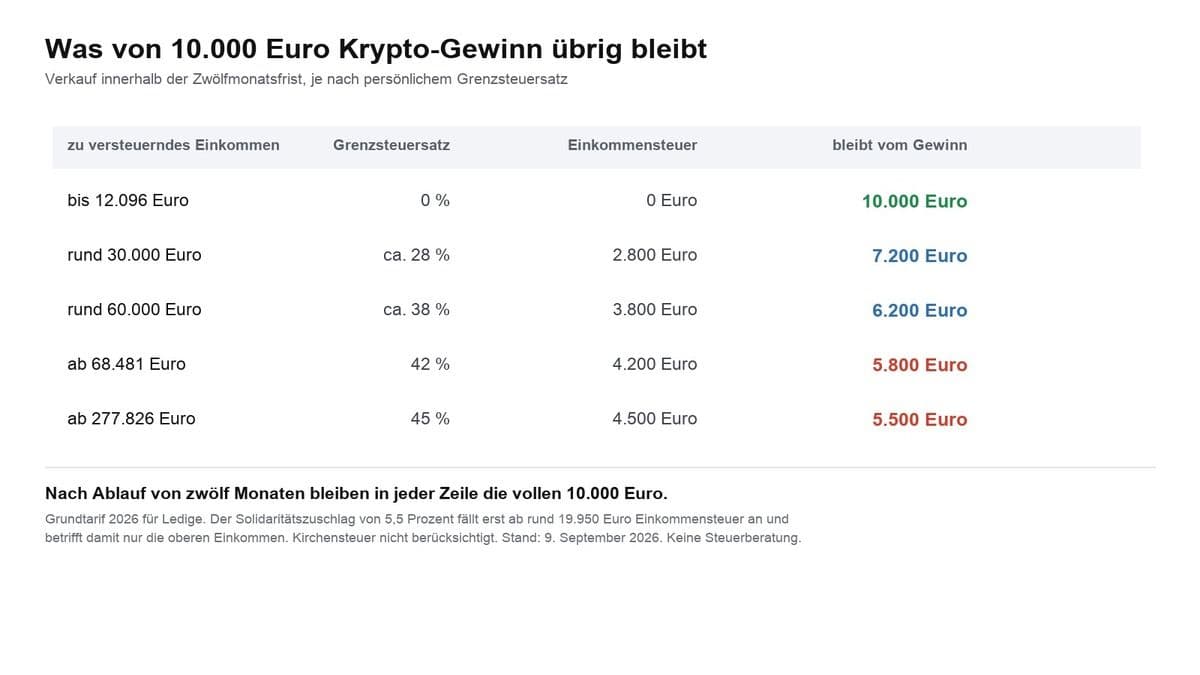
Calculer l’impôt sur les cryptomonnaies : formule, exemple chiffré et tableau
Prix de cession moins prix de revient moins frais : la formule est simple, l’ordre d’imputation ne l’est pas. Avec un exemple chiffré, un tableau pour les tranches de revenus habituelles et les points où tout simulateur perd en précision.
October 2, 2026 6:04 PM
Bitcoin ou Ethereum au quatrième trimestre 2026 : les deux plus grands actifs crypto comparés
Le Bitcoin est rare par règle de protocole, l’Ethereum seulement autant que son taux d’utilisation, et sur l’accès comme sur la fiscalité en Allemagne les chemins se séparent de nouveau. Ce comparatif place côte à côte les chiffres vérifiables sur l’offre, l’usage, le staking et la voie d’achat, sans énoncer de prévision de cours.
September 7, 2026 8:24 AM

Le délai de détention crypto est maintenu : la réforme de l'impôt sur le revenu 2027 laisse l'article 23 intact
Le conseil des ministres allemand a adopté le 2 septembre 2026 le projet de loi de réforme de l'impôt sur le revenu 2027, et les crypto-actifs n'y figurent pas. Le délai de détention d'un an prévu à l'article 23 continue donc de s'appliquer sans changement.
August 24, 2026 11:19 AM

Fiscalité des cryptomonnaies : pourquoi sauvegarder l’historique des transactions avant que la plateforme ne ferme votre compte
D’ici début septembre, des échéances expirent sur plusieurs plateformes crypto, après quoi les comptes ferment et les avoirs sont vendus d’office. Qui n’exporte pas le relevé de ses opérations auparavant aborde sa déclaration sans preuve de la date d’acquisition ni du prix d’achat.
October 2, 2026 11:20 PM
Dogecoin passe sous 0,093 dollar : le fonds BWOW convertit tous ses DOGE en liquidités le 14 octobre
Le Dogecoin coûte 0,0914 dollar vendredi soir et a perdu 3,4 % en 24 heures. Le 14 octobre, le fonds américain BWOW vend l’intégralité de sa position, et le même jour le conseil des ministres allemand examine la réforme de la fiscalité crypto.
September 27, 2026 11:38 AM

Rapport fiscal de la plateforme crypto erroné : comment le corriger avant que le fisc ne s’en charge
Prix d’acquisition manquants, transferts comptabilisés comme des ventes, délais de détention relancés : le rapport de votre plateforme est un outil et non une preuve. Comment le vérifier, le corriger et quel délai court.
September 27, 2026 11:17 AM

Prévision Shiba Inu : ce qu’il faut vérifier sur le SHIB avant l’échéance du 31 décembre
Le SHIB cote 0,00000592 dollar au 27 septembre 2026, environ 93 % sous son plus haut historique. Pour les investisseurs allemands, une date compte aujourd’hui davantage que le graphique : le 31 décembre 2026.
September 25, 2026 2:15 PM
Le XRP bondit à 1,56 dollar : ce que les détenteurs doivent vérifier côté achat, détention et levier
Le XRP s’échange à 1,56 dollar le 25 septembre 2026, en hausse de 6,85 % sur la journée et de 16,64 % sur la semaine. Ce que montrent réellement les données on-chain et les flux des ETF américains, et ce que les investisseurs établis en Allemagne doivent vérifier côté voie d’achat, délai de détention, levier et conservation.
Vous pourriez aussi aimer