
Krypto-Haltefrist und Bestandsschutz: Warum der 31. Dezember 2026 im Referentenentwurf zum Stichtag wird
Ein Referentenentwurf des Bundesfinanzministeriums nennt erstmals einen Stichtag: Kryptowerte, die nach dem 31. Dezember 2026 angeschafft werden, sollen unter die Abgeltungsteuer fallen. Was das für Altbestände, laufende Sparpläne und Staking-Erträge bedeutet, und warum noch nichts beschlossen ist.





Welche Themen sollen wir vertiefen?
Wähle aus, was dich aktuell beschäftigt. Deine Auswahl fließt direkt in unsere Themenplanung ein.
Crypto-News, die wirklich Mehrwert bringen.
Wöchentlich. 60 Sekunden Lesezeit. Sorgfältig kuratiert von unserer Redaktion: kein Hype, keine Werbe-Mails, kein Spam.
Wenn du deine Kryptowerte vor dem 31. Dezember 2026 gekauft hast oder bis dahin kaufst, bleibt für sie nach heutigem Entwurfsstand alles beim Alten: ein Jahr halten, danach steuerfrei verkaufen. Erst Kryptowerte, die nach dem 31. Dezember 2026 angeschafft werden oder zufließen, sollen unter die neue Besteuerung als Einkünfte aus Kapitalvermögen fallen. Das steht in einem Referentenentwurf des Bundesfinanzministeriums von Mitte August, über den die WELT am 8. September 2026 zuerst berichtet hat. Beschlossen ist davon noch nichts, und genau diese beiden Halbsätze zusammen ergeben deine Lage: ein datierter Stichtag in einem Papier, das den Gesetzgebungsweg noch vor sich hat.
Dieser Artikel ordnet ein, was der Entwurf für einen laufenden Sparplan, für gestaffelte Käufe und für Coins aus Staking und Lending bedeutet, welche Nachweise du jetzt sichern solltest und warum unsere eigene Meldung von gestern auf den ersten Blick das Gegenteil sagt.
Krypto-Haltefrist, Bestandsschutz und Stichtag: die Rechtslage 2026 im Überblick
Solange kein Gesetz in Kraft ist, gilt die heutige Regelung unverändert weiter. Gewinne aus dem Verkauf von Kryptowährungen im Privatvermögen sind nach § 23 EStG steuerpflichtig, wenn zwischen Anschaffung und Verkauf weniger als ein Jahr liegt. Wer länger als ein Jahr hält, verkauft steuerfrei. Diese 1-Jahres-Haltefrist gilt für Bitcoin ebenso wie für jeden anderen Coin im Privatvermögen.
Für Krypto-Anleger heißt das ganz praktisch: An deiner Steuererklärung für das Jahr 2026 ändert der Referentenentwurf nichts. Krypto-Gewinne, die du in diesem Jahr innerhalb der Jahresfrist realisierst, versteuerst du weiterhin mit deinem persönlichen Einkommensteuersatz, und Verkäufe nach Ablauf der Frist bleiben steuerfrei. Die Steueränderung, über die hier gesprochen wird, würde frühestens Anschaffungen des Jahres 2027 betreffen.
Wichtig ist der Unterschied zwischen kurzfristiger Spekulation und langfristigem Halten, weil er heute über die Steuerlast entscheidet und im Entwurf gerade eingeebnet würde. Genau das macht den Stichtag für Bitcoin-Halter mit großen Krypto-Beständen zur Rechenaufgabe: Der Wert der alten Regelung steigt mit jedem Jahr, das eine Position ohnehin liegen bleibt.
Was der Referentenentwurf zur Krypto-Haltefrist konkret festlegt
Ein Referentenentwurf ist die Arbeitsfassung eines Gesetzes, die ein Fachreferat im zuständigen Ministerium schreibt, bevor Kabinett, Bundestag und Bundesrat überhaupt damit befasst werden. Er ist kein geltendes Recht, sondern die erste Stelle, an der eine politische Absicht Paragrafen und Daten bekommt.
Nach der Wiedergabe des WELT-Berichts enthält dieser Entwurf drei Festlegungen, die vorher nicht öffentlich waren. Erstens sollen Gewinne aus dem Verkauf von Kryptowerten künftig unabhängig von der Haltedauer steuerpflichtig sein und als Einkünfte aus Kapitalvermögen grundsätzlich der Abgeltungsteuer unterliegen. Zweitens soll das Gesetz zum 1. Januar 2027 in Kraft treten. Drittens sollen die neuen Vorschriften ausschließlich Kryptowerte erfassen, die nach dem 31. Dezember 2026 angeschafft oder zugeflossen sind.
Die Begründung, die der Entwurf laut dem Bericht mitliefert, ist bemerkenswert nüchtern: Kryptowerte ähnelten wegen ihrer spekulativen Nutzung, ihrer hohen Liquidität und der fehlenden Abnutzung eher klassischen Kapitalanlagen als gewöhnlichen Wirtschaftsgütern. Damit fällt die dogmatische Grundlage der heutigen Behandlung weg. Bislang gelten Bitcoin und andere Coins im Privatvermögen als „andere Wirtschaftsgüter“, deren Verkauf nach § 23 des Einkommensteuergesetzes ein privates Veräußerungsgeschäft ist.
Warum der 31. Dezember 2026 der entscheidende Stichtag ist
Die einjährige Haltefrist, oft auch 1-Jahres-Regel oder Spekulationsfrist genannt, ist die Zeitspanne zwischen Anschaffung und Verkauf, nach deren Ablauf ein Gewinn im Privatvermögen steuerfrei bleibt. Diese Frist hängt am Anschaffungszeitpunkt der einzelnen Coins, nicht an deinem Verkaufsdatum und auch nicht am Kalenderjahr.
Genau deshalb wirkt der Stichtag im Entwurf wie eine Trennlinie quer durch dein Depot. Ein Bitcoin, den du im März 2025 gekauft hast, wäre Altbestand. Ein Bitcoin, den du am 15. Dezember 2026 kaufst, wäre ebenfalls Altbestand, obwohl seine Jahresfrist erst im Dezember 2027 abläuft. Der Kauf vom 3. Januar 2027 wäre Neubestand und damit nach dem Entwurf steuerpflichtig, egal wie lange du ihn liegen lässt.
Für dich heißt das: Maßgeblich ist der Tag, an dem du kaufst, nicht der Tag, an dem die Frist abläuft. Wer ohnehin plante, seine Position im ersten Quartal 2027 aufzustocken, hat mit dem Entwurfsstand ein Argument, diesen Kauf vorzuziehen. Wer über eine Vermögensfrage dieser Größenordnung entscheidet, sollte allerdings zwei Dinge auseinanderhalten: Der Stichtag steht in einem Entwurf, deine Kaufentscheidung dagegen ist real und kostet Geld.
Ein zweiter Punkt wird in der Debatte oft übersehen. Die Freigrenze von 1.000 Euro für private Veräußerungsgeschäfte nach § 23 EStG ist eine Freigrenze, kein Freibetrag: Wer sie um einen Euro überschreitet, versteuert den gesamten Gewinn, nicht nur den übersteigenden Teil. Diese Freigrenze hängt an der heutigen Systematik. Wandern Kryptowerte in die Kapitaleinkünfte, greift dort stattdessen der Sparer-Pauschbetrag, der für alle Kapitalerträge zusammen gilt und den viele Anleger mit Zinsen und Dividenden längst ausschöpfen.
Gibt es in Deutschland Bestandsschutz für deine Altbestände?
Bestandsschutz bedeutet im Steuerrecht, dass eine neue Regel nur für künftige Sachverhalte gilt und bereits erworbene Positionen nach dem alten Recht behandelt werden. Nach der bisherigen Berichterstattung sieht der Referentenentwurf genau das vor: Die Bundesregierung würde auf eine rückwirkende Einbeziehung bestehender Bestände verzichten.
Das ist die inhaltlich wichtigste Nachricht dieses Entwurfs, und sie ist die Entwarnung für alle, die seit Jahren halten. Bis zum 8. September 2026 war offen, ob Altbestände überhaupt geschützt würden. Das Fachportal extraETF hatte diese Frage im Juli ausdrücklich als ungeklärt bezeichnet und den Bestandsschutz als „für viele Anleger die wichtigste Frage“ benannt. Der Entwurf beantwortet sie erstmals mit einem Datum.
Juristisch ist dieser Weg naheliegend. Der Vertrauensschutz ist ein Verfassungsgrundsatz, der belastende Rückwirkung nur in engen Grenzen zulässt, und der Gesetzgeber hat ihn bei vergleichbaren Reformen bereits angewandt. Als 2009 die Abgeltungsteuer eingeführt wurde, blieben Altbestände von Aktien und Fonds unter der alten Spekulationsfrist. Eine Garantie ist die Parallele nicht, aber sie erklärt, warum ein Entwurf mit Stichtag wahrscheinlicher ist als eine Reform, die rückwirkend alles erfasst.
Wann wird die Krypto-Haltefrist abgeschafft, und wann greift der Steuerabzug?
Der Entwurf trennt zwei Termine, die in der öffentlichen Diskussion regelmäßig zusammenfallen. Das Gesetz selbst soll zum 1. Januar 2027 in Kraft treten. Der tatsächliche Steuerabzug an der Quelle, bei dem die Krypto-Dienstleister die Steuer direkt einbehalten und an den Fiskus abführen, soll laut dem Bericht erst im Januar 2028 beginnen.
Diese Übergangszeit ist keine Großzügigkeit, sondern ein technisches Zugeständnis. Eine Börse kann nur dann korrekt einbehalten, wenn sie weiß, wann und zu welchem Preis du deine Coins angeschafft hast. Bei Beständen, die aus einer eigenen Wallet oder von einer anderen Plattform eingeliefert wurden, weiß sie das nicht. Der Entwurf sieht deshalb vor, dass die Dienstleister teilweise auf deine eigenen Angaben zu Anschaffungszeitpunkt und Anschaffungskosten zurückgreifen dürfen.
Und wenn sich diese Angaben nicht feststellen lassen? Dann soll eine pauschale Bemessungsgrundlage greifen: ein Steuerabzug nach 50 Prozent der Einnahmen aus der Veräußerung. Gemeint ist damit nicht ein Steuersatz von 50 Prozent, sondern die Annahme, dass die Hälfte deines Verkaufserlöses Gewinn war. Wer eine Position mit geringem Kursplus verkauft und keine Belege beibringt, würde damit deutlich zu viel versteuern und müsste sich das Geld über die Steuererklärung zurückholen. Das ist der eigentliche Grund, warum deine Anschaffungsnachweise ab jetzt Geld wert sind.
Was der Stichtag für deinen laufenden Bitcoin-Sparplan bedeutet
Ein Sparplan kauft nicht einmal, sondern jeden Monat, und jede dieser Ausführungen ist eine eigene Anschaffung mit eigenem Datum. Läuft dein Sparplan über den Jahreswechsel 2026/2027 hinweg, zerfällt er nach dem Entwurfsstand in zwei Gruppen: Alle Raten bis einschließlich Dezember 2026 wären Altbestand mit Haltefrist, alle Raten ab Januar 2027 wären Neubestand unter der Abgeltungsteuer.
In der Praxis bedeutet das vor allem Buchhaltung. Beim Verkauf gilt für Kryptowerte in derselben Wallet üblicherweise das FIFO-Prinzip, bei dem die zuerst gekauften Coins als zuerst verkauft gelten. Wenn zwei Steuerregime nebeneinander bestehen, entscheidet die Zuordnung darüber, ob ein Verkauf steuerfrei ist oder der Abgeltungsteuer unterliegt. Wie Haltefrist, FIFO und Freigrenze bei monatlichen Käufen zusammenspielen, haben wir in unserem Leitfaden zum Bitcoin-Sparplan und der Steuer ausführlich durchgerechnet.
Ein sauberes Verzeichnis deiner Käufe ist damit nicht mehr nur eine Fleißaufgabe für die Steuererklärung, sondern der Nachweis, in welchen Topf eine Position gehört. Wer das nicht in einer Tabelle führen will, findet in unserem Vergleich der Krypto-Steuer-Tools und Portfolio-Tracker Programme, die Anschaffungsdaten automatisch aus den Börsen ziehen und FIFO-Verkäufe korrekt zuordnen.
Staking, Lending und Airdrops: Was zufließt, zählt ab dem Stichtag
Der Entwurf betrifft nach der Berichterstattung nicht nur Käufe. Erträge aus klassischem Lending, also dem verzinsten Verleihen von Coins, und aus passivem Staking, bei dem du Coins zur Absicherung eines Netzwerks hinterlegst und dafür neue Einheiten erhältst, sollen künftig als Kapitalerträge besteuert werden. Auch dafür ist offenbar eine Übergangsregel vorgesehen, die an denselben Stichtag anknüpft: Erfasst werden Kryptowerte, die nach dem 31. Dezember 2026 zufließen.
Der Unterschied zum Kauf liegt im Wort „zufließen“. Bei einer Staking-Belohnung gibt es keinen Kaufzeitpunkt, den du selbst bestimmst; maßgeblich ist der Tag, an dem die Einheiten in deiner Verfügungsmacht landen. Wer seine Belohnungen über Monate im Vertrag stehen lässt und erst später abruft, verschiebt damit möglicherweise den Zufluss über den Stichtag hinaus. Ob diese Auslegung trägt, hängt an der Endfassung des Gesetzes und an der Frage, ab wann steuerlich Verfügungsmacht besteht. Für eine Entscheidung über größere Beträge ist das ein Fall für die Steuerberatung, nicht für eine Faustregel.
Welche Kryptowerte der Entwurf ausdrücklich ausnimmt
Die neue Kategorie, um die der Entwurf gebaut ist, heißt laut Bericht „Tauschkryptowerte“. Nicht jedes digitale Asset fällt darunter. Ausgenommen sein sollen unter anderem Non-Fungible Token, also nicht austauschbare Token, die ein einzelnes digitales Objekt abbilden, außerdem Security-Token, die ein verbrieftes Recht wie eine Anleihe oder einen Anteil digital abbilden, sowie sonstige Kryptowerte, die einen realen Wert vermitteln sollen. Auch bestimmte Stablecoins sollen nicht in die neue Kategorie fallen.
Diese Abgrenzung ist mehr als eine Fußnote, denn sie entscheidet mit, welcher Teil deines Portfolios überhaupt betroffen wäre. Zugleich ist es der Punkt, an dem sich ein Entwurf im weiteren Verfahren erfahrungsgemäß am stärksten verändert: Definitionen, die eine ganze Anlageklasse ein- oder ausschließen, ziehen im Beteiligungsverfahren die meisten Stellungnahmen auf sich.
Abgeltungsteuer oder persönlicher Satz: 21.100 Euro auf denselben Gewinn
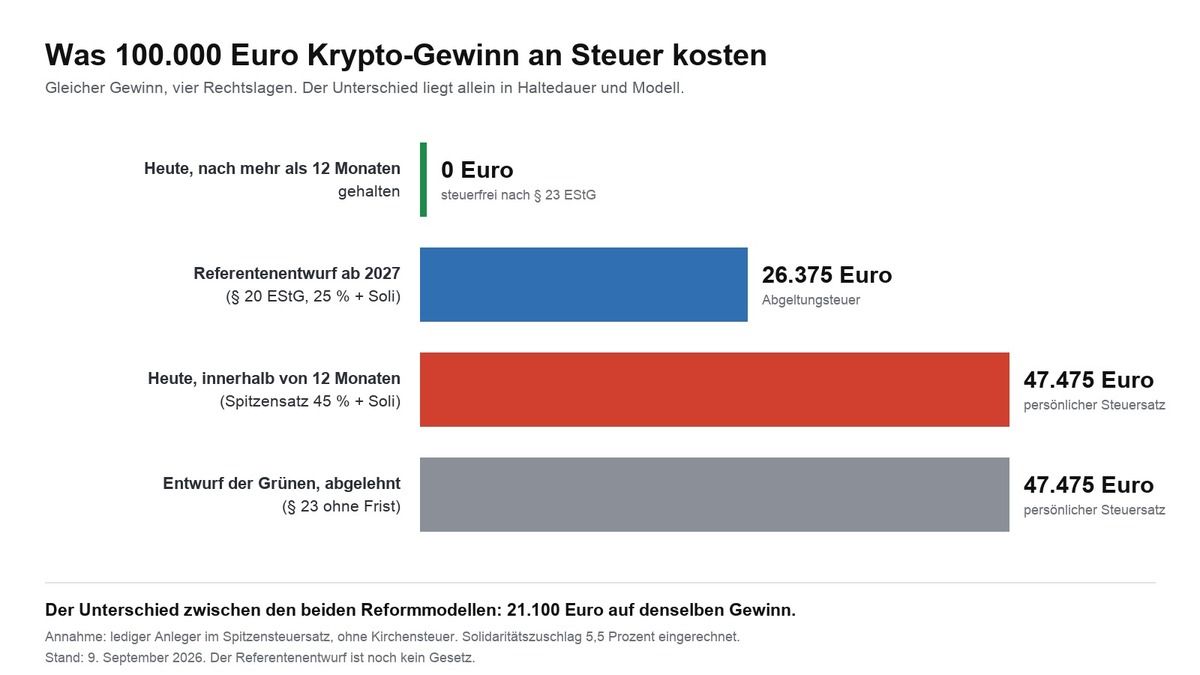
Dass der Entwurf den Weg über die Abgeltungsteuer geht, ist keine Nebensache. Vor dem Referentenentwurf lagen zwei Modelle auf dem Tisch: das Modell des Kabinetts vom 6. Juli 2026, das Kryptogewinne zu Kapitaleinkünften nach § 20 EStG macht, und ein Entwurf im Bundestag (Drucksache 21/5752 vom 5. Mai 2026), der Kryptowerte in § 23 EStG belässt, die Jahresfrist aber streicht. Dann gilt der persönliche Steuersatz. Die folgende Rechnung unterstellt einen Verkauf mit 100.000 Euro Gewinn nach mehr als zwölf Monaten Haltedauer, ohne Kirchensteuer und ohne weitere private Veräußerungsgeschäfte im selben Jahr.
| Rechtslage | Steuersatz | Steuer auf 100.000 Euro | Stand |
|---|---|---|---|
| heute, § 23 EStG nach 12 Monaten | 0 Prozent | 0 Euro | 12.08.2026 |
| Modell § 20 EStG (Kabinett, Abgeltungsteuer) | 26,375 Prozent | 26.375 Euro | Kabinettsbeschluss 06.07.2026 |
| Modell § 23 EStG bei 42 Prozent Grenzsteuersatz | 44,31 Prozent | 44.310 Euro | BT-Drs. 21/5752 vom 05.05.2026 |
| Modell § 23 EStG bei 45 Prozent Spitzensteuersatz | 47,475 Prozent | 47.475 Euro | BT-Drs. 21/5752 vom 05.05.2026 |
Zwischen dem Modell des Ministeriums und dem Entwurf im Spitzensatz liegen damit 21.100 Euro auf denselben Gewinn. Ein Detail fehlt in den meisten Darstellungen: Der Solidaritätszuschlag wirkt in beiden Modellen unterschiedlich. Auf die Abgeltungsteuer wird er ohne Freigrenze erhoben, auf die veranlagte Einkommensteuer erst oberhalb einer Freigrenze. Bei Grenzsteuersätzen von 42 und 45 Prozent ist diese Freigrenze deutlich überschritten. Bei kleineren Gewinnen und niedrigem übrigem Einkommen kann die Rechnung anders aussehen.
Die Abgeltungsteuer hat noch eine zweite Seite, die die Debatte auf den Kopf stellt. Der CDU-Abgeordnete Olav Gutting hat am 31. Juli 2026 vorgerechnet, was das Modell für kurzfristige Verkäufer bedeutet: Wer heute innerhalb der Jahresfrist verkauft, zahlt seinen persönlichen Satz von bis zu 45 Prozent. Mit der Abgeltungsteuer wären es pauschal 25 Prozent zuzüglich Soli. Die Reform würde also kurzfristige Händler mit hohem Einkommen entlasten und Langfristanleger belasten, die bisher nach zwölf Monaten steuerfrei verkaufen konnten.

Warum unsere Meldung von gestern etwas anderes sagt, und beides stimmt
Am 7. September 2026 haben wir berichtet, dass das Einkommensteuer-Reformgesetz 2027, das das Bundeskabinett am 2. September passieren ließ, § 23 EStG unberührt lässt und die Krypto-Haltefrist damit vorerst bleibt. Das war richtig und ist es weiterhin. Ein Kabinettsbeschluss betrifft genau das Gesetz, das auf dem Tisch liegt, und in diesem Gesetz stand zur Haltefrist nichts.
Der Referentenentwurf, um den es hier geht, ist ein anderes Papier aus einem anderen Verfahrensschritt. Er befindet sich laut Bericht in der sogenannten Frühkoordinierung, also in der frühen Abstimmung zwischen Bundeskanzleramt und beteiligten Ministerien, und war am 2. September nicht Gegenstand des Kabinettsbeschlusses. Zwei Aussagen, die sich zu widersprechen scheinen, beschreiben also zwei verschiedene Vorgänge.
Diese Doppelspur ist typisch für die Krypto-Besteuerung in Deutschland und der Grund, warum Schlagzeilen zu diesem Thema so oft gegeneinander stehen. Die politische Absicht ist seit dem Regierungsentwurf zum Bundeshaushalt 2027 belegt, den Finanzminister Lars Klingbeil im Juli 2026 in der Bundespressekonferenz selbst erläutert hat. Der Weg dorthin läuft über mehrere Gesetzgebungsvorhaben parallel, und nur eines davon trägt zu einem gegebenen Zeitpunkt die Krypto-Regeln.
Für die Einordnung hilft eine einfache Reihenfolge. Am Anfang stand der Haushaltsentwurf mit der angekündigten Krypto-Steuerreform. Daraus wird ein Referentenentwurf im Ministerium, wie er nun für Mitte August 2026 belegt ist. Aus ihm wird nach der Ressortabstimmung ein Regierungsentwurf, den das Kabinett beschließt, und erst der geht als Gesetzentwurf in Bundestag und Bundesrat. Jede dieser Stufen kann Fristen, Definitionen und den Bestandsschutz noch verschieben.
Wer die Folgen für die eigenen Kryptogewinne abschätzen will, sollte deshalb nicht jede Schlagzeile als Entscheidung lesen, sondern darauf achten, welche Stufe eine Meldung gerade beschreibt. Wir verfolgen dieses Verfahren im Cluster zur Krypto-Besteuerung weiter und halten die Termine dort fest.
Gibt es ab 2027 eine Kryptosteuer in Deutschland?
Eine Kryptosteuer als eigene Abgabe gibt es nicht und soll es auch nach dem Entwurf nicht geben. Was sich ändern würde, ist die Einordnung: weg von den privaten Veräußerungsgeschäften nach § 23 EStG, hin zu den Einkünften aus Kapitalvermögen mit Abgeltungsteuer. Gewinne aus Krypto sind auch heute schon steuerpflichtig, wenn du innerhalb eines Jahres verkaufst und die Freigrenze überschreitest.
Für die Frage, ob dich die Neuregelung ab 2027 überhaupt trifft, zählt deshalb nur eines: das Anschaffungsdatum deiner Coins. Trifft sie dich, wäre der Effekt zweischneidig. Die Abgeltungsteuer mit ihrem einheitlichen Satz kann günstiger sein als der persönliche Einkommensteuersatz, den heute ein Verkauf innerhalb der Jahresfrist auslöst. Die Steuerfreiheit nach einem Jahr, die für Altbestände erhalten bliebe, schlägt beides.
Was du bis zum 31. Dezember 2026 dokumentieren solltest
Unabhängig davon, ob der Entwurf Gesetz wird, gewinnt eine Sache in jedem Szenario an Wert: der lückenlose Nachweis, wann du was zu welchem Preis angeschafft hast. Wird der Stichtag Gesetz, entscheidet dieses Datum über den Topf. Wird er es nicht, brauchst du dieselben Belege für die Haltefrist.
Sichere dir deshalb noch in diesem Jahr die vollständigen Transaktionshistorien aller Börsen, die du nutzt, als Datei auf deinem eigenen Rechner. Plattformen stellen alte Daten nach einem Wechsel des Anbieters oder einer Kontoschließung nicht zuverlässig bereit, und für Bestände in der eigenen Wallet gibt es ohnehin keine Stelle, die das für dich aufbewahrt. Halte zu jeder Position Anschaffungsdatum, Menge, Anschaffungskosten in Euro und die Herkunft fest, und dokumentiere jeden Transfer zwischen deinen eigenen Adressen, damit ein Umzug später nicht wie ein Verkauf aussieht.
Wie ernst der Gesetzgeber dieses Thema nimmt, zeigt eine zweite Baustelle: Über die europäischen Meldepflichten erhalten die Finanzbehörden ohnehin zunehmend Daten von den Plattformen. Wer seine eigenen Zahlen kennt, kann Abweichungen erklären. Wer sie nicht kennt, ist auf das angewiesen, was die Börse gemeldet hat.
Krypto-Haltefrist und Stichtag 31.12.2026: Was du daraus mitnimmst
- Prüfe, welche deiner Positionen vor dem Stichtag liegen. Zieh dir die Anschaffungsdaten aus allen Börsen und Wallets zusammen und markiere alles, was vor dem 31. Dezember 2026 gekauft wurde. Ein Werkzeug aus unserem Vergleich der Krypto-Steuer-Tools und Portfolio-Tracker nimmt dir das Zusammensuchen ab und ordnet FIFO-Verkäufe automatisch zu.
- Entscheide bewusst über geplante Käufe des kommenden Jahres. Wenn du ohnehin 2027 aufstocken wolltest, ist die Frage, ob du den Kauf vorziehst, nach dem Entwurfsstand eine steuerliche und keine spekulative. Wie sich gestaffelte Käufe umsetzen lassen, steht in unserem Vergleich der Bitcoin-Sparpläne.
- Sichere deine Belege dort, wo du sie behältst. Lade die vollständigen Transaktionshistorien deiner Handelsplätze herunter, bevor sich Konten oder Anbieter ändern. Welche Plattformen brauchbare Exporte liefern, zeigt unser Vergleich der Krypto-Börsen.
Der Entwurf ist eine Arbeitsfassung, kein Gesetz. Bis zur Verabschiedung kann sich sowohl an der Abschaffung der Haltefrist als auch am Bestandsschutz noch einiges ändern. Was sich nicht ändert, ist der Wert sauberer Anschaffungsdaten.
Quellen zum Nachlesen: Über den Referentenentwurf berichtete die WELT am 8. September 2026 zuerst. Die Zahlen zum Bundeshaushalt 2027 stehen im Textarchiv des Deutschen Bundestages zur Einbringung am 8. September 2026: bundestag.de. Der Gesetzentwurf zur Änderung von Paragraf 23 EStG, dessen Ablehnung der Finanzausschuss im Mai empfohlen hat, ist als Bundestagsdrucksache 21/5752 dokumentiert: dserver.bundestag.de.
Korrektur (29. September 2026): In einer früheren Fassung hieß es, der Gesetzentwurf 21/5752 sei im Mai abgelehnt worden. Der Finanzausschuss hat am 20. Mai 2026 empfohlen, ihn abzulehnen (Beschlussempfehlung vom 22. Mai 2026, Drucksache 21/6112); im Plenum ist über ihn bis heute nicht abgestimmt, Beratungsstand „Beschlussempfehlung liegt vor“ (Vorgang im Dokumentationssystem des Bundestags).
Wie ein Mitglied des Finanzausschusses den Bestandsschutz gegenüber einem Bürger beschrieben hat und wie sich das zum Wortlaut des Gesetzentwurfs verhält, ist hier im Einzelnen ausgewertet: Krypto-Haltefrist: Was der Gesetzentwurf wirklich vorsieht.
Welcher Steuersatz am Ende gilt, ist damit noch nicht entschieden. Es liegen zwei grundverschiedene Modelle auf dem Tisch, und sie unterscheiden sich bei 100.000 Euro Gewinn um 21.100 Euro: Krypto-Haltefrist: Zwei Steuermodelle im Vergleich.
Die Grundlagen der heutigen Besteuerung, von der Freigrenze über Staking bis zur Verbrauchsfolge, stehen gesammelt in unserem Ratgeber Krypto Steuer in Deutschland.
(Stand: 8. September 2026. Dieser Beitrag ist keine Anlageberatung. Kurse und Gebührenmodelle ändern sich; prüfe die Konditionen vor jedem Kauf beim Anbieter selbst.)
Häufige Fragen zum Stichtag für die Krypto-Haltefrist
Transparenzhinweis: Dieser Beitrag wurde unter Zuhilfenahme künstlicher Intelligenz erstellt und vor der Veröffentlichung redaktionell geprüft. Alle Zahlen und Angaben wurden gegen die im Text verlinkten Primärquellen abgeglichen. Das Beitragsbild wurde mit KI erzeugt.
Verwandte Artikel
- Krypto-Haltefrist wackelt: Was du vor dem 31. Dezember prüfen musst
- Kryptosteuer 2027: 160 Millionen Euro für einen Haushalt von 555 Milliarden
- Krypto-Haltefrist bleibt: Einkommensteuerreformgesetz 2027 lässt § 23 EStG unberührt
- Shiba Inu Prognose: Was du vor dem Stichtag 31. Dezember bei SHIB prüfst
- Krypto-Steuer vor dem Kabinett am 14. Oktober: „Stellungnahmen sind nur bis zum 6. Oktober möglich"
Welche Themen sollen wir vertiefen?
Wähle aus, was dich aktuell beschäftigt. Deine Auswahl fließt direkt in unsere Themenplanung ein.
Crypto-News, die wirklich Mehrwert bringen.
Wöchentlich. 60 Sekunden Lesezeit. Sorgfältig kuratiert von unserer Redaktion: kein Hype, keine Werbe-Mails, kein Spam.

September 7, 2026 11:25 PM

Krypto-Haltefrist: Was nach dem Ende der Mitzeichnung für Petition 201716 am 15. September passiert
Stand 27.09.2026, Rückblick: Die Mitzeichnungsfrist der Bundestags-Petition 201716 zum Erhalt der einjährigen Haltefrist lief am 15. September 2026 ab. Der Beitrag erklärt, was an diesem Tag endete, wie es im Petitionsausschuss weitergeht und warum kein Anleger deshalb verkaufen muss.
September 16, 2026 12:15 PM

Krypto-Verlustvortrag prüfen: Was mit deinen Altverlusten passiert, wenn die Abgeltungsteuer kommt
Verluste aus Krypto-Verkäufen landen in einem eigenen Verrechnungstopf und lassen sich nur gegen gleichartige Gewinne einsetzen. Der Referentenentwurf für 2027 verschiebt künftige Gewinne in einen anderen Topf – wir zeigen dir, was das für deinen festgestellten Vortrag bedeutet und was im Steuerbescheid steht.
October 1, 2026 11:37 AM

Krypto-Steuer und Quellensteuerabzug ab 2028: Was du jetzt tun kannst
Der Referentenentwurf des Bundesfinanzministeriums geht am 14. Oktober 2026 ins Kabinett. Der unterbelichtete Teil daran ist der Steuerabzug ab 2028: welche Anbieter die Kapitalertragsteuer einbehalten sollen, warum Selbstverwahrung und ausländische Plattformen davon ausgenommen bleiben und was du bis zum 31. Dezember dokumentieren solltest.
September 24, 2026 5:26 PM

Bitcoin als Altersvorsorge: Was ab 2027 gilt und was du jetzt entscheidest
Bitcoin ist in keinem staatlich geförderten Vorsorgeprodukt zugelassen, auch nicht im neuen Altersvorsorgedepot ab 2027. Wer Kryptowerte trotzdem für die eigene Rente nutzen will, geht den Weg über das Privatvermögen, und dort verschiebt ein Stichtag Ende 2026 gerade die Steuerregeln.
September 17, 2026 10:56 PM

Bitcoin mit Verlust verkaufen und sofort zurückkaufen: Was das mit deiner Haltefrist macht
Deutschland kennt keine Wash-Sale-Regel: Der Verlust bleibt anerkannt, auch wenn du sofort zurückkaufst. Der Rückkauf startet aber für jede neue Einheit die Jahresfrist von vorn.
August 18, 2026 6:24 PM

Zwangsverkauf an der Krypto-Börse: Welcher Zeitpunkt für die Haltefrist zählt und was du dokumentieren musst
Bei Luno, Kraken und Valour laufen die Fristen ab, danach verwertet der Anbieter den Restbestand selbst. Steuerlich ist das eine Veräußerung, und maßgeblich ist der Zeitstempel der Börse.
August 10, 2026 12:49 PM

Tokenisierte Aktien versteuern in Deutschland: Wann die einjährige Haltefrist gilt und wann die Abgeltungsteuer greift
Wer eine tokenisierte Aktie kauft, rechnet oft mit der Krypto-Regel: ein Jahr halten, dann steuerfrei. Bei diesen Produkten trägt die Annahme meist nicht. Der Beitrag zeigt anhand des Gesetzestextes, welches Merkmal über das Steuerregime entscheidet und wie du es in den Emittentenunterlagen findest.
August 9, 2026 4:20 PM

Krypto-Haltefrist vor der Abschaffung: Was Petition 201716 und der Kabinettsbeschluss für deine Steuer bedeuten
Petition 201716 im Bundestag fordert den Erhalt der einjährigen Haltefrist für Kryptowerte und hat das Quorum von 30.000 Mitzeichnungen bereits überschritten. Der Beitrag ordnet ein, was der Kabinettsbeschluss vom 6. Juli 2026 vorsieht, was davon verbindlich ist und welche Unterlagen du jetzt zusammenstellen solltest.

September 27, 2026 6:28 AM
CoinEx verkauft ab Dienstag alle Nicht-USDT-Guthaben: Was du bis zum 29. September prüfen musst
Am 29. September um 02:00 UTC endet bei CoinEx der Spothandel, und alle Bestände außerhalb von USDT werden danach verkauft oder delistet. Was das für Haltefrist, Steuer und Auszahlung bedeutet.
September 25, 2026 10:40 PM

Bitcoin privat verkaufen: Welche Steuer in Deutschland anfällt und welche Nachweise du brauchst
Beim direkten Verkauf an eine Privatperson gilt dieselbe Jahresfrist wie an der Börse, doch den Steuerreport gibt es nicht. Dieser Ratgeber zeigt dir die Rechnung, die Freigrenze von 1.000 Euro und die Nachweise, die das Finanzamt sehen will.
September 18, 2026 10:38 AM

Bitcoin und Wegzugsbesteuerung: Was beim Umzug ins Ausland gilt
Wer mit Bitcoin auswandert, rechnet mit einer Wegzugsteuer auf die stillen Reserven und findet im Gesetz nichts davon. Wo die echten Risiken liegen, entscheidet sich an vier Punkten: Wohnsitz, Haltefrist, Rechtsform deiner Anlage und der automatischen Meldung ab 2026.
September 16, 2026 5:22 PM

Bitcoin beleihen statt verkaufen: Wann in Deutschland trotzdem Steuer anfällt
Bitcoin als Kreditsicherheit zu hinterlegen ist in Deutschland kein Verkauf, denn die Coins bleiben dir nach § 39 der Abgabenordnung steuerlich zugerechnet. Steuerpflichtig wird erst die Verwertung, und dann entscheidet allein, wie lange du die Coins vorher gehalten hast.
August 11, 2026 7:20 PM

Krypto-Kreditkarte und Steuer: Warum jede Zahlung ein Verkauf ist
Wer mit einer Krypto-Kreditkarte bezahlt, verkauft steuerlich seine Coins. Was das für Haltefrist, Freigrenze und Nachweispflichten bedeutet und welche Kartenbauart den Aufwand klein hält.
September 19, 2026 5:21 AM

Krypto-Verluste mit Aktiengewinnen verrechnen: Was in Deutschland wirklich erlaubt ist
Krypto-Verluste und Aktiengewinne liegen in Deutschland in getrennten Verlusttöpfen, eine Verrechnung zwischen beiden gibt es nicht. Wo die Grenze verläuft, warum Krypto-Termingeschäfte die Ausnahme sind und wie du Verluste über Rücktrag und Vortrag trotzdem nutzt.
August 19, 2026 11:15 AM

Krypto-Totalverlust absetzen: Wann das Finanzamt wertlose Coins anerkennt
Ein eingebrochener Token mindert deine Steuer erst, wenn du ihn tatsächlich veräußerst. Was bei Delisting, Börseninsolvenz und wertlosen Beständen nach § 23 EStG gilt und wie du Verluste verrechnest.
October 1, 2026 8:21 AM

Krypto-Steuerreform: Ohne Kaufbeleg setzt das Finanzamt die Hälfte des Verkaufspreises an
Der Referentenentwurf des Bundesfinanzministeriums geht am 14. Oktober ins Kabinett. Wer Anschaffungskosten nicht belegen kann, versteuert nach der Ersatzbemessung 50 Prozent des Verkaufserlöses.

September 27, 2026 11:52 AM

Dogecoin Kurs: Was du vor dem Jahreswechsel bei Haltefrist und Verwahrung prüfst
Der Dogecoin Kurs steht am 27. September 2026 bei 0,0977 Dollar und bewegt sich seit einem Tag kaum. Genau diese Ruhe ist der Moment, in dem du Haltefrist, Meldepflicht ab 2026 und Verwahrung ohne Zeitdruck durchrechnest.
September 22, 2026 9:18 AM

Circle beleiht Bitcoin über cirBTC: Warum der Wrapper in Deutschland die Haltefrist kosten kann
Circle hat am 21. September 2026 Kredite gegen hinterlegte Bitcoin gestartet. Der Umweg über das Token cirBTC ist in Deutschland aber mit hoher Wahrscheinlichkeit ein Tausch, und der setzt deine einjährige Haltefrist zurück.
September 12, 2026 10:40 PM
Krypto-CFD oder echte Coins kaufen? Was Hebel, Nachschusspflicht und Steuer unterscheiden
Beim Krypto-CFD gehört dir ein Vertrag, beim Direktkauf der Kryptowert selbst. Aus diesem Unterschied folgen der Hebel von höchstens 2:1, die Zwangsglattstellung, die Steuerlast und die Frage, wer im Ernstfall für dein Geld haftet.
September 9, 2026 2:34 PM

Bitcoin 29 Prozent unter Vorjahr: Welche Krypto-Verluste du vor Ablauf der Jahresfrist noch nutzen kannst
Neun von zehn großen Kryptowerten notieren heute tiefer als vor genau zwölf Monaten, Bitcoin allein 29,2 Prozent. Wir haben die Kursreihen selbst gemessen und zeigen, warum über den Steuerwert deines Verlusts allein das Kaufdatum entscheidet.
August 31, 2026 11:17 PM

Krypto-Lending versteuern: persönlicher Steuersatz statt Abgeltungsteuer und das richtige BFH-Aktenzeichen
Nach dem bisher einzigen Urteil eines Finanzgerichts fallen Erträge aus Krypto-Lending unter § 22 Nr. 3 EStG und damit unter deinen persönlichen Steuersatz. Die Revision läuft beim Bundesfinanzhof unter VIII R 22/25, nicht unter dem Aktenzeichen, das in vielen Fachbeiträgen steht.
August 18, 2026 5:16 AM
Krypto-Trading-Bots: Wie sie funktionieren, was sie kosten und wann sie sich lohnen
Ein Krypto-Trading-Bot handelt rund um die Uhr nach festen Regeln, und jede dieser Regeln kostet Gebühr. Dieser Ratgeber rechnet die Kosten über zwölf Monate durch, ordnet die Steuerlage nach § 23 EStG ein und zeigt, wann ein Anbieter eine BaFin-Erlaubnis braucht.
September 26, 2026 5:13 PM

Coins beim Börsen-Hack gestohlen: Was das Finanzamt als Verlust anerkennt
Nach dem Angriff auf Bitget am 24. September stellt sich für Betroffene in Deutschland eine Frage, die in den Meldungen fehlt: Lässt sich ein gestohlenes Guthaben steuerlich absetzen? Die Antwort hängt an einem einzigen Begriff im Einkommensteuergesetz, und sie entscheidet sich an deinen Unterlagen.

September 26, 2026 6:24 AM
RAIN-Token nach dem Enlivex-Stopp: Was du bei Zugang, Zwangsverkauf und Haltefrist prüfen musst
Enlivex hat am 22. September 2026 eine in RAIN-Token zahlbare Aktienplatzierung über 66.666.667 Aktien beendet. Der Token steht 46,4 Prozent unter seinem Allzeithoch, und bei Kraken ist die Auszahlungsfrist längst abgelaufen.

September 24, 2026 11:32 AM
Fed-Zinserhöhung im Oktober: Was du nach dem PMI-Sprung bei Hebel, Liquidation und Haltefrist prüfst
Der vorläufige US-Einkaufsmanagerindex ist auf 58,4 Punkte gesprungen, den höchsten Stand seit Juli 2021, und die Einkaufspreise ziehen so stark an wie seit Oktober 2022 nicht mehr. Der Terminmarkt preist dadurch eine weitere Fed-Zinserhöhung am 28. Oktober mit knapp 70 Prozent ein, und der Kryptomarkt gibt breit nach.
September 24, 2026 10:17 AM

Uniswap fällt 11,8 Prozent nach 114 Prozent Monatsplus: Was du bei Gewinnmitnahme, Haltefrist und Hebel prüfst
UNI hat am Mittwochmorgen 11,75 Prozent verloren, steht auf Monatssicht aber noch 113,85 Prozent im Plus. Wer jetzt Gewinne realisiert, löst in Deutschland fast sicher eine steuerpflichtige Veräußerung aus.
Vielleicht auch interessant