
Bitcoin und Steuern in Deutschland: Haltefrist, Sparplan, ETP und Mining
Bitcoin-Gewinne sind nach zwölf Monaten steuerfrei. Was das für einen Sparplan mit zwölf Fristen bedeutet, warum ETPs anders besteuert werden und was bei Mining, Schenkung und Verlusten gilt.





Welche Themen sollen wir vertiefen?
Wähle aus, was dich aktuell beschäftigt. Deine Auswahl fließt direkt in unsere Themenplanung ein.
Crypto-News, die wirklich Mehrwert bringen.
Wöchentlich. 60 Sekunden Lesezeit. Sorgfältig kuratiert von unserer Redaktion: kein Hype, keine Werbe-Mails, kein Spam.
Gewinne aus dem Verkauf von Bitcoin sind in Deutschland steuerfrei, wenn zwischen Kauf und Verkauf mehr als zwölf Monate liegen. Verkaufst du früher, versteuerst du den Gewinn mit deinem persönlichen Einkommensteuersatz von bis zu 45 Prozent plus Solidaritätszuschlag. Eine Freigrenze von 1.000 Euro im Jahr bleibt steuerfrei.
So weit die Regel. In der Praxis scheitern die meisten nicht an ihr, sondern an den Fällen, die sie nicht abdeckt: einem Sparplan mit zwölf verschiedenen Fristen, einem Bitcoin-ETP, das nach anderen Regeln besteuert wird, oder dem Übertrag von der Börse ins eigene Wallet. Dieser Artikel geht die bitcoinspezifischen Fälle durch. Die allgemeinen Grundlagen zu allen Kryptowährungen stehen in unserem Ratgeber zur Krypto-Steuer in Deutschland.
Die Grundregel für Bitcoin in zwei Sätzen
Bitcoin ist steuerrechtlich kein Wertpapier, sondern ein „anderes Wirtschaftsgut". Der Verkauf im Privatvermögen ist ein privates Veräußerungsgeschäft nach Paragraf 23 des Einkommensteuergesetzes, und dort entscheidet die Haltedauer über die Steuer. Der Bundesfinanzhof hat das mit Urteil vom 14. Februar 2023 bestätigt (Aktenzeichen IX R 3/22).
Daraus folgt der Unterschied zur Aktie: Wer Aktien verkauft, zahlt immer 25 Prozent Abgeltungsteuer, egal wie lange er gehalten hat. Wer Bitcoin nach dreizehn Monaten verkauft, zahlt nichts, und zwar auch bei einem Gewinn von 500.000 Euro.
Bitcoin-Sparplan: zwölf Käufe, zwölf Fristen
Der häufigste Irrtum betrifft den Sparplan. Die Zwölfmonatsfrist gilt nicht für dein Depot und nicht für das Kalenderjahr, sondern für jede einzelne Anschaffung.
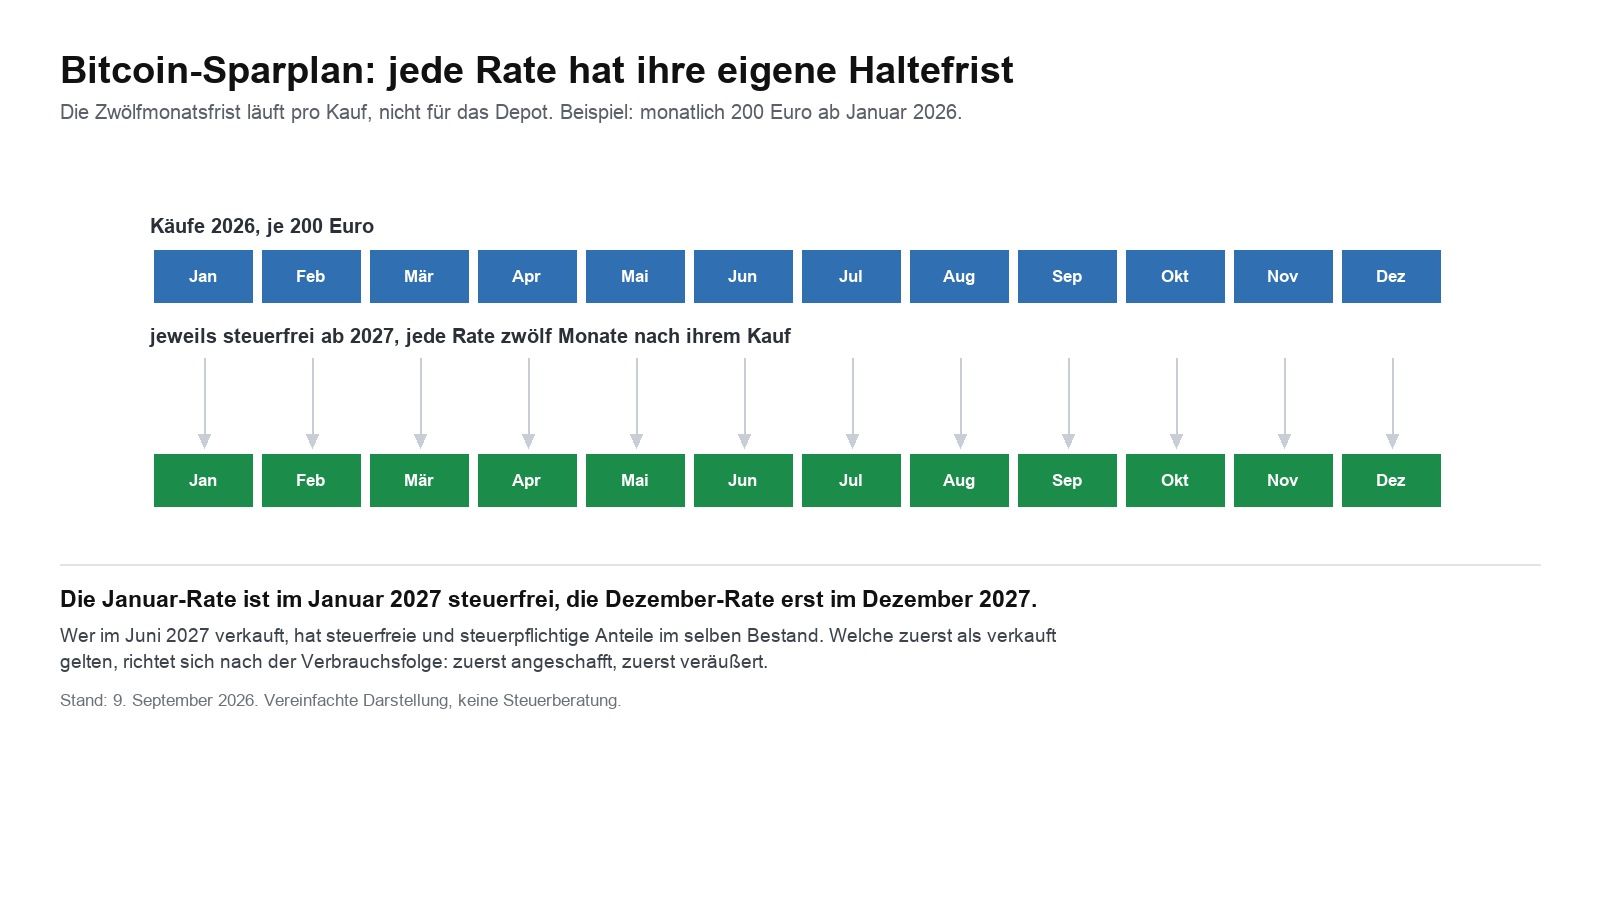
Wer ab Januar 2026 monatlich 200 Euro anlegt, hat Ende des Jahres zwölf Positionen mit zwölf verschiedenen Stichtagen. Die Januarrate ist im Januar 2027 steuerfrei, die Dezemberrate erst im Dezember 2027.
Verkaufst du im Juni 2027 einen Teil deines Bestands, liegen darin steuerfreie und steuerpflichtige Anteile nebeneinander. Welche als verkauft gelten, regelt die Verbrauchsfolge: Nach dem BMF-Schreiben vom 6. März 2025 gilt zunächst die Einzelbetrachtung, und wenn die nicht möglich ist, gelten die zuerst angeschafften Coins als zuerst veräußert. Diese Reihenfolge arbeitet für dich, denn sie verbraucht zuerst die ältesten und damit steuerfreien Positionen.
Praktisch heißt das: Führe für jede Sparplanrate Datum, Betrag und Kurs. Die meisten Broker liefern diese Aufstellung, aber nicht alle in einer Form, die das Finanzamt akzeptiert. Wie sich das automatisieren lässt, zeigt unser Vergleich der Bitcoin-Sparpläne.
Was bei Bitcoin als Verkauf gilt
Steuerlich ist nicht nur der Verkauf gegen Euro eine Veräußerung. Auch diese drei Vorgänge lösen die Steuer aus, wenn die Position jünger als zwölf Monate ist:
- Der Tausch in eine andere Kryptowährung. Wer Bitcoin gegen Ether tauscht, realisiert den Bitcoin-Gewinn, obwohl kein Euro fließt. Für den Ether beginnt gleichzeitig eine neue Frist.
- Das Bezahlen mit Bitcoin. Der Einkauf ist steuerlich eine Veräußerung zum Tageskurs.
- Der Tausch in einen Stablecoin. Auch USDT und USDC sind Kryptowerte, der Tausch ist deshalb ein Veräußerungsgeschäft.
Nicht steuerbar ist dagegen der Übertrag zwischen deinen eigenen Adressen. Wer Bitcoin von der Börse auf ein Hardware-Wallet schickt, veräußert nichts, unterbricht keine Frist und löst keine Steuer aus. Die Anschaffungsdaten musst du allerdings mitnehmen, sonst kann später niemand nachweisen, wann die Coins gekauft wurden.
Bitcoin-ETP, ETN und ETC: die zweite Steuerwelt
Wer Bitcoin nicht direkt kauft, sondern über ein börsengehandeltes Produkt, landet steuerlich möglicherweise woanders. Das betrifft Produkte wie die physisch besicherten ETPs von CoinShares, Invesco oder 21Shares, die viele Anleger über ihr normales Wertpapierdepot kaufen.
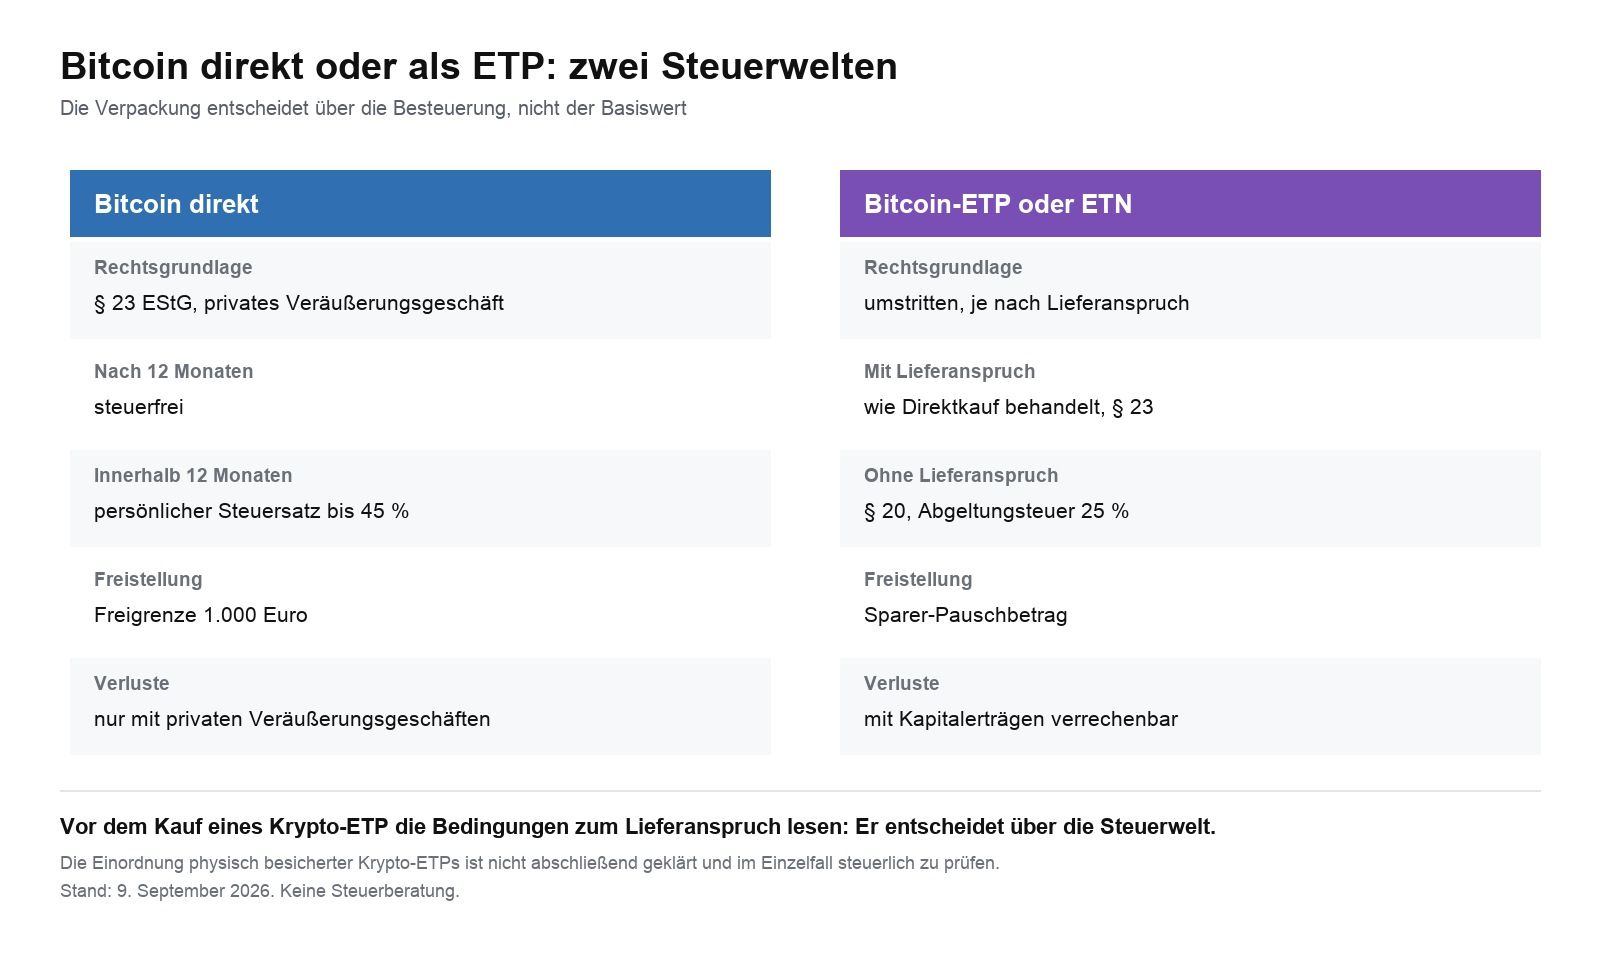
Der entscheidende Punkt ist der Lieferanspruch. Räumt das Produkt dir das Recht ein, die Auslieferung der hinterlegten Bitcoin zu verlangen, spricht viel dafür, es wie den Direktbesitz zu behandeln: Paragraf 23 EStG mit Zwölfmonatsfrist. Diese Linie stützt sich auf die Rechtsprechung zu Xetra-Gold, wo der Bundesfinanzhof genauso entschieden hat.
Fehlt der Lieferanspruch, liegt eine sonstige Kapitalforderung nahe. Dann greift Paragraf 20 EStG mit 25 Prozent Abgeltungsteuer, unabhängig von der Haltedauer, dafür mit Verlustverrechnung im Kapitaleinkünftetopf.
Diese Einordnung ist nicht abschließend geklärt. Es gibt dazu keine höchstrichterliche Entscheidung für Krypto-ETPs, und die depotführenden Banken behandeln die Produkte nicht einheitlich. Manche behalten Abgeltungsteuer ein, obwohl der Anleger die Zwölfmonatsfrist für sich beansprucht. Wer hier Klarheit braucht, kommt an einer Beratung im Einzelfall nicht vorbei. Vor dem Kauf lohnt ein Blick in die Produktbedingungen: Der Lieferanspruch steht dort ausdrücklich drin oder eben nicht.
| So hältst du Bitcoin | Rechtsgrundlage | Haltefrist | Was zu beachten ist |
|---|---|---|---|
| Direktkauf an einer Börse | § 23 EStG | zwölf Monate je Kauf | nach Ablauf steuerfrei, ohne Obergrenze |
| Sparplan mit monatlichen Käufen | § 23 EStG | eigene Frist je Rate | zwölf Käufe sind zwölf Fristen, jede läuft für sich |
| ETP oder ETC mit Lieferanspruch | § 23 EStG | zwölf Monate | Linie nach der Rechtsprechung zu Xetra-Gold |
| ETP oder ETN ohne Lieferanspruch | § 20 EStG | keine | Abgeltungsteuer von 25 Prozent, Einordnung nicht abschließend geklärt |
| Staking oder Lending von Bitcoin | § 22 Nr. 3 EStG | eigene Frist ab Zufluss | Freigrenze 256 Euro im Jahr |
| Mining, gelegentlich | § 22 Nr. 3 EStG | eigene Frist ab Zufluss | Freigrenze 256 Euro im Jahr |
| Mining, nachhaltig | § 15 EStG | — | gewerblich, mit Gewerbesteuer und Buchführungspflicht |
| Schenkung an Angehörige | ErbStG | Frist läuft beim Beschenkten weiter | Freibeträge alle zehn Jahre, kein Veräußerungsvorgang |
Bitcoin-Mining und die Frage nach dem Gewerbe
Beim Mining kommt es auf den Umfang an. Wer gelegentlich mined, erzielt Einkünfte aus sonstigen Leistungen nach Paragraf 22 Nummer 3 EStG, mit einer Freigrenze von 256 Euro im Jahr. Wer nachhaltig und mit Gewinnerzielungsabsicht mined, ist gewerblich tätig, und dann kommen Gewerbesteuer, Buchführungspflichten und die Abgrenzung von Betriebsvermögen dazu.
Die Finanzverwaltung nimmt bei Blockbelohnungen aus dem Betrieb eigener Hardware regelmäßig eine gewerbliche Tätigkeit an. Der Wert der geschürften Coins im Zuflusszeitpunkt ist die Betriebseinnahme, gleichzeitig sind es die Anschaffungskosten für einen späteren Verkauf.
Wichtig für Miner im Betriebsvermögen: Dort gibt es keine Zwölfmonatsfrist. Die Steuerfreiheit nach Ablauf eines Jahres gilt nur im Privatvermögen.
Bitcoin verschenken und vererben
Eine Schenkung ist keine Veräußerung, sie löst also keine Einkommensteuer aus. Stattdessen greift die Schenkungsteuer mit ihren Freibeträgen: 500.000 Euro unter Ehegatten, 400.000 Euro je Kind, 20.000 Euro unter Nichtverwandten, jeweils alle zehn Jahre.
Der Beschenkte tritt in die Fußstapfen des Schenkers: Er übernimmt dessen Anschaffungszeitpunkt und dessen Anschaffungskosten. Hat der Schenker die Coins vor mehr als zwölf Monaten gekauft, kann der Beschenkte sie sofort steuerfrei verkaufen. Beim Erbfall gilt dasselbe Prinzip.
Damit das funktioniert, muss die Herkunft dokumentiert sein. Ohne Nachweis über Anschaffungszeitpunkt und Kosten unterstellt das Finanzamt im Zweifel die für dich ungünstigere Variante.
Verluste mit Bitcoin
Verluste aus Bitcoin-Verkäufen innerhalb der Jahresfrist verrechnest du nur mit Gewinnen aus anderen privaten Veräußerungsgeschäften desselben Jahres. Eine Verrechnung mit Arbeitslohn oder Aktiengewinnen ist ausgeschlossen. Was übrig bleibt, geht ein Jahr zurück oder unbegrenzt in die Zukunft.
Ein Punkt wird oft übersehen: Verluste musst du erklären, sonst existieren sie steuerlich nicht. Das Finanzamt stellt sie nur fest, wenn sie in der Anlage SO stehen. Wer ein Verlustjahr nicht erklärt, verschenkt die Verrechnung mit künftigen Gewinnen.
Ein Totalverlust, etwa durch eine insolvente Börse oder einen verlorenen Schlüssel, ist steuerlich schwieriger. Er ist keine Veräußerung, und die Finanzverwaltung erkennt ihn nur unter engen Voraussetzungen an.
Bitcoin über Broker und Neobroker
Wer Bitcoin über einen Neobroker kauft, sollte prüfen, was er tatsächlich erwirbt. Manche Anbieter liefern echte Coins in eine Wallet, andere bilden den Kurs über ein Derivat oder ein ETP ab. Für die Steuer macht das den Unterschied zwischen Paragraf 23 und Paragraf 20 aus.
Ein zweiter Punkt betrifft die Auszahlbarkeit. Kannst du deine Bitcoin auf eine eigene Adresse abziehen, sprechen die besseren Argumente für echten Besitz. Geht das nicht, ist die Einordnung heikler. Was das für einen konkreten Anbieter bedeutet, haben wir am Beispiel von Trade Republic durchgerechnet.
Was sich 2027 ändern soll
Am 8. September 2026 hat das Bundesfinanzministerium einen Referentenentwurf in die Ressortabstimmung gegeben. Er würde Bitcoin künftig als Einkunft aus Kapitalvermögen behandeln: 25 Prozent Abgeltungsteuer plus Solidaritätszuschlag, unabhängig von der Haltedauer.
Für Bitcoin-Anleger sind zwei Punkte entscheidend. Erstens soll der Stichtag in der Zukunft liegen: Erfasst würden nur Coins, die nach dem 31. Dezember 2026 angeschafft werden. Was du bis dahin kaufst, bliebe nach dem Entwurfsstand in der heutigen Regelung. Zweitens ist nichts beschlossen. Vor dem Entwurf liegen Verbändeanhörung, Kabinett, drei Lesungen im Bundestag und der Bundesrat.
Die Einzelheiten zum Stichtag stehen in unserem Beitrag zu Bestandsschutz und Stichtag, die beiden diskutierten Modelle im Vergleich der Steuermodelle.
Häufige Fragen zur Bitcoin-Steuer
Wie viel Steuer zahle ich auf Bitcoin-Gewinne?
Nach mehr als zwölf Monaten Haltedauer nichts. Innerhalb der Frist gilt dein persönlicher Einkommensteuersatz von 14 bis 45 Prozent plus Solidaritätszuschlag.
Wann sind Bitcoin-Gewinne steuerfrei?
Wenn zwischen Anschaffung und Verkauf mehr als ein Jahr liegt, oder wenn dein gesamter Gewinn aus privaten Veräußerungsgeschäften im Jahr unter 1.000 Euro bleibt.
Muss ich Bitcoin in der Steuererklärung angeben?
Steuerpflichtige Verkäufe gehören in die Anlage SO. Verkäufe nach Ablauf der Jahresfrist musst du nicht angeben, Verluste solltest du angeben.
Gilt die Haltefrist auch für einen Sparplan?
Ja, aber für jede Rate einzeln. Jede monatliche Ausführung ist eine eigene Anschaffung mit eigenem Stichtag.
Wie werden Bitcoin-ETPs besteuert?
Das hängt von der Ausgestaltung ab. Mit Lieferanspruch spricht viel für die Behandlung wie Direktbesitz mit Zwölfmonatsfrist, ohne Lieferanspruch für die Abgeltungsteuer. Die Frage ist nicht abschließend geklärt.
Ist der Transfer aufs Hardware-Wallet steuerpflichtig?
Nein. Ein Übertrag zwischen eigenen Adressen ist keine Veräußerung und unterbricht die Haltefrist nicht.
Was passiert, wenn ich Bitcoin verschenke?
Die Schenkung löst keine Einkommensteuer aus, gegebenenfalls aber Schenkungsteuer. Der Beschenkte übernimmt Anschaffungszeitpunkt und Anschaffungskosten.
Quellen
- Bundesfinanzhof, Urteil vom 14. Februar 2023, Aktenzeichen IX R 3/22
- BMF-Schreiben vom 6. März 2025, Einzelfragen zur ertragsteuerrechtlichen Behandlung bestimmter Kryptowerte, Geschäftszeichen IV C 1 - S 2256/00042/064/043
- Paragraf 23 und Paragraf 22 Nummer 3 des Einkommensteuergesetzes, Paragraf 20 EStG für Kapitalerträge
- Erbschaftsteuer- und Schenkungsteuergesetz, Paragraf 16 zu den Freibeträgen
- Deutscher Bundestag, Einbringung des Bundeshaushalts 2027: bundestag.de
- Angaben zum Referentenentwurf nach der Berichterstattung vom 8. September 2026. Der Volltext ist bislang nicht amtlich veröffentlicht.
Zu den börsengehandelten Produkten gibt es einen eigenen Leitfaden mit den Einzelheiten zur Ausgestaltung: ETP Bitcoin Steuer.
(Stand: 9. September 2026. Dieser Beitrag ist keine Steuerberatung und keine Anlageberatung. Er ersetzt nicht die Beratung im Einzelfall. Die Rechtslage kann sich ändern.)
Transparenzhinweis: Dieser Beitrag wurde unter Zuhilfenahme künstlicher Intelligenz erstellt und vor der Veröffentlichung redaktionell geprüft. Alle Zahlen und Angaben wurden gegen die im Text verlinkten Primärquellen abgeglichen.
Verwandte Artikel
- Bitcoin-Sparplan und Steuer: Wie Haltefrist, FIFO und Freigrenze bei monatlichen Käufen zusammenspielen
- Mehrere Wallets und Börsen: So wird der Krypto-Gewinn berechnet
- Stablecoins und Steuern: Was bei USDT, USDC und Co. gilt
- Bitcoin investieren mit Sparplan oder Einmalbetrag: Das ändert der Steuerstichtag am 31. Dezember
- Krypto-Steuern ohne vollständige Historie: Was tun, wenn Daten fehlen?
Welche Themen sollen wir vertiefen?
Wähle aus, was dich aktuell beschäftigt. Deine Auswahl fließt direkt in unsere Themenplanung ein.
Crypto-News, die wirklich Mehrwert bringen.
Wöchentlich. 60 Sekunden Lesezeit. Sorgfältig kuratiert von unserer Redaktion: kein Hype, keine Werbe-Mails, kein Spam.

September 22, 2026 4:38 AM

Bitcoin an den Ehepartner verschenken: Freibetrag, Haltefrist und die Anzeige ans Finanzamt
Eine Schenkung an den Ehegatten bleibt dank 500.000 Euro Freibetrag fast immer schenkungsteuerfrei, und eine Veräußerung ist sie ebenfalls nicht. Entscheidend ist, was mitwandert: dein Kaufdatum, dein Kaufpreis und damit der Stand der einjährigen Haltefrist.
July 13, 2026 8:37 AM

Cointracking-Webinar zu Krypto-Steuern: Der Termin am 16. Juli ist vorbei
Rückblick, Stand 27.09.2026: Das Live-Webinar von Cointracking zu Krypto-Steuern fand am 16. Juli 2026 statt, eine Aufzeichnung war nicht angekündigt. Die Abgabefrist ohne Steuerberater endete am 31. Juli.

September 17, 2026 5:17 PM

Bitcoin an Kinder verschenken: Freibetrag, Haltefrist und die Anzeige ans Finanzamt
Wer seinem Kind Bitcoin überträgt, verschenkt auch die eigene Haltefrist und den eigenen Einstiegskurs. Dieser Ratgeber zeigt, was in Deutschland an Freibetrag, Anzeigefrist, Vertretung und Verwahrung wirklich gilt.
July 15, 2026 8:38 AM

Krypto-Steuererklärung: Diese 8 Fehler solltest du vermeiden
Von fehlenden Transaktionsdaten bis zu übersehenen Kryptotauschen: Erfahre, welche Fehler bei der Steuererklärung teuer werden können und wie du sie vermeidest.
September 8, 2026 12:27 PM

Bitcoin-Mining Österreich: So werden Rewards besteuert
Bitcoin-Mining in Österreich: Wann Mining-Rewards mit 27,5 % besteuert werden und wann eine gewerbliche Tätigkeit zum Einkommensteuertarif führt.
August 24, 2026 8:56 AM
Bitcoin-Sparplan Österreich: So wird der Kaufpreis berechnet
Bitcoin per Sparplan gekauft? Österreich nutzt bei mehreren Käufen grundsätzlich den gleitenden Durchschnittspreis zur Berechnung steuerpflichtiger Gewinne.
August 21, 2026 2:33 PM

Bitcoin-Verluste mit Aktiengewinnen verrechnen in Österreich
Bitcoin-Verluste mit Aktiengewinnen verrechnen? Österreich erlaubt das grundsätzlich – aber nur unter bestimmten Voraussetzungen und meist per Steuererklärung.
July 14, 2026 11:39 AM

Warum ein Coin-Tausch steuerlich wie ein Verkauf wirken kann
Ein Coin-Tausch kann steuerlich wie ein Verkauf gelten. Erfahre, wie Gewinne, Verluste, Gebühren, Haltefrist und Anschaffungskosten berechnet werden.

July 17, 2026 11:36 AM

Bitcoin über ein Jahr halten: Diese Nachweise zählen
Bitcoin nach mehr als einem Jahr verkaufen: Welche Kaufbelege, Wallet-Daten und Transaktionsnachweise Anleger trotzdem aufbewahren sollten.
July 13, 2026 3:32 PM

Krypto-Steuern bei wenigen Trades: Das ist wichtig
Wenige Krypto-Trades? Erfahren Sie, wann Verkauf, Tausch, Haltefrist, Gebühren und die 1.000-Euro-Freigrenze steuerlich relevant werden.
August 4, 2026 11:39 AM

Bitcoin-Lending in Österreich: Wann Steuer anfällt
Bitcoin verleihen und Zinsen erhalten: Wann Lending-Erträge in Österreich mit 27,5 Prozent besteuert werden und welcher Kurswert zählt.
July 2, 2026 12:00 PM

Krypto vor Jahren gekauft: Wie berechne ich Anschaffungskosten und Gewinn?
Vor Jahren Krypto gekauft? So berechnen Sie Anschaffungskosten, Gewinn, Haltefrist und Nachweise für die Steuererklärung korrekt.
August 10, 2026 9:57 AM

Bitcoin-Gewinne und Dividenden in Österreich verrechnen
Bitcoin-Verluste mit Dividenden verrechnen? So funktioniert der Verlustausgleich in Österreich und wann eine Steuererklärung nötig ist.
September 23, 2026 3:18 PM

Bitcoin-Mining als Gewerbe: Steuer in Österreich
Wann wird Bitcoin-Mining in Österreich zum Gewerbebetrieb? Welche Folgen das für Einkommensteuertarif, Betriebskosten und spätere Gewinne hat.
July 10, 2026 1:07 PM

Liquidity Pools und Steuern: Einzahlung, Rewards, Ausstieg
Wie werden Liquidity Pools besteuert? Erfahren Sie, was bei Einzahlung, Rewards, LP-Token, Impermanent Loss und Ausstieg steuerlich zu beachten ist.
July 13, 2026 8:30 AM
Krypto-Gebühren richtig erfassen: Kauf, Verkauf, Transfer
So erfassen Sie Krypto-Gebühren bei Kauf, Verkauf, Swap und Wallet-Transfer korrekt und vermeiden falsche Anschaffungskosten und Gewinne.
August 24, 2026 10:39 AM
Bitcoin nachkaufen bei 77.000 Dollar: Sparplan oder Einmalkauf
Bitcoin steht bei 77.256 US-Dollar nach plus 22,78 Prozent in einer Woche. Diese Anleitung zeigt dir, wie du bei diesem Kurs sauber nachkaufst und welche Methode zu welcher Ausgangslage passt.
September 25, 2026 10:40 PM

Bitcoin privat verkaufen: Welche Steuer in Deutschland anfällt und welche Nachweise du brauchst
Beim direkten Verkauf an eine Privatperson gilt dieselbe Jahresfrist wie an der Börse, doch den Steuerreport gibt es nicht. Dieser Ratgeber zeigt dir die Rechnung, die Freigrenze von 1.000 Euro und die Nachweise, die das Finanzamt sehen will.
September 22, 2026 9:18 AM

Circle beleiht Bitcoin über cirBTC: Warum der Wrapper in Deutschland die Haltefrist kosten kann
Circle hat am 21. September 2026 Kredite gegen hinterlegte Bitcoin gestartet. Der Umweg über das Token cirBTC ist in Deutschland aber mit hoher Wahrscheinlichkeit ein Tausch, und der setzt deine einjährige Haltefrist zurück.
September 21, 2026 4:54 PM
Bitcoin in Gold tauschen: Was in Deutschland steuerlich passiert
Der Wechsel von Coins in Gold ist für das Finanzamt ein Verkauf, und die Jahresfrist entscheidet über die Rechnung. Wo Barren, Gold-ETC und tokenisiertes Gold steuerlich auseinandergehen und welche Nachweise du brauchst.
September 19, 2026 4:46 PM

Krypto-Mining und Steuer: Wann das Finanzamt dein Schürfen als Gewerbe einstuft
Wer Kryptowerte schürft, erzielt steuerpflichtige Einkünfte vom ersten Reward an; eine private Vermögensverwaltung ist Mining laut Bundesfinanzministerium nie. Dieser Ratgeber zeigt dir an den Randnummern des BMF-Schreibens, wann dein Mining gewerblich wird und was du absetzen kannst.
September 16, 2026 5:22 PM

Bitcoin beleihen statt verkaufen: Wann in Deutschland trotzdem Steuer anfällt
Bitcoin als Kreditsicherheit zu hinterlegen ist in Deutschland kein Verkauf, denn die Coins bleiben dir nach § 39 der Abgabenordnung steuerlich zugerechnet. Steuerpflichtig wird erst die Verwertung, und dann entscheidet allein, wie lange du die Coins vorher gehalten hast.

June 2, 2023 7:00 PM

Bitcoin Mining in den USA gerettet – Warum dies den Bitcoin Bullrun auslösen kann!
Das Bitcoin Mining in den USA sollte eine 30% Steuer bekommen. Könnte die Ablehnung der Steuer einen Bullrun unterstützen?


Vielleicht auch interessant