
Kryptosteuer 2027: 160 Millionen Euro für einen Haushalt von 555 Milliarden
Der Referentenentwurf des Bundesfinanzministeriums beziffert die Kryptosteuer erstmals: 160 Millionen Euro ab 2028. Was diese Zahl im Bundeshaushalt 2027 bedeutet, warum aus 11,4 Milliarden 160 Millionen wurden und was Anleger daraus ablesen können.





Welche Themen sollen wir vertiefen?
Wähle aus, was dich aktuell beschäftigt. Deine Auswahl fließt direkt in unsere Themenplanung ein.
Crypto-News, die wirklich Mehrwert bringen.
Wöchentlich. 60 Sekunden Lesezeit. Sorgfältig kuratiert von unserer Redaktion: kein Hype, keine Werbe-Mails, kein Spam.
Das Bundesfinanzministerium hat seinen Referentenentwurf zur Besteuerung von Kryptowerten in die Ressortabstimmung gegeben. Darin steht erstmals, was das Vorhaben einbringen soll: 160 Millionen Euro ab 2028, ansteigend auf rund 350 Millionen Euro jährlich bis 2031. Am Vormittag desselben Tages hatte Finanzminister Lars Klingbeil einen Haushalt mit 555,4 Milliarden Euro Ausgaben und 118,7 Milliarden Euro Neuverschuldung in den Bundestag eingebracht. Beide Zahlen nebeneinander ergeben die eigentliche Nachricht dieses Entwurfs.
Über den Inhalt des Entwurfs haben wir berichtet, als der Stichtag bekannt wurde: Kryptowerte, die bis zum 31. Dezember 2026 angeschafft werden, bleiben nach dem Entwurfsstand in der heutigen Regelung mit einjähriger Haltefrist. Die Einzelheiten dazu stehen in unserem Beitrag zum Stichtag und zum Bestandsschutz. Dieser Artikel nimmt sich die Zahl vor, die seither dazugekommen ist, und ordnet sie in den Haushalt ein, für den sie gedacht ist.
Was im Referentenentwurf steht
| Regelungspunkt | Referentenentwurf des BMF |
|---|---|
| Besteuerung | Einkünfte aus Kapitalvermögen, Abgeltungsteuer 25 Prozent plus Solidaritätszuschlag |
| Stichtag | Anschaffung nach dem 31. Dezember 2026 |
| Altbestände | keine rückwirkende Einbeziehung |
| Inkrafttreten | 1. Januar 2027 |
| Steuerabzug an der Quelle | ab 1. Januar 2028 |
| Verlustverrechnung | mit Aktien und anderen Wertpapieren möglich |
| Günstigerprüfung | ja, wenn der persönliche Steuersatz unter 25 Prozent liegt |
| Freistellung | Sparer-Pauschbetrag von 1.000 Euro |
| Staking und Lending | als Einkünfte aus Kapitalvermögen |
| Erwartetes Aufkommen | 160 Millionen Euro ab 2028, rund 350 Millionen Euro bis 2031 |
In der Begründung heißt es, Kryptowerte stellten „zunehmend eine mögliche Form der privaten Kapitalanlage dar und werden über einen wachsenden Markt erworben und veräußert“. Aus Ministeriumskreisen wird die Absicht so beschrieben, es sei ungerecht, wenn erarbeitete Einkommen und Kapitalerträge besteuert würden, Gewinne aus Kryptowerten aber weitgehend steuerfrei blieben.
An fünf Stellen ist dieser Entwurf für Anleger deutlich günstiger als der Gesetzentwurf, über den der Bundestag im Mai abgestimmt hat: Der Stichtag liegt in der Zukunft statt in der Vergangenheit, der Satz beträgt 25 statt bis zu 45 Prozent, Verluste lassen sich mit Wertpapieren verrechnen statt in einem eigenen Topf zu versanden, es gibt eine Günstigerprüfung, und an die Stelle der Freigrenze tritt ein Freibetrag. Das gehört zur sachlichen Bewertung dazu, bevor man sich die Zahl ansieht.
Die Zahl und der Haushalt
Der Bundeshaushalt 2027 sieht Ausgaben von 555,4 Milliarden Euro vor. Die Nettokreditaufnahme im Kernhaushalt beträgt 118,7 Milliarden Euro, davon 33,4 Milliarden aus der regulären Schuldenregel und 85,4 Milliarden aus der Bereichsausnahme für Verteidigung und Sicherheit. Rechnet man die Sondervermögen hinzu, liegt die Neuverschuldung bei 203,7 Milliarden Euro.
Daraus lässt sich der Größenvergleich nachrechnen, und der Rechenweg gehört dazu, damit die Zahl überprüfbar bleibt:
- Neuverschuldung pro Tag: 118,7 Milliarden Euro geteilt durch 365 Tage sind rund 325 Millionen Euro täglich.
- Anteil der Kryptosteuer: 160 Millionen Euro entsprechen damit 0,49 Tagen, also rund zwölf Stunden Neuverschuldung.
- Anteil an den Gesamtausgaben: 160 Millionen Euro von 555,4 Milliarden Euro sind 0,029 Prozent. Selbst die 350 Millionen Euro, die erst 2031 erreicht werden sollen, liegen bei 0,063 Prozent.
Wer statt des Kernhaushalts die Gesamtverschuldung von 203,7 Milliarden Euro zugrunde legt, kommt auf rund sieben Stunden. Wir rechnen bewusst mit der niedrigeren Zahl, weil sie das Vorhaben günstiger darstellt und die Aussage trotzdem trägt.
Die Kryptosteuer ist Teil eines Aktionsplans gegen Steuerbetrug und Schwarzgeld, der insgesamt rund eine Milliarde Euro einbringen soll. Der Kryptoanteil daran ist mit 160 Millionen Euro der kleinere Teil.
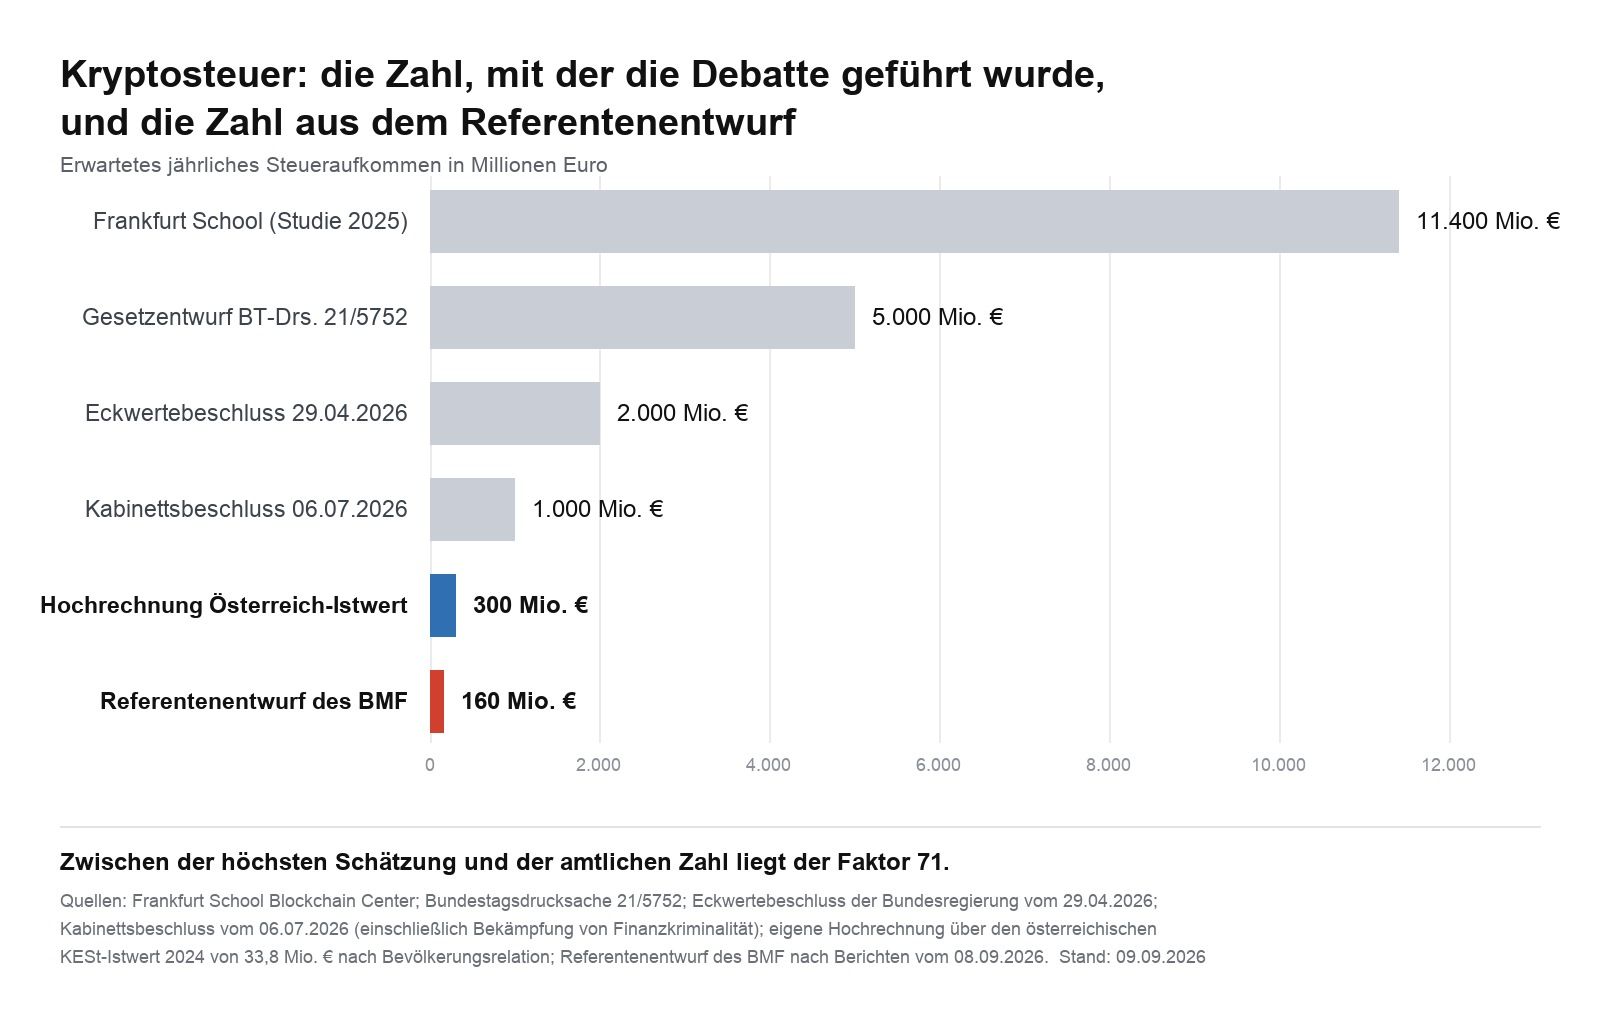

Wie aus 11,4 Milliarden 160 Millionen wurden
Die Debatte über die Abschaffung der Haltefrist wird seit dem Frühjahr 2026 mit Zahlen geführt, die um ein Vielfaches höher lagen. Die Entwicklung lässt sich lückenlos belegen:
| Datum | Quelle | Erwartetes Aufkommen |
|---|---|---|
| 2025 | Frankfurt School Blockchain Center | bis 11,4 Milliarden Euro |
| 05.05.2026 | Gesetzentwurf, Bundestagsdrucksache 21/5752 | mindestens 5 Milliarden Euro |
| 29.04.2026 | Eckwertebeschluss der Bundesregierung | 2 Milliarden Euro |
| 06.07.2026 | Kabinettsbeschluss, inklusive Finanzkriminalität | 1 Milliarde Euro |
| 08.09.2026 | Referentenentwurf des BMF | 160 Millionen Euro |
Zwischen der höchsten und der amtlichen Zahl liegt der Faktor 71. Das ist keine Nuance in einer Schätzung, sondern der Unterschied zwischen einem Haushaltsposten und einer Rundungsgröße.
Nachprüfbar war das früh. Österreich hat die Haltefrist bereits 2022 abgeschafft und ist damit der einzige Realtest in Europa. Dort führten die Dienstleister im Jahr 2024 Kapitalertragsteuer aus Kryptowährungen in Höhe von 33,8 Millionen Euro ab. Rechnet man diesen Wert über die Bevölkerungsrelation auf Deutschland hoch, landet man bei rund 300 Millionen Euro. Diese Hochrechnung haben wir am 12. August 2026 veröffentlicht, also vier Wochen vor dem Entwurf, nachzulesen im Statement zur Antwort aus dem Finanzausschuss. Das Bundesfinanzministerium liegt heute in derselben Größenordnung, während die politisch verwendeten Zahlen um das Sechs- bis Siebzigfache danebenlagen.
Der Bitcoin Bundesverband hatte an die Schätzung von 11,4 Milliarden Euro fünfzehn Fragen zur Methodik gerichtet, unter anderem zu Datenherkunft, Repräsentativität der Stichprobe und fehlenden Fehlermargen. Sie sind bis heute unbeantwortet.
Was Klingbeil in seiner Haushaltsrede sagte
In der Einbringungsrede verteidigte Klingbeil die Neuverschuldung als Investition, nannte Infrastruktur, Krankenhäuser und Schulen und kündigte ein Entlastungspaket von zehn Milliarden Euro an, das über eine höhere Besteuerung sehr hoher Einkommen finanziert werden soll. Der schwarzen Null bescheinigte er, sie sei in einer Zeit niedriger Zinsen „zum Fetisch“ geworden.
Kryptowerte, Bitcoin, die Haltefrist und Paragraf 23 des Einkommensteuergesetzes kamen in der Rede nicht vor. Im Haushaltsentwurf 2027 taucht die Kryptosteuer auch nicht als eigener Posten auf. Beides ist erklärbar und kein Widerspruch: Die Einnahme soll nach dem Entwurf erst ab 2028 fließen, liegt also außerhalb des Haushaltsjahres, über das der Bundestag gerade berät. Wer daraus ein Verschweigen konstruiert, überzieht. Bemerkenswert bleibt der Zeitpunkt: Der Entwurf ging an dem Tag in die Abstimmung, an dem der Minister über den Haushalt sprach, zu dem er beitragen soll.
Der Zielkonflikt, der im Modell steckt
Die erklärte Absicht ist, Spekulation zu besteuern. Das gewählte Modell bewirkt für Kurzfristanleger das Gegenteil. Wer heute Kryptowerte innerhalb eines Jahres verkauft, zahlt seinen persönlichen Einkommensteuersatz von bis zu 45 Prozent plus Solidaritätszuschlag. Nach dem Entwurf zahlt derselbe Anleger künftig pauschal 25 Prozent. Der Unionsabgeordnete Olav Gutting hatte diesen Effekt bereits am 31. Juli 2026 vorgerechnet.
Die Reform entlastet also den kurzfristigen Handel und belastet das langfristige Halten, das heute nach einem Jahr steuerfrei ist. An einem Gewinn von 100.000 Euro nach mehr als einem Jahr Haltedauer lässt sich das beziffern: heute 0 Euro Steuer, nach dem Entwurf 26.375 Euro inklusive Solidaritätszuschlag.
Was Anleger daraus ablesen können
Für Bestände, die bis zum 31. Dezember 2026 angeschafft werden, ändert sich nach dem Entwurfsstand nichts. Sie bleiben in der heutigen Systematik: ein Jahr halten, danach steuerfrei verkaufen. Das gilt auch für einen Kauf im Dezember 2026, dessen Jahresfrist erst im Dezember 2027 abläuft. Maßgeblich ist der Anschaffungstag, nicht das Datum des Verkaufs und nicht das Kalenderjahr.
Daraus folgt ein Anreiz, geplante Käufe in das vierte Quartal 2026 vorzuziehen. Drei Dinge gehören zu dieser Überlegung dazu:
- Der Stichtag steht in einem Entwurf, nicht im Gesetzblatt. Das Papier befindet sich in der Frühkoordinierung zwischen den Ressorts. Kabinett, Bundestag und Bundesrat haben sich damit noch nicht befasst.
- Ein Stichtag in der Zukunft kann vorgezogen werden. Wenn ein Gesetzgeber einen Ankündigungseffekt beobachtet, ist es im Steuerrecht ein übliches Mittel, den Stichtag auf den Tag des Kabinettsbeschlusses oder der Einbringung zu verlegen. Der Gesetzentwurf vom Mai 2026 hatte seinen Stichtag ausdrücklich in der Vergangenheit. Es gibt keine Zusage, dass der jetzige Termin bis zum Schluss hält.
- Bei gemischten Beständen entscheidet die Verbrauchsfolge. Nach dem BMF-Schreiben vom 6. März 2025 gilt für die Haltefrist eine walletbezogene Betrachtung, bei der die zuerst angeschafften Kryptowerte als zuerst veräußert gelten. Wer nach 2027 verkauft, verbraucht damit zuerst den geschützten Altbestand. Ob der Referentenentwurf dazu eine eigene Regelung enthält, ist aus dem bisher Bekannten nicht ersichtlich.
Zur Marktwirkung, über die gerade viel geschrieben wird, eine nüchterne Einordnung: Ein Vorzieheffekt ist plausibel, seine Größe ist begrenzt. Nach der Schätzung der Frankfurt School halten rund sieben Millionen deutsche Anleger Kryptowerte im Volumen von etwa 400 Milliarden Euro. Selbst wenn davon ein hoher einstelliger Milliardenbetrag in den letzten Monaten des Jahres zusätzlich investiert würde, verteilte sich das auf ein globales Handelsvolumen, das allein bei Bitcoin täglich zweistellig in Milliarden US-Dollar liegt. Wer daraus eine Kursprognose ableitet, verkauft eine Vermutung als Rechnung.
Wie es weitergeht
Der Referentenentwurf ist die Arbeitsfassung eines Fachreferats. Vor ihm liegen die Ressortabstimmung, die Anhörung der Verbände, der Kabinettsbeschluss, die drei Lesungen im Bundestag und die Befassung des Bundesrates. Auf jeder dieser Stufen können Steuersatz, Stichtag und Übergangsregelung noch verändert werden.
Parallel läuft die Bundestagspetition 201716, die im August das Quorum von 30.000 Mitzeichnungen innerhalb von 48 Stunden erreicht hat und damit Anspruch auf eine öffentliche Beratung im Petitionsausschuss hat. Die Mitzeichnungsfrist läuft noch bis zum 15. September 2026. Den Verfahrensstand dazu haben wir in einem eigenen Beitrag eingeordnet.
Quellen
- Deutscher Bundestag, Textarchiv zur Einbringung des Haushalts 2027, Bundestagsdrucksachen 21/7300, 21/7301 und 21/7650: bundestag.de
- Bundestagsdrucksache 21/5752, Gesetzentwurf zur Änderung von Paragraf 23 EStG: dserver.bundestag.de
- Deutscher Bundestag, Kurzmeldung zur Ablehnung des Entwurfs am 20. Mai 2026: bundestag.de
- BMF-Schreiben vom 6. März 2025 zur ertragsteuerrechtlichen Behandlung bestimmter Kryptowerte, Geschäftszeichen IV C 1 - S 2256/00042/064/043
- Bitcoin Bundesverband, Fragenkatalog zur Schätzung von 11,4 Milliarden Euro: bitcoin-bundesverband.de
- Angaben zum Inhalt des Referentenentwurfs nach der Berichterstattung vom 8. September 2026. Der Volltext des Entwurfs ist bislang nicht amtlich veröffentlicht.
Wie eine einzelne Schätzung überhaupt zur Grundlage eines Gesetzesvorhabens wird und woran sich eine belastbare Zahl erkennen lässt, hat Dennis Weidner aus Unternehmersicht aufgeschrieben: Von 11,4 Milliarden auf 160 Millionen: Was politische Zahlen wert sind.
Wer zuerst wissen will, wie Kryptogewinne heute überhaupt besteuert werden, findet die Grundlagen hier: Krypto Steuer in Deutschland, von der Haltefrist bis zur Verlustverrechnung.
(Stand: 9. September 2026. Dieser Beitrag ist keine Steuer- und keine Anlageberatung. Für die Beurteilung des eigenen Falls ist steuerlicher Rat erforderlich.)
Häufige Fragen zur Kryptosteuer ab 2027
Transparenzhinweis: Dieser Beitrag wurde unter Zuhilfenahme künstlicher Intelligenz erstellt und vor der Veröffentlichung redaktionell geprüft. Alle Zahlen und Angaben wurden gegen die im Text verlinkten Primärquellen abgeglichen.
Verwandte Artikel
- Krypto-Steuern 2026 in Deutschland: automatische Meldungen nach DAC8, was jetzt gilt
- Krypto-Haltefrist und Bestandsschutz: Warum der 31. Dezember 2026 im Referentenentwurf zum Stichtag wird
- Krypto-Haltefrist wackelt: Was du vor dem 31. Dezember prüfen musst
- Krypto-Haltefrist bleibt: Einkommensteuerreformgesetz 2027 lässt § 23 EStG unberührt
- Liquidity Pools und Steuern: Einzahlung, Rewards, Ausstieg
Welche Themen sollen wir vertiefen?
Wähle aus, was dich aktuell beschäftigt. Deine Auswahl fließt direkt in unsere Themenplanung ein.
Crypto-News, die wirklich Mehrwert bringen.
Wöchentlich. 60 Sekunden Lesezeit. Sorgfältig kuratiert von unserer Redaktion: kein Hype, keine Werbe-Mails, kein Spam.

July 3, 2026 9:07 AM

Stablecoins und Steuern: Was bei USDT, USDC und Co. gilt
USDT, USDC und andere Stablecoins können steuerlich relevant sein. Erfahren Sie, wann Tausche, Gewinne, Haltefrist und Nachweise wichtig werden.
July 14, 2026 11:39 AM

Warum ein Coin-Tausch steuerlich wie ein Verkauf wirken kann
Ein Coin-Tausch kann steuerlich wie ein Verkauf gelten. Erfahre, wie Gewinne, Verluste, Gebühren, Haltefrist und Anschaffungskosten berechnet werden.
July 14, 2026 11:59 AM

Stablecoins im Alltag: Wann steuerliche Vorgänge entstehen können
Stablecoins zum Bezahlen, Tauschen oder Verkaufen nutzen? Erfahre, wann steuerliche Vorgänge entstehen und welche Daten du dokumentieren solltest.

July 14, 2026 12:18 PM

Staking Rewards dokumentieren: So vermeidest du Fehler
Staking Rewards richtig dokumentieren: Erfahre, welche Daten, Kurse und Claiming-Zeitpunkte für Steuer und späteren Verkauf wichtig sind.
July 13, 2026 3:32 PM

Krypto-Steuern bei wenigen Trades: Das ist wichtig
Wenige Krypto-Trades? Erfahren Sie, wann Verkauf, Tausch, Haltefrist, Gebühren und die 1.000-Euro-Freigrenze steuerlich relevant werden.
July 9, 2026 11:43 AM

Mehrere Wallets und Börsen: So wird der Krypto-Gewinn berechnet
Mehrere Wallets und Börsen? So berechnen Sie Krypto-Gewinne, ordnen Transfers korrekt zu und beachten FiFo, Haltefrist und Anschaffungskosten.
July 2, 2026 12:00 PM

Krypto vor Jahren gekauft: Wie berechne ich Anschaffungskosten und Gewinn?
Vor Jahren Krypto gekauft? So berechnen Sie Anschaffungskosten, Gewinn, Haltefrist und Nachweise für die Steuererklärung korrekt.
July 13, 2026 8:37 AM

Cointracking-Webinar zu Krypto-Steuern: Der Termin am 16. Juli ist vorbei
Rückblick, Stand 27.09.2026: Das Live-Webinar von Cointracking zu Krypto-Steuern fand am 16. Juli 2026 statt, eine Aufzeichnung war nicht angekündigt. Die Abgabefrist ohne Steuerberater endete am 31. Juli.
September 9, 2026 3:11 PM

Krypto Steuer in Deutschland: Was 2026 gilt und was sich 2027 ändern soll
Kryptogewinne sind nach zwölf Monaten steuerfrei, davor gilt der persönliche Steuersatz von bis zu 45 Prozent. Was Steuern auslöst, wie die Haltefrist berechnet wird, was mit Staking und Verlusten passiert und was der Referentenentwurf ab 2027 ändern würde.
February 19, 2026 5:42 PM
Top 5 Tipps zur Vorbereitung auf die Krypto Steuererklärung 2026
Bereiten Sie sich auf die Krypto Steuererklärung 2026 vor. Erfahren Sie alles über die 1.000€ Freigrenze, die Haltefrist und neue Meldepflichten wie DAC8.

October 2, 2026 12:50 PM

Krypto-Steuer vor dem Kabinett am 14. Oktober: „Stellungnahmen sind nur bis zum 6. Oktober möglich"
Das Bundesfinanzministerium hat den Referentenentwurf zur Krypto-Besteuerung am 30. September 2026 an die Verbände verschickt, das Kabinett soll am 14. Oktober entscheiden. Für deinen Bestand zählt vor allem ein Datum: der 31. Dezember 2026.
October 1, 2026 11:37 AM

Krypto-Steuer und Quellensteuerabzug ab 2028: Was du jetzt tun kannst
Der Referentenentwurf des Bundesfinanzministeriums geht am 14. Oktober 2026 ins Kabinett. Der unterbelichtete Teil daran ist der Steuerabzug ab 2028: welche Anbieter die Kapitalertragsteuer einbehalten sollen, warum Selbstverwahrung und ausländische Plattformen davon ausgenommen bleiben und was du bis zum 31. Dezember dokumentieren solltest.
October 2, 2026 11:24 PM
Null Euro Anschaffungskosten im Krypto-Steuerentwurf: Das prüfst du bei Gehalt in Bitcoin
Der Referentenentwurf setzt Kryptowerte, die für nicht neu besteuerte Leistungen zufließen, mit Anschaffungskosten von null Euro an. Bei Gehalt, Miete und Honorar in Bitcoin ginge derselbe Betrag damit zweimal in die Steuerrechnung.
July 15, 2026 8:38 AM

Krypto-Steuererklärung: Diese 8 Fehler solltest du vermeiden
Von fehlenden Transaktionsdaten bis zu übersehenen Kryptotauschen: Erfahre, welche Fehler bei der Steuererklärung teuer werden können und wie du sie vermeidest.
September 24, 2026 5:26 PM

Bitcoin als Altersvorsorge: Was ab 2027 gilt und was du jetzt entscheidest
Bitcoin ist in keinem staatlich geförderten Vorsorgeprodukt zugelassen, auch nicht im neuen Altersvorsorgedepot ab 2027. Wer Kryptowerte trotzdem für die eigene Rente nutzen will, geht den Weg über das Privatvermögen, und dort verschiebt ein Stichtag Ende 2026 gerade die Steuerregeln.
September 27, 2026 8:51 AM

Shiba Inu Prognose: Was du vor dem Stichtag 31. Dezember bei SHIB prüfst
SHIB steht am 27. September 2026 bei 0,00000592 US-Dollar und rund 93 Prozent unter dem Allzeithoch. Wichtiger als der Chart ist für deutsche Anleger gerade ein Datum: der 31. Dezember 2026.
August 9, 2026 4:20 PM

Krypto-Haltefrist vor der Abschaffung: Was Petition 201716 und der Kabinettsbeschluss für deine Steuer bedeuten
Petition 201716 im Bundestag fordert den Erhalt der einjährigen Haltefrist für Kryptowerte und hat das Quorum von 30.000 Mitzeichnungen bereits überschritten. Der Beitrag ordnet ein, was der Kabinettsbeschluss vom 6. Juli 2026 vorsieht, was davon verbindlich ist und welche Unterlagen du jetzt zusammenstellen solltest.
July 15, 2026 9:17 AM

Airdrops erhalten: Diese Daten sofort speichern
Airdrop erhalten? Speichere Zeitpunkt, Token-Menge, Marktwert, Bedingungen, Wallet und Transaktionsdaten für deine spätere Steuererklärung.
August 10, 2026 12:49 PM

Tokenisierte Aktien versteuern in Deutschland: Wann die einjährige Haltefrist gilt und wann die Abgeltungsteuer greift
Wer eine tokenisierte Aktie kauft, rechnet oft mit der Krypto-Regel: ein Jahr halten, dann steuerfrei. Bei diesen Produkten trägt die Annahme meist nicht. Der Beitrag zeigt anhand des Gesetzestextes, welches Merkmal über das Steuerregime entscheidet und wie du es in den Emittentenunterlagen findest.
July 22, 2026 10:22 AM
Restaking, Liquid Staking und Steuern: Neue Produkte, alte Steuerprobleme
Restaking und Liquid Staking versprechen zusätzliche Erträge, schaffen aber neue Steuerfragen. Was Anleger bei Rewards, Token-Tausch und Haltefrist beachten müssen.
July 13, 2026 3:46 PM

Krypto-Steuern bei vielen Trades: So vermeidest du Datenchaos
Viele Krypto-Trades? So organisierst du Börsen, Wallets, Transfers und Steuerreports, vermeidest Datenfehler und berechnest Gewinne korrekt.
July 6, 2026 11:50 AM

Krypto-Steuern ohne vollständige Historie: Was tun, wenn Daten fehlen?
Fehlen Krypto-Daten für die Steuer? So rekonstruieren Anleger Transaktionen, Kaufpreise, Wallets und Nachweise für das Finanzamt.
July 13, 2026 8:30 AM
Krypto-Gebühren richtig erfassen: Kauf, Verkauf, Transfer
So erfassen Sie Krypto-Gebühren bei Kauf, Verkauf, Swap und Wallet-Transfer korrekt und vermeiden falsche Anschaffungskosten und Gewinne.
July 15, 2026 9:02 AM

Krypto-Steuererklärung in 7 Schritten vorbereiten
Bereite deine Krypto-Steuererklärung in 7 Schritten vor: Daten sichern, Transfers verbinden, Gewinne prüfen und Nachweise vollständig archivieren.

September 22, 2026 2:23 PM

Fast eine Milliarde Dollar in Bitcoin-ETFs: Was du bei ETN, Depot und Haltefrist prüfst
Die US-Spot-Bitcoin-ETFs haben am 21. September netto 999 Millionen Dollar eingesammelt, den dritten Zuflusstag in Folge. Deutsche Anleger kommen an diese Fonds nicht heran: Was ETN, Haltefrist und Kaufweg für dich bedeuten.
Vielleicht auch interessant