
Fiscalité du prêt de cryptomonnaies : le taux personnel plutôt que le prélèvement forfaitaire, et le bon numéro de dossier
Selon l'unique jugement rendu à ce jour par un tribunal fiscal, les revenus du prêt de cryptomonnaies relèvent du § 22 n° 3 de la loi allemande sur l'impôt sur le revenu et donc de votre taux d'imposition personnel. Le pourvoi est pendant devant la Cour fédérale des finances sous le numéro VIII R 22/25, et non sous celui que citent de nombreux articles spécialisés.




Sur quels sujets devrions-nous approfondir ?
Sélectionne les sujets qui t'intéressent vraiment. Tes choix alimentent directement notre planification éditoriale.
Des news crypto qui valent vraiment ton temps.
Chaque semaine. 60 secondes de lecture. Soigneusement sélectionnées par nos rédacteurs : pas de hype, pas de mails promotionnels, pas de spam.
Quiconque prête du Bitcoin ou d’autres cryptoactifs contre rémunération y acquitte, selon l’unique jugement rendu à ce jour par un tribunal fiscal allemand, son taux personnel d’impôt sur le revenu et non le prélèvement forfaitaire. Le tribunal fiscal de Cologne en a décidé ainsi le 10 septembre 2025, sous le numéro de rôle 3 K 194/23. Le contribuable s’est pourvu en cassation, la procédure est pendante devant la Cour fédérale des finances et, tant qu’une décision n’y est pas rendue, la question reste ouverte.
Pour vous, cela emporte deux conséquences très concrètes. Les revenus doivent figurer sur une autre ligne de votre déclaration que ne le supposent bien des investisseurs. Et si votre administration fiscale les impose comme le tribunal de Cologne l’a tracé, vous pouvez former une réclamation et faire suspendre la procédure jusqu’à la décision de la Cour fédérale des finances. Encore vous faut-il pour cela le bon numéro de dossier, et c’est précisément là que le bât blesse : dans la littérature spécialisée circule pour cette procédure un numéro qui se rapporte à une affaire tout à fait différente.
C’est pourquoi cryptoticker.io a dépouillé intégralement, le 31 août 2026, la base des procédures pendantes devant la Cour fédérale des finances. Le résultat figure plus bas et il est sans ambiguïté.
Le prêt de cryptomonnaies expliqué : ce que vous faites réellement sur le plan fiscal
Prêter des cryptomonnaies signifie que vous laissez à un tiers l’usage de cryptoactifs pour une durée déterminée et que vous percevez en contrepartie une rémunération convenue à l’avance, le plus souvent versée dans la même cryptomonnaie. Vous en demeurez le propriétaire économique, mais vous cédez temporairement le pouvoir de disposition. C’est précisément cette construction, la mise à disposition à titre onéreux, qui décide de la qualification fiscale.
Dans le langage courant, on parle souvent d’intérêts. En droit fiscal, ce terme est le cœur du problème, car les intérêts au sens de la loi sur l’impôt sur le revenu supposent une créance de somme d’argent. Le fonctionnement économique d’une telle mise à disposition et les risques qui s’y attachent au-delà de la fiscalité, nous les avons exposés dans notre panorama des intérêts et des risques du prêt de cryptomonnaies. Ici, il est uniquement question de ce que l’administration fait de vos revenus.
§ 20 al. 1 n° 7 ou § 22 n° 3 de la loi sur l’impôt sur le revenu : la querelle sur la catégorie de revenus
Deux dispositions entrent en ligne de compte, et elles conduisent à des charges fiscales très différentes.
Le § 20 al. 1 n° 7 vise les revenus tirés d’autres créances de somme d’argent de toute nature. Si un revenu en relève, c’est le tarif distinct applicable aux revenus de capitaux au sens du § 32d al. 1 qui s’applique, à savoir le prélèvement forfaitaire de 25 %, majoré de la contribution de solidarité. S’y ajoute l’abattement forfaitaire pour l’épargne.
Le § 22 n° 3 vise les revenus tirés de prestations, pour autant qu’ils ne relèvent d’aucune autre catégorie, y compris expressément les revenus de l’entremise occasionnelle et de la location de biens mobiliers. Qui en relève est imposé à son taux personnel d’impôt sur le revenu, lequel se situe, dans la zone haute du barème, nettement au-dessus du taux forfaitaire.
L’écart n’a rien d’anecdotique. À revenus identiques, la qualification décide si c’est un taux forfaitaire ou votre taux marginal individuel qui s’applique. Pour de petits montants, le § 22 n° 3 peut même se révéler plus favorable, car un seuil d’exonération propre y joue. Pour des montants plus élevés et des autres revenus importants, c’est l’inverse.
Tribunal fiscal de Cologne 3 K 194/23 : ce que le tribunal a jugé le 10 septembre 2025
Au cours de l’année litigieuse 2020, le requérant avait prêté des bitcoins via les plateformes Crypto.com, Hodlnaut et LEDN et perçu des rémunérations à ce titre. Le montant des recettes n’était pas contesté entre lui et l’administration. Le seul point en litige était de savoir de quelle disposition elles relèvent. Le requérant voulait le prélèvement forfaitaire, l’administration a appliqué le taux personnel.
La 3e chambre du tribunal fiscal de Cologne a rejeté le recours et rattaché les revenus au § 22 n° 3. La motivation déterminante est banale dans sa formulation et de grande portée sur le fond. Une créance de somme d’argent au sens du § 20 al. 1 n° 7 doit tendre à une prestation en argent, c’est-à-dire à un moyen de paiement légal. Le jugement l’exprime en ces termes : « Les bitcoins ne représentent pas des créances tendant à une prestation en argent, c’est-à-dire à un moyen de paiement légal au sens des monnaies légales nationales ou étrangères. »
Le tribunal s’est expressément refusé à interpréter la notion d’argent de manière économique. La seule ressemblance d’une opération avec les cas qu’une disposition vise ne suffit pas, selon cette lecture, à l’appliquer. Qui souhaite lire le texte intégral le trouvera dans la base des décisions de la justice de Rhénanie-du-Nord-Westphalie : jugement du tribunal fiscal de Cologne du 10 septembre 2025, 3 K 194/23.
Important pour la qualification : la chambre a admis le pourvoi en raison de l’importance de principe de la question, sur le fondement du § 115 al. 2 n° 1 du code de procédure des juridictions financières. Une juridiction procède ainsi lorsqu’elle estime que la question de droit appelle une clarification. Le jugement n’est donc expressément pas un point final.
Ce que le jugement ne traite pas
Le jugement ne se prononce ni sur le seuil d’exonération du § 22 n° 3, ni sur les frais déductibles, ni sur la question autrefois débattue de savoir si une mise à disposition prolonge le délai de détention applicable aux cessions privées. Qui en tire des conclusions sur ces points va au-delà de ce que le tribunal a jugé.
Annexe SO plutôt qu’annexe KAP : où figurent les revenus de prêt dans la déclaration
Du rattachement au § 22 n° 3 découle la partie pratique. Les revenus tirés de prestations relèvent de l’annexe SO, et non de l’annexe KAP, où se déclarent les revenus de capitaux. Qui a jusqu’ici inscrit ses rémunérations de prêt parmi les revenus de capitaux les a, selon la ligne de Cologne, placées dans la mauvaise annexe.
Concrètement, cela signifie qu’il vous faut, pour chaque revenu, la date de perception, la quantité perçue et le cours en euros au moment de la perception. Beaucoup de plateformes versent quotidiennement ou hebdomadairement, si bien que plusieurs centaines de postes s’accumulent vite. Un outil fiscal et de suivi de portefeuille vous décharge de cette conversion et fournit un état que vous pouvez présenter à l’administration. Même si vous finissez par diverger de votre centre des finances publiques sur la qualification, cette base vous sera nécessaire.
Une remarque de complétude, parce qu’elle passe souvent à la trappe : la rémunération est le plus souvent versée en cryptomonnaie. Cette perception constitue une acquisition à part entière pour les unités reçues. Si vous les vendez plus tard, un délai de détention propre s’applique à ces unités, décompté à partir du jour de la perception. La délimitation des catégories de revenus dans l’univers crypto est un exercice comparable : le minage, par exemple, peut relever du patrimoine privé, d’une activité commerciale ou des revenus divers selon la manière dont il est organisé.
Le seuil d’exonération de 256 euros du § 22 n° 3 : ce qu’il signifie et ce qu’il ne signifie pas
Le § 22 n° 3 phrase 2 comporte un seuil d’exonération : les revenus tirés de prestations ne sont pas soumis à l’impôt sur le revenu lorsqu’ils sont restés inférieurs à 256 euros au cours de l’année civile. Le mot seuil est ici à prendre au pied de la lettre et se distingue d’un abattement. Si vous restez en dessous, la totalité du montant est exonérée. Si vous atteignez 256 euros ou plus, la totalité du montant est imposable, et non la seule fraction excédentaire.
Le seuil s’applique à l’ensemble des revenus tirés de prestations, et non séparément par plateforme ni séparément par cryptomonnaie. Qui perçoit 100 euros auprès de chacun de trois prestataires atteint 300 euros et se situe donc au-dessus du seuil. Aucun abattement forfaitaire pour l’épargne n’est ici disponible, car celui-ci relève des revenus de capitaux.
L’imputation des pertes sur les revenus divers : la restriction que presque personne ne connaît
Le § 22 n° 3 s’accompagne d’une restriction qui se perd généralement dans le débat sur le taux d’imposition. Les pertes tirées de prestations ne peuvent pas être compensées avec les revenus d’autres catégories. Elles ne sont imputables que sur des excédents de même nature, et ce la même année, l’année précédente ou les années suivantes.
Pour les revenus de prêt, cela joue lorsqu’une plateforme fait défaut et que les avoirs ne reviennent pas. La question de savoir si une telle défaillance donne seulement lieu à une perte au sens de cette disposition est une question distincte, à laquelle le jugement de Cologne ne répond pas. Une seule chose est certaine : l’imputation est plus étroite que pour les revenus de capitaux. Qui choisit une offre d’après son rendement devrait intégrer la question du défaut ; un comparatif des prestataires de prêt montre à quel point les garanties et les conditions varient.

Notre propre dépouillement : quelles procédures crypto sont réellement pendantes devant la Cour fédérale des finances
cryptoticker.io a réalisé lui-même ce dépouillement le 31 août 2026.
La méthode en une phrase : nous avons interrogé intégralement la base publique des procédures pendantes de la Cour fédérale des finances, soit les 308 pages de résultats une à une, et nous avons cherché parmi les entrées qui y figurent celles portant sur les cryptoactifs.
Objets examinés : 3 077 entrées. Elles se répartissent entre 2 234 procédures devant la Cour fédérale des finances elle-même et des procédures devant d’autres juridictions que la Cour recense également, dont 273 devant la Cour de justice de l’Union européenne, 351 devant le Tribunal de l’Union européenne, 214 devant la Cour constitutionnelle fédérale, ainsi que quelques procédures devant la Cour européenne des droits de l’homme et devant la chambre commune des cours suprêmes fédérales.
Résultat : exactement deux de ces entrées concernent des cryptoactifs.
VIII R 22/25, inscrite à la base le 20 janvier 2026. Les normes pertinentes indiquées sont le § 20 al. 1 n° 7 et le § 22 n° 3. Les questions de droit y sont formulées ainsi : les revenus tirés du prêt de cryptomonnaies relèvent-ils des revenus du § 20 al. 1 n° 7 ou de ceux du § 22 n° 3, et les cryptomonnaies telles que le bitcoin sont-elles comparables à des devises étrangères. La juridiction de première instance mentionnée est le jugement du tribunal fiscal de Cologne du 10 septembre 2025 (3 K 194/23), l’auteur du pourvoi est le contribuable, et le pourvoi a été admis par le tribunal fiscal. C’est bien de cette procédure qu’il s’agit : fiche VIII R 22/25 dans la base de la Cour fédérale des finances.
IX R 27/21, inscrite le 20 décembre 2021. Il s’agissait ici de savoir si une cryptomonnaie relève de la notion d’autre bien économique au sens du § 23 al. 1 phrase 1 n° 2 phrase 1, et d’un éventuel déficit structurel d’exécution pour les plateformes établies à l’étranger. La première instance était le tribunal fiscal du Bade-Wurtemberg, par jugement du 11 juin 2021 (5 K 1996/19). La fiche mentionne : procédure close par désistement du pourvoi.
Des deux procédures crypto, une seule demeure donc ouverte.
Ce que ce dépouillement ne peut pas établir
Trois limites l’accompagnent. Premièrement, les intitulés des procédures sont présentés de manière tronquée dans la liste de résultats ; une procédure qui ne mentionne les cryptoactifs que dans la partie coupée peut échapper à une recherche par mot-clé. Nous avons donc examiné en outre, une à une, les 30 procédures de cassation de la VIIIe chambre portant des numéros de rôle des millésimes 2025 et 2026, cette chambre étant compétente pour les revenus de capitaux. Deuxièmement, la base ne recense que les procédures que la Cour estime d’intérêt général ; ce n’est pas un registre exhaustif de tous les pourvois enregistrés. Troisièmement, elle reflète un état au moment de la consultation et fait l’objet d’une mise à jour continue.
VIII R 22/25 et non VIII R 23/25 : pourquoi le bon numéro décide de la suspension
C’est ici que se trouve le point pratiquement le plus important de cet article. Plusieurs articles spécialisés consacrés au jugement de Cologne attribuent à la procédure de cassation le numéro VIII R 23/25. Ce numéro existe, mais il se rapporte à une autre affaire.
Sous VIII R 23/25, la Cour fédérale des finances instruit une procédure inscrite à la base le 20 août 2026 et portant sur le point de savoir si les dotations au crédit de valeur d’un compte épargne-temps détenu par un gérant associé majoritaire relèvent des revenus de capitaux ou des revenus salariaux. Les normes indiquées y sont le § 20 al. 1 n° 1 phrase 2 et le § 11 al. 1 phrase 1, la première instance est le tribunal fiscal de Saxe, par jugement du 7 mai 2024 (1 K 1826/15), et l’auteur du pourvoi est l’administration. Cette affaire n’a rien à voir avec les cryptoactifs.
Comment la confusion s’est produite ne peut être établi de l’extérieur, et nous n’affirmons rien à ce sujet. Pour vous, seule compte la conséquence : qui demande, dans sa réclamation, la suspension de la procédure en invoquant VIII R 23/25 désigne une affaire dans laquelle sa propre question de droit n’est pas débattue. Une administration qui lit la demande attentivement peut donc la rejeter. Prenez donc le numéro de rôle à la source qui le tient, et non dans un article spécialisé.
Réclamation et suspension de la procédure au titre du § 363 al. 2 phrase 2 du code fiscal : comment cela se déroule
Le déroulement est simple dès lors que l’on connaît l’ordre des étapes.
D’abord le délai. Vous pouvez former une réclamation contre un avis d’imposition dans le mois qui suit sa notification. La notification n’est pas le jour où vous ouvrez le courrier, mais le moment déterminé par la loi après la remise à la poste. Une fois le délai écoulé, l’avis devient définitif, et une décision ultérieure de la Cour fédérale des finances ne vous sera plus d’aucun secours pour cette année-là.
Ensuite la suspension. Aux termes du § 363 al. 2 phrase 2 du code fiscal, une procédure de réclamation est suspendue de plein droit dès lors qu’une procédure relative à la constitutionnalité d’une norme ou à une question de droit est pendante devant la Cour de justice de l’Union européenne, devant la Cour constitutionnelle fédérale ou devant une cour suprême fédérale, et que la réclamation s’y appuie. La Cour fédérale des finances est une cour suprême fédérale, et VIII R 22/25 est une telle procédure pendante.
Concrètement, la réclamation doit nommer la question de droit et la procédure sur laquelle elle s’appuie. Votre avis reste alors ouvert jusqu’à la décision de la Cour fédérale des finances. Si celle-ci vous est favorable, elle produit ses effets sur votre dossier resté ouvert. Une précision qu’il ne faut pas passer sous silence : la suspension n’est pas un sursis de paiement. L’impôt établi reste exigible dans un premier temps si vous ne présentez pas en outre une demande de sursis à exécution, laquelle obéit à ses propres conditions.
Parce que délais et formulations se conjuguent ici, c’est le moment où le recours à un conseil fiscal se révèle généralement rentable. Le présent article ne s’y substitue pas.
Ce qui est acquis et ce qui reste ouvert en matière de prêt de cryptomonnaies
Est acquis l’état de la jurisprudence : un tribunal fiscal a jugé que les revenus tirés du prêt de cryptomonnaies relèvent du § 22 n° 3, et il a admis le pourvoi. Est également acquis que ce pourvoi est instruit devant la Cour fédérale des finances sous le numéro VIII R 22/25, avec la décision de Cologne comme première instance.
Reste ouverte la manière dont la Cour fédérale des finances tranchera. Reste ouverte du même coup la seconde question qui y est posée, celle de la comparabilité des cryptomonnaies avec les devises étrangères ; sa réponse dépasse le cadre du prêt. Aucune date d’audience n’est mentionnée dans la base au moment de la consultation, et la durée d’une procédure de cassation ne se laisse pas prévoir sérieusement.
Reste ouverte également la manière dont l’administration fiscale abordera la question. La circulaire du ministère fédéral des Finances relative au traitement, au regard de l’impôt sur les bénéfices, des cryptoactifs, du 6 mars 2025, constitue la base sur laquelle les services s’alignent. Si et comment elle sera adaptée après une décision de la Cour fédérale des finances n’est pas prévisible à ce jour. Qui veut mesurer l’incertitude de telles questions de qualification pour les produits nouveaux trouvera un exemple voisin dans notre article consacré aux actions tokenisées et à leur fiscalité en Allemagne.
Ce qu’il ne faut surtout pas en déduire : qu’il serait payant d’attendre. L’avis d’une année devient définitif, indépendamment de l’issue ultérieure d’une procédure portant sur la même question.
Staking, airdrops et minage : pourquoi la réponse peut y être différente
La décision de Cologne porte sur la mise à disposition à titre onéreux. Elle ne se transpose pas sans autre forme de procès à toute autre forme de revenu, même lorsque les plateformes les regroupent sous un nom commun tel qu’Earn.
Dans le staking, vous immobilisez vos unités dans le protocole afin de contribuer à la sécurité d’un réseau ; dans le cas de base, il n’existe pas de cocontractant auquel vous en cédez l’usage. Dans le staking délégué passant par un prestataire, l’aménagement contractuel peut se rapprocher à nouveau d’une mise à disposition. Dans le minage, la qualification dépend de l’ampleur et de l’organisation de l’activité et peut aller jusqu’au caractère commercial. Pour votre propre déclaration, cela veut dire : vérifiez pour chaque produit ce que vous faites contractuellement, au lieu de vous fier au nom que la plateforme lui donne. Quels prestataires proposent quelle forme de revenu, un panorama des plateformes de staking le montre.
La question de savoir si une mise à disposition porte à dix ans le délai de détention applicable aux cessions privées est désactivée en pratique depuis la circulaire du ministère fédéral des Finances du 6 mars 2025. Elle figure encore dans des guides plus anciens, et qui l’y lit devrait vérifier la date du texte.

DAC8 et le recoupement des données : pourquoi la question devient concrète à partir de 2026
Jusqu’à récemment, la qualification des revenus de prêt restait pour beaucoup une question théorique, parce que l’administration fiscale n’avait souvent tout simplement pas connaissance de ces revenus. Cela change. Depuis le 1er janvier 2026, l’obligation déclarative des prestataires de services sur cryptoactifs s’applique dans l’Union européenne ; elle repose sur la directive DAC8 et a été transposée en Allemagne par la loi sur la transparence fiscale des cryptoactifs. Les prestataires régulés déclarent les données clients et les transactions aux autorités fiscales, qui peuvent les recouper avec les déclarations de revenus.
Pour vous, cela déplace l’ordre des questions. Ce qui compte en premier lieu désormais, c’est qu’une donnée déclarée soit correctement qualifiée. Savoir si elle sera seulement repérée est devenu la question secondaire. Une position inscrite dans la mauvaise annexe ressort davantage lors d’un recoupement qu’une position correctement placée dont vous maintenez la qualification ouverte par une réclamation.
Fiscalité du prêt de cryptomonnaies : ce qu’il faut en retenir
Trois étapes, dans cet ordre.
- Établir l’intégralité des revenus. Pour chaque année concernée, extrayez les perceptions issues du prêt avec la date, la quantité et le cours en euros au moment de la perception. Si vous restez sous 256 euros sur l’année civile, le seuil d’exonération du § 22 n° 3 phrase 2 s’applique et la question du taux se règle d’elle-même pour cette année-là. Si vous êtes au-dessus, l’état vous sera de toute façon nécessaire. Un outil fiscal et de suivi de portefeuille crypto prend en charge la conversion et fournit un état qui résiste à une demande de justification.
- Déclarer dans la bonne annexe. Selon l’unique décision de juridiction fiscale rendue à ce jour, les revenus relèvent de l’annexe SO en tant que revenus tirés de prestations, et non des revenus de capitaux de l’annexe KAP. N’oubliez pas que les unités perçues sont en même temps acquises et qu’un délai de détention propre court à leur égard. Quels prestataires proposent encore le prêt aux particuliers, et à quelles conditions, le comparatif des prestataires de prêt le montre.
- Vérifier l’avis et garder le délai à l’œil. Si l’administration applique le taux personnel et que vous voulez laisser la question ouverte, formez une réclamation dans le mois suivant la notification et demandez la suspension au titre du § 363 al. 2 phrase 2 du code fiscal en invoquant la procédure pendante devant la Cour fédérale des finances, VIII R 22/25. Et non VIII R 23/25, qui est une autre affaire. Si vous ne voulez pas payer dans l’intervalle, il vous faut en outre une demande de sursis à exécution. Savoir si votre revenu provient bien d’un prêt ou d’un staking, vous le clarifiez au préalable à partir de vos conditions contractuelles ; un panorama des prestataires de staking aide à faire la distinction.
(Au 31 août 2026. Cet article ne constitue ni un conseil en investissement ni un conseil fiscal. Les cours et les grilles tarifaires évoluent ; vérifiez les conditions auprès du prestataire avant tout achat.)
Note de transparence : Cet article a été rédigé avec l’aide d’une intelligence artificielle et relu par notre rédaction avant publication. Tous les chiffres et affirmations ont été vérifiés à partir des sources primaires liées dans le texte. L’image d’illustration a été générée par IA.
Articles liés
- Fiscalité crypto en Allemagne : 160 millions d'euros pour un budget de 555 milliards
- Fiscalité crypto en Allemagne : ce qui s'applique en 2026 et ce qui doit changer en 2027
- Prêt de bitcoins en Autriche : quand l’impôt s’applique
- Compenser les pertes crypto avec les gains d’actions : ce qui est réellement permis en Allemagne
- Report de pertes crypto en Allemagne : ce que deviennent vos moins-values anciennes face au projet 2027
Sur quels sujets devrions-nous approfondir ?
Sélectionne les sujets qui t'intéressent vraiment. Tes choix alimentent directement notre planification éditoriale.
Des news crypto qui valent vraiment ton temps.
Chaque semaine. 60 secondes de lecture. Soigneusement sélectionnées par nos rédacteurs : pas de hype, pas de mails promotionnels, pas de spam.
Plus sur ce sujet
Voir tout
September 25, 2026 11:26 PM

Vendre des bitcoins entre particuliers : la fiscalité en Allemagne et les justificatifs nécessaires
Lors d'une vente directe à un particulier, le même délai d'un an s'applique qu'en bourse, mais le relevé fiscal fait défaut. Ce guide présente le calcul, le seuil de 1 000 euros et les justificatifs que l'administration veut voir.
September 8, 2026 11:23 PM

Délai de détention et protection des acquis : pourquoi le 31 décembre 2026 devient la date butoir de l'avant-projet allemand
Un avant-projet du ministère fédéral allemand des Finances fixe pour la première fois une date butoir : les actifs numériques acquis après le 31 décembre 2026 relèveraient du prélèvement forfaitaire. Ce que cela implique pour les anciens stocks, les plans d'épargne en cours et les revenus de staking, et pourquoi rien n'est encore adopté.
August 19, 2026 5:29 PM
Prêt de cryptomonnaies : d’où viennent les intérêts et quels risques vous portez
Les plateformes de prêt affichent des intérêts très supérieurs à ceux d’un livret bancaire. Ce que vous cédez, c’est votre jeton ; ce que vous gardez, c’est une créance. Ce guide expose la mécanique, le vide réglementaire et la fiscalité applicable en Allemagne.
September 26, 2026 2:21 AM

Le délai de détention crypto vacille : ce qu’il faut vérifier avant le 31 décembre
Un député CDU au Bundestag est formel : le contrat de coalition ne garantit pas le maintien du délai de détention d’un an pour les cryptoactifs. Ce que cela implique pour vos acquisitions avant la date butoir prévue du 31 décembre 2026.
August 11, 2026 10:15 PM

Fiscalité crypto en Allemagne : le délai de détention d’un an menacé, ce que demande la pétition 201716
La pétition 201716 déposée au Bundestag réclame le maintien du délai de détention d’un an pour les actifs numériques et a déjà franchi le quorum de 30 000 signatures. L’article expose ce que prévoit la décision du conseil des ministres du 6 juillet 2026, ce qui en est contraignant et les justificatifs à rassembler dès maintenant.
September 16, 2026 8:15 PM

Bitcoin en garantie d'un prêt : quand l'impôt allemand s'applique quand même
Déposer des bitcoins en garantie d'un prêt ne constitue pas une vente en Allemagne, car l'article 39 du code des impôts vous en maintient l'attribution fiscale. L'impôt n'apparaît qu'à la réalisation de la garantie, et seule compte alors la durée pendant laquelle vous aviez détenu les coins.
September 9, 2026 8:18 PM
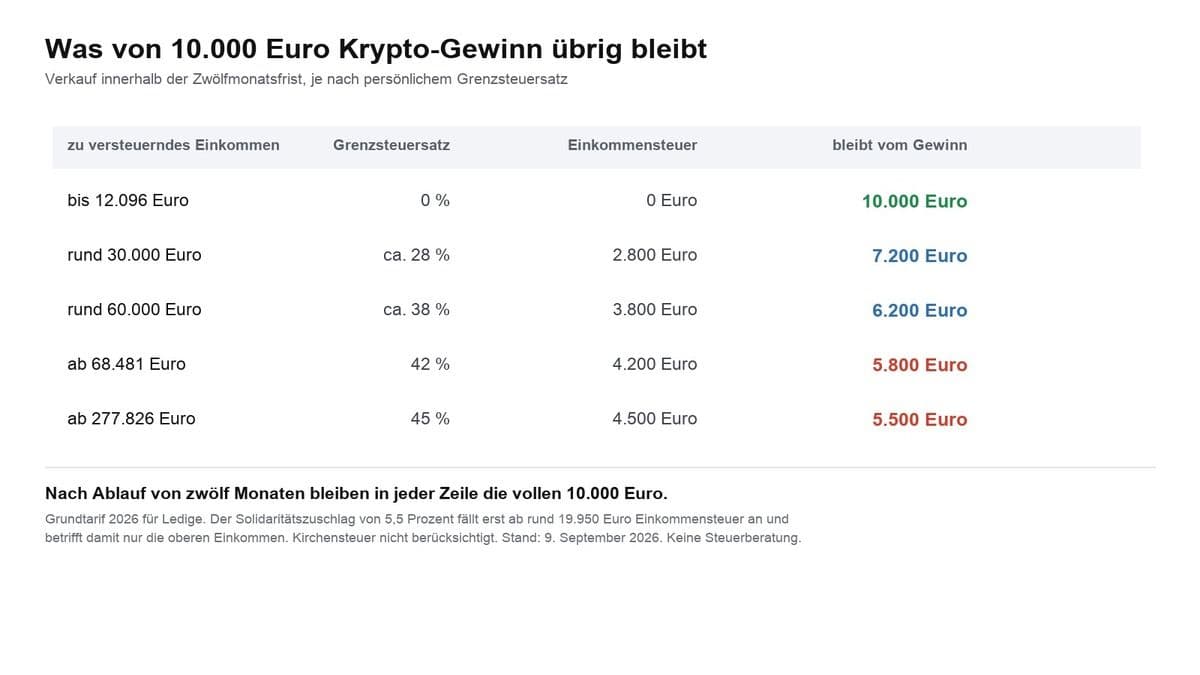
Calculer l’impôt sur les cryptomonnaies : formule, exemple chiffré et tableau
Prix de cession moins prix de revient moins frais : la formule est simple, l’ordre d’imputation ne l’est pas. Avec un exemple chiffré, un tableau pour les tranches de revenus habituelles et les points où tout simulateur perd en précision.
September 9, 2026 8:12 PM
Crypto dans la déclaration d’impôt : où inscrire plus-values, moins-values et staking
Les cryptomonnaies relèvent de l’annexe SO, mais de deux rubriques différentes. Quand la déclaration s’impose, où portent plus-values, moins-values et revenus de staking, et pourquoi les numéros de ligne des anciens guides égarent.
September 7, 2026 8:24 AM

Le délai de détention crypto est maintenu : la réforme de l'impôt sur le revenu 2027 laisse l'article 23 intact
Le conseil des ministres allemand a adopté le 2 septembre 2026 le projet de loi de réforme de l'impôt sur le revenu 2027, et les crypto-actifs n'y figurent pas. Le délai de détention d'un an prévu à l'article 23 continue donc de s'appliquer sans changement.
August 18, 2026 2:24 PM

Délai de détention crypto en Allemagne : deux modèles fiscaux séparés par 21 100 euros
« La crypto sera imposée comme les actions » est la phrase la plus citée du débat, et elle ne correspond à aucun des deux modèles réellement sur la table. L'un figure dans une communication du conseil des ministres, l'autre dans le texte intégral d'une proposition de loi rejetée. Sur 100 000 euros de gain, 21 100 euros les séparent.
September 10, 2026 2:15 AM

Fiscalité du staking en Allemagne : perception, seuil de 256 euros et délai de détention
Le staking est imposé deux fois : une première fois à la perception de la récompense, une seconde lors de la vente. Cet article explique les deux moments, le seuil de 256 euros, le délai propre de douze mois et les règles applicables au liquid staking, au restaking et aux ETP de staking.
October 2, 2026 11:41 PM
0 euro de coût d’acquisition dans le projet fiscal crypto : comment vérifier un salaire versé en bitcoins
L’avant-projet retient un coût d’acquisition de zéro euro pour les crypto-actifs reçus en contrepartie de prestations non imposées selon le nouveau régime. Pour un salaire, un loyer ou des honoraires en bitcoins, le même montant entrerait deux fois dans le calcul fiscal.
October 1, 2026 8:39 PM

Fiscalité des cryptomonnaies et retenue à la source dès 2028 : ce qu’il faut vérifier
L’avant-projet du ministère allemand des Finances passe en conseil des ministres le 14 octobre 2026. La partie sous-exposée du texte est la retenue à la source à partir de 2028 : quels prestataires devront retenir l’impôt sur les revenus de capitaux, pourquoi la conservation personnelle et les plateformes étrangères en restent exclues, et ce que vous devriez documenter d’ici au 31 décembre.
August 14, 2026 7:18 PM

Bitcoin d'une plateforme étrangère vers l'Autriche : quelles données fiscales
Transférer des bitcoins d'une plateforme étrangère vers un prestataire autrichien : quelles données fiscales peuvent manquer pour le prélèvement. Et ce à quoi les investisseurs doivent veiller.
August 13, 2026 7:19 AM

Revolut retire l'USDT : la conversion forcée du 31 août 2026 vaut cession
Revolut sort l'USDT du jeu au 31 août 2026 : les achats sont déjà stoppés, les dépôts bloqués, et qui n'agit pas avant l'échéance subit une conversion automatique qui vaut cession sur le plan fiscal. L'article détaille les échéances, la qualification fiscale au regard de l'article 23 EStG et ce que vous pouvez faire dès maintenant.
August 12, 2026 7:29 PM

Fiscalité des actions tokenisées en Allemagne : quand le délai de détention d’un an s’applique et quand l’impôt forfaitaire l’emporte
Quand vous achetez une action tokenisée, vous appliquez souvent la règle des cryptos : un an de détention, puis l’exonération. Pour ces produits, l’hypothèse ne tient généralement pas, et cet article montre, à partir du texte de loi, quel critère décide du régime fiscal et comment le repérer dans la documentation de l’émetteur.
August 12, 2026 10:14 AM

Bitcoin et dividendes en Autriche : comment fonctionne la compensation
Une moins-value en bitcoin peut-elle compenser des dividendes ? Voici comment fonctionne la compensation des pertes en Autriche et quand une déclaration s'impose.
August 18, 2026 8:15 AM

Rapport fiscal du Bitcoin en Autriche 2026 : ce qui s’applique
Rapport fiscal du Bitcoin en Autriche : les données que les investisseurs peuvent exiger des plateformes crypto en 2026 et l’utilité du rapport pour la déclaration.
August 16, 2026 7:16 AM

Carte bancaire crypto et fiscalité en Allemagne : pourquoi chaque paiement est une cession
Payer avec une carte bancaire crypto revient fiscalement à céder ses jetons. Ce que cela implique pour le délai de détention, le seuil d'exonération et vos obligations de justification, et quel modèle de carte limite la charge administrative.

September 27, 2026 2:19 PM

Cours du Dogecoin : ce qu’il faut vérifier sur le délai de détention et la conservation avant la fin d’année
Le cours du Dogecoin s’établit à 0,0977 dollar le 27 septembre 2026 et bouge à peine depuis un jour. C’est précisément ce calme qui permet de passer en revue sans précipitation le délai de détention, l’obligation déclarative à partir de 2026 et la conservation.
September 24, 2026 2:16 AM

Les DEX Solana dépassent le NYSE : ce qu’il faut vérifier sur les échanges, la fiscalité et la surveillance
Les bourses décentralisées de Solana ont traité environ 208 millions de transactions en une semaine et ont dépassé pour la première fois le New York Stock Exchange. Le chiffre est exact, mais il mesure autre chose que ce que suggère la comparaison, et il s’accompagne pour les investisseurs allemands d’obligations fiscales qu’aucun prestataire ne prend en charge.
September 9, 2026 5:16 PM

Bitcoin 29 % sous son niveau de l'an dernier : quelles pertes crypto exploiter avant la fin du délai de détention d'un an
Neuf des dix grands cryptoactifs cotent aujourd'hui plus bas qu'il y a exactement douze mois, Bitcoin à lui seul de 29,2 %. Nous avons mesuré nous-mêmes les séries de cours et montrons pourquoi la date d'achat décide seule de la valeur fiscale de votre perte.
September 8, 2026 2:20 AM

Délai de détention crypto : ce qui se passe après la clôture des signatures de la pétition 201716 le 15 septembre
Rétrospective au 27 septembre 2026 : le délai de signature de la pétition 201716 du Bundestag, qui demande le maintien du délai de détention d’un an pour les cryptoactifs, a expiré le 15 septembre 2026. Cet article explique ce qui a pris fin ce jour-là, comment la commission des pétitions poursuit et pourquoi aucun investisseur ne doit vendre pour autant.
September 5, 2026 11:25 PM

Faux courriers du fisc allemand : pourquoi nul ne peut exiger 19 % de TVA sur votre achat crypto
Depuis le 1er septembre 2026, le ministère fédéral allemand des Finances met en garde contre de faux courriers qui réclament 19 % de TVA sur l'achat de cryptomonnaie en citant des transactions réelles. Cette taxe n'existe pas, et voici comment reconnaître la falsification.
October 2, 2026 2:35 PM

Fiscalité crypto devant le conseil des ministres le 14 octobre : « Les prises de position ne sont possibles que jusqu’au 6 octobre »
Le ministère fédéral allemand des Finances a envoyé l’avant-projet de loi sur la fiscalité des crypto-actifs aux fédérations le 30 septembre 2026, et le conseil des ministres doit décider le 14 octobre. Pour vos avoirs, une date compte avant tout: le 31 décembre 2026.
October 1, 2026 11:49 AM

Réforme de la fiscalité crypto en Allemagne : sans justificatif d’achat, la moitié du prix de vente est imposée
L’avant-projet du ministère fédéral allemand des Finances passe en conseil des ministres le 14 octobre. Qui ne peut justifier son coût d’acquisition est imposé, selon l’évaluation de substitution, sur 50 % du produit de la vente.
September 27, 2026 11:38 AM

Rapport fiscal de la plateforme crypto erroné : comment le corriger avant que le fisc ne s’en charge
Prix d’acquisition manquants, transferts comptabilisés comme des ventes, délais de détention relancés : le rapport de votre plateforme est un outil et non une preuve. Comment le vérifier, le corriger et quel délai court.
Vous pourriez aussi aimer