
Prêt de cryptomonnaies : d’où viennent les intérêts et quels risques vous portez
Les plateformes de prêt affichent des intérêts très supérieurs à ceux d’un livret bancaire. Ce que vous cédez, c’est votre jeton ; ce que vous gardez, c’est une créance. Ce guide expose la mécanique, le vide réglementaire et la fiscalité applicable en Allemagne.



Sur quels sujets devrions-nous approfondir ?
Sélectionne les sujets qui t'intéressent vraiment. Tes choix alimentent directement notre planification éditoriale.
Des news crypto qui valent vraiment ton temps.
Chaque semaine. 60 secondes de lecture. Soigneusement sélectionnées par nos rédacteurs : pas de hype, pas de mails promotionnels, pas de spam.
Des intérêts sur des cryptomonnaies : cela ressemble au meilleur des deux mondes, puisque vous conservez vos avoirs tout en percevant un rendement régulier. C’est ainsi que les plateformes vantent leurs produits de prêt, à des taux nettement supérieurs à ceux d’un livret bancaire.
La formule n’est vraie qu’à moitié. Ce que vous conservez, en règle générale, ce n’est pas votre jeton, mais une créance permettant d’en obtenir la restitution. La valeur de cette créance dépend de la partie qui se trouve en face et du droit applicable en cas de difficulté. Dans l’Union européenne, la réponse à cette seconde question est plus maigre que la plupart ne l’imaginent : le règlement qui organise le marché européen des crypto-actifs depuis 2024 exclut expressément cette activité de son champ d’application.
Le prêt de cryptomonnaies : vous cédez vos avoirs et détenez ensuite une créance
Dans le prêt de cryptomonnaies, vous confiez vos jetons pour une durée déterminée à un autre acteur du marché, qui les fait travailler et vous verse une rémunération en contrepartie. Sur le plan fiscal, l’opération s’analyse comme une mise à disposition temporaire ; dans le langage courant, presque tous les prestataires parlent d’intérêts.
L’étape décisive intervient au moment où vous appuyez sur le bouton de confirmation : vos jetons passent sous la garde d’une entreprise ou dans un contrat intelligent, et il ne reste dans votre compte qu’un chiffre représentant un droit à restitution. Celui qui conserve lui-même ses jetons supporte le risque de cours et le risque de perdre l’accès ; celui qui les prête supporte les deux et y ajoute le risque de défaillance de la contrepartie. Le rendement rémunère ce troisième risque.
D’où proviennent réellement les intérêts du prêt de cryptomonnaies
Les intérêts ne naissent pas de la blockchain elle-même. Il faut que quelqu’un accepte de payer pour des jetons empruntés, et il s’agit avant tout de traders qui veulent amplifier une position à l’aide de capitaux empruntés : celui qui parie sur la hausse emprunte des stablecoins et achète des jetons, celui qui parie sur la baisse emprunte le jeton lui-même et le vend.
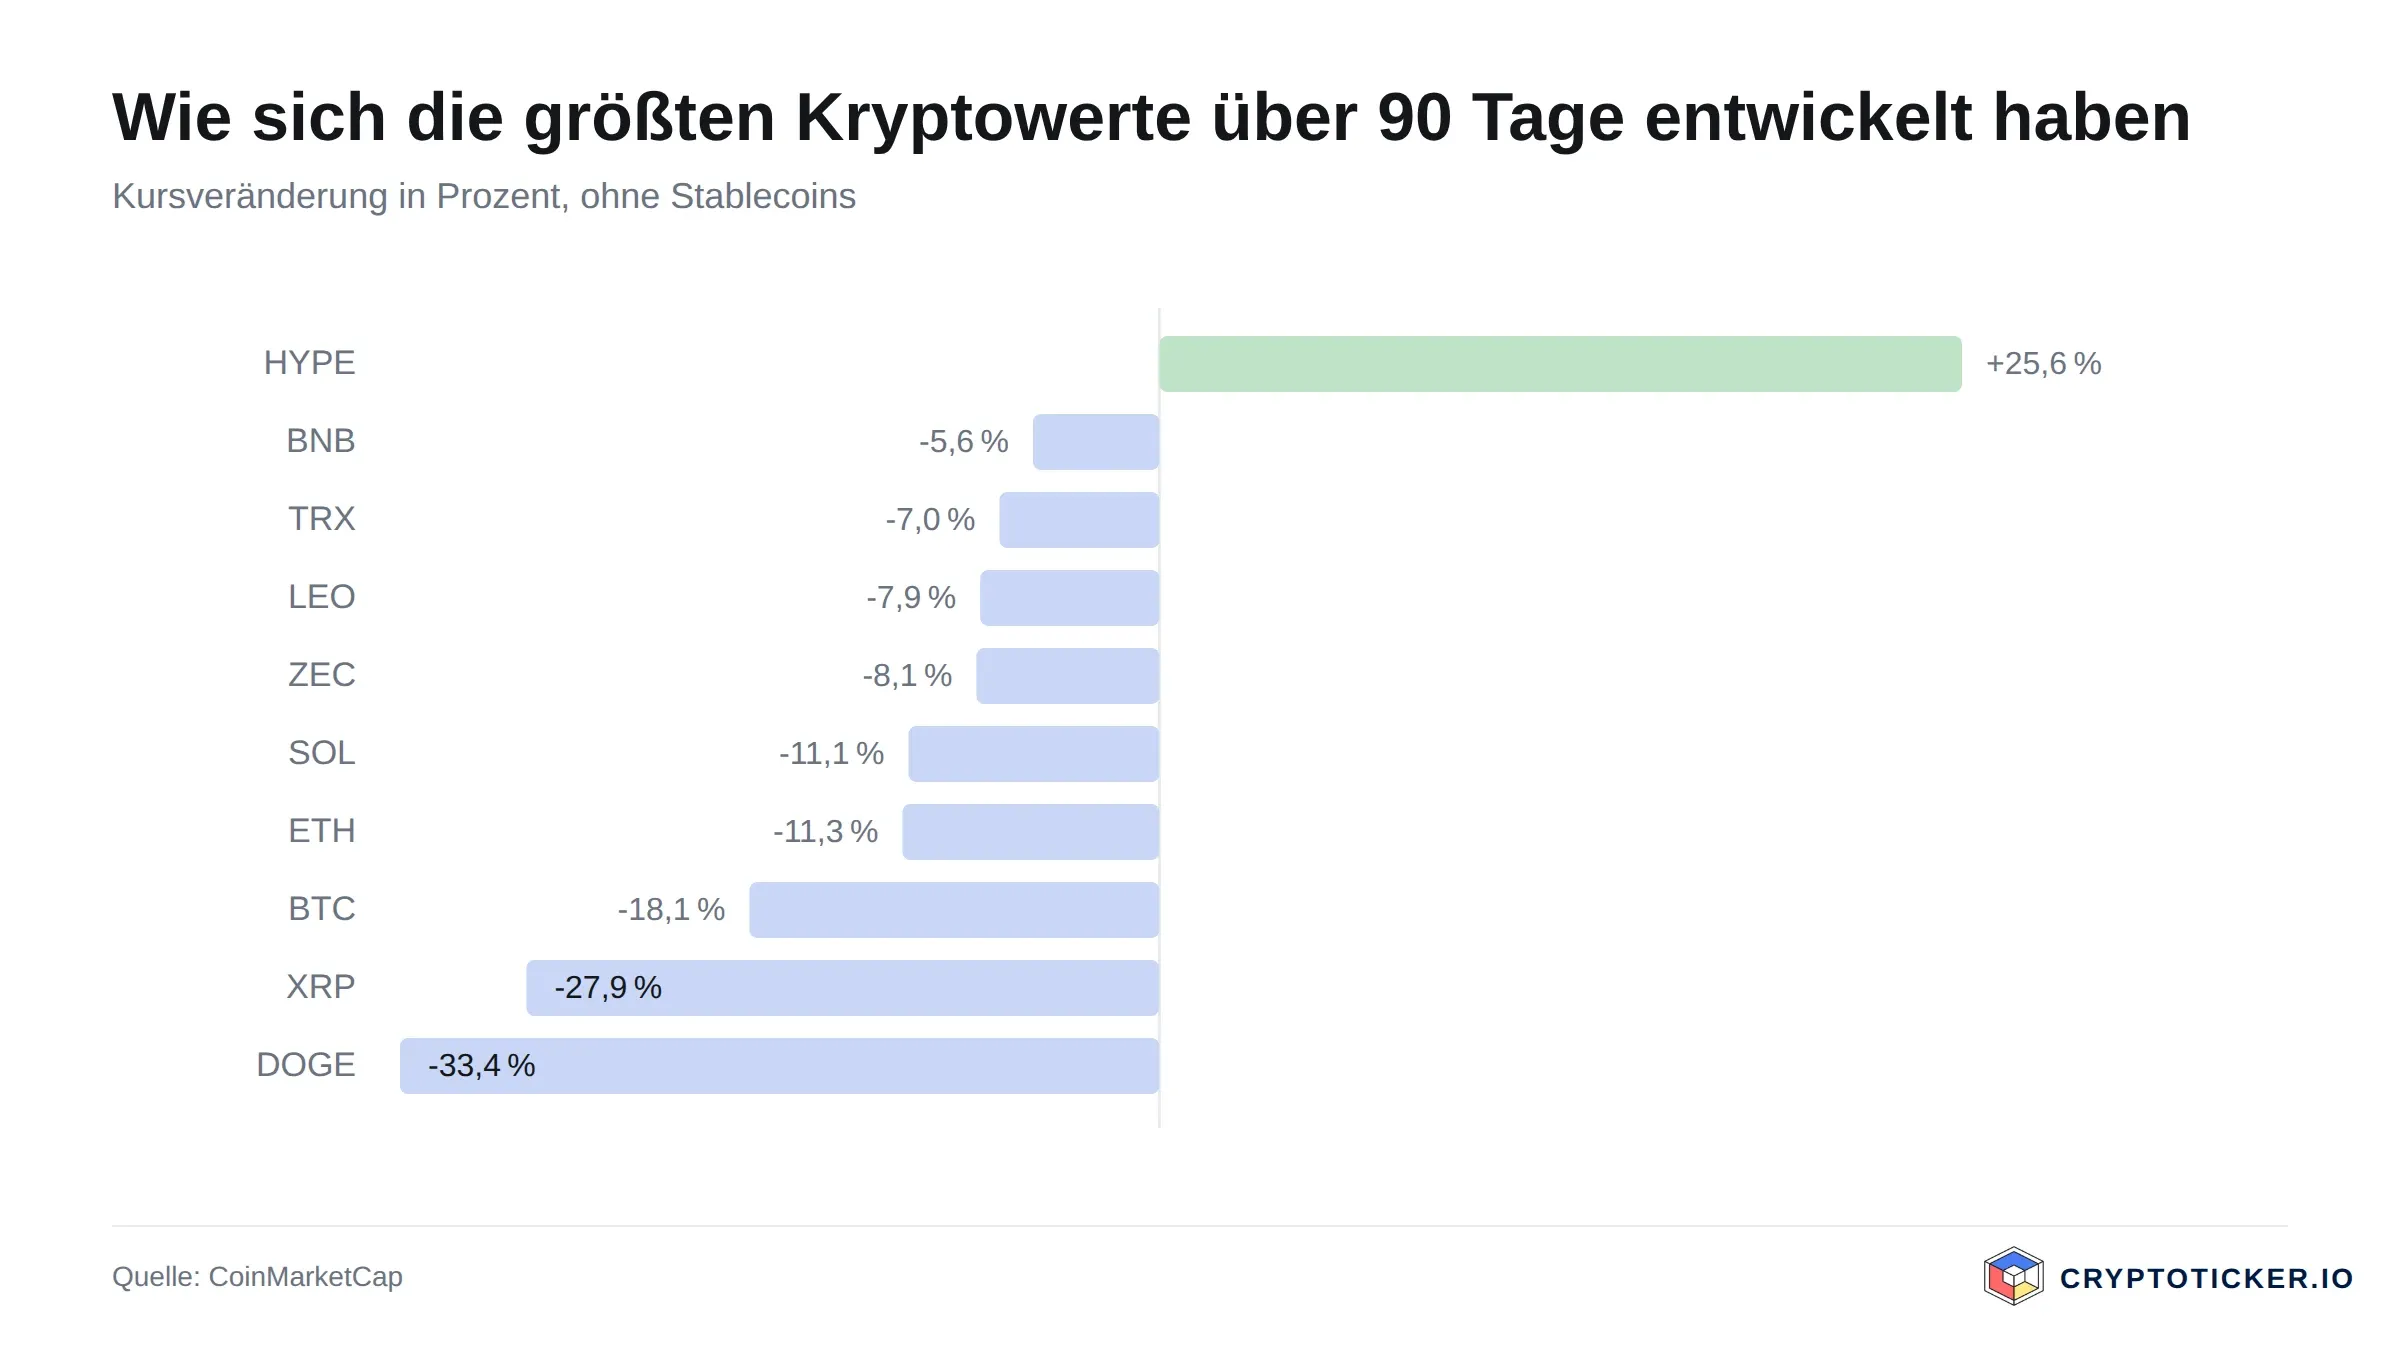
Il en découle une règle que chaque cycle de marché confirme : les rendements du prêt montent quand de nombreux acteurs souhaitent travailler avec effet de levier, et ils retombent quand cet appétit disparaît. Des taux durablement à deux chiffres constituent donc un signal d’alerte plutôt qu’un gage de qualité. La question la plus utile à poser devant tout rendement affiché est ainsi la suivante : qui paie cet intérêt, et pour quelle raison le fait-il ?
Prêt centralisé (CeFi) : une entreprise conserve vos jetons et les reprête
Dans le prêt centralisé, généralement appelé CeFi, vous transférez vos jetons à une entreprise qui regroupe les avoirs de nombreux clients et les reprête à des partenaires institutionnels. Votre compte affiche un solde croissant, et le retrait s’effectue d’une simple pression, tant que la liquidité suffit.
Ce confort a un prix, inscrit dans les conditions générales et rarement sur la page produit. Vous ignorez le plus souvent à qui les jetons sont prêtés et dans quelle mesure le prestataire pratique la transformation d’échéances, c’est-à-dire échange des fonds de clients disponibles à tout moment contre des prêts à plus longue durée.
La rapidité avec laquelle cet équilibre se rompt, le marché l’a montré en 2022, quand plusieurs grands prestataires de prêt centralisé ont suspendu les retraits en quelques semaines. Les investisseurs de l’époque n’avaient commis aucune erreur dans leur propre portefeuille et se sont pourtant retrouvés sans accès. Avant de céder des avoirs, le prestataire doit donc passer à l’examen. La marche à suivre figure dans notre analyse des avertissements de la BaFin 2026, assortie d’une méthode de vérification des prestataires.
Prêt décentralisé (DeFi) : le contrat intelligent remplace la contrepartie, pas le risque
Dans le prêt décentralisé, aucune entreprise ne s’interpose entre vous et l’emprunteur. Vous versez vos jetons dans un pool de liquidité géré par un contrat intelligent. Le code détermine qui peut emprunter combien et quand sa garantie est réalisée ; le taux suit le plus souvent automatiquement le taux d’utilisation du pool. En contrepartie, le risque se déplace vers deux autres endroits.
Les erreurs dans le code
Un contrat intelligent fait exactement ce qui a été programmé, y compris lorsque la programmation est fautive. Les rapports de sociétés de sécurité externes, appelés audits, réduisent ce risque sans le supprimer : un audit est l’instantané d’un état du code, qui évolue ensuite.
Les oracles de prix manipulés
Tout protocole de prêt a besoin d’un prix pour décider du moment où une garantie devient insuffisante. Ce prix est fourni par un oracle. S’il est manipulé, par exemple au moyen d’un cours artificiellement faussé sur un marché peu liquide, un attaquant peut emprunter davantage que ce que sa garantie permet.

Surgarantie et seuil de liquidation : la mécanique de tout crédit en crypto-actifs
Pour que vos avoirs prêtés aient une chance d’être remboursés, l’emprunteur doit déposer quelque chose. Sur le marché des crypto-actifs, cela passe par la surgarantie : qui veut emprunter de la valeur en dépose davantage qu’il n’en reçoit. Les quotités de prêt usuelles s’échelonnent entre 50 et 80 % selon la volatilité du jeton.
Un exemple chiffré : un emprunteur dépose des bitcoins d’une contre-valeur de 10 000 euros et peut en emprunter 60 %, soit 6 000 euros en stablecoins. Si le cours du bitcoin recule d’un tiers, la garantie vaut encore quelque 6 700 euros et la créance s’approche de la limite. C’est là qu’intervient le seuil de liquidation : le protocole vend automatiquement la garantie avant que la créance ne devienne non couverte.
Pour vous, apporteur de capitaux, cet automatisme constitue la véritable protection, et il ne tient qu’aussi longtemps que la garantie peut effectivement être vendue au moment décisif. Lors d’une chute rapide du marché, de nombreuses positions sont liquidées simultanément, les ordres de vente se heurtent à des carnets étroits et le prix obtenu s’établit sous celui qui était supposé. S’il subsiste un écart, on parle de créance irrécouvrable, en anglais bad debt. Elle est supportée, le cas échéant, par les apporteurs de capitaux, donc par vous.
MiCA exclut expressément le prêt et l’emprunt de crypto-actifs
Depuis 2024, le règlement sur les marchés de crypto-actifs, en abrégé MiCA, s’applique dans l’Union européenne. Les prestataires doivent désormais disposer d’un agrément, la conservation des avoirs de la clientèle est encadrée et une information sur les coûts et les risques est obligatoire. Beaucoup d’investisseurs en concluent que tout est couvert.
Pour le prêt, il n’en va pas ainsi, et le règlement le dit lui-même. Le considérant 94 énonce : « Le présent règlement ne devrait pas réglementer les prêts et emprunts de crypto-actifs, y compris de jetons de monnaie électronique, et ne devrait donc pas porter atteinte au droit national applicable. Il convient de continuer à évaluer la faisabilité et la nécessité de réglementer ces activités. » Ailleurs, le même texte charge la Commission européenne d’évaluer d’abord la nécessité d’une telle réglementation. Vous pouvez le vérifier dans le texte officiel allemand du règlement MiCA.
Une plateforme de négociation peut donc à bon droit se prévaloir d’un agrément MiCA et proposer, sur la même interface, un produit de prêt auquel les règles protectrices de cet agrément ne s’appliquent pas. L’autorité européenne des marchés financiers, l’ESMA, l’a rappelé aux prestataires dans une déclaration de juillet 2025 : celui qui propose côte à côte des services régulés et non régulés ne doit pas créer chez ses clients une impression erronée sur l’étendue de la protection. L’agrément de votre prestataire dit ainsi peu de chose du niveau de protection de vos avoirs prêtés.
Aucune garantie des dépôts, pas davantage pour les stablecoins
Dans l’Union européenne, les avoirs bancaires sont couverts par la garantie légale des dépôts à hauteur de 100 000 euros par client et par établissement. Cette protection se rattache à la notion de dépôt, et les crypto-actifs ne sont pas des dépôts. Pour des jetons prêtés, il n’existe donc aucun mécanisme légal comparable, quelle que soit la ressemblance de l’interface du prestataire avec un compte courant.
L’erreur se révèle particulièrement tenace pour les stablecoins. Un jeton adossé à l’euro affiche un prix stable, mais demeure un crypto-actif. En le prêtant, vous vous en dessaisissez comme vous le feriez d’un bitcoin, et en cas d’insolvabilité du prestataire vous prenez rang comme créancier ordinaire. Les assurances facultatives ou les fonds de protection de certains prestataires sont des promesses de droit privé, plafonnées, et solides exactement dans la mesure où l’entreprise qui les porte l’est aussi.
 Les outils fiscaux crypto comparés
Les revenus de prêt relèvent des autres revenus au sens du paragraphe 22, point 3, de la loi allemande sur l’impôt sur le revenu
Sur le plan fiscal, l’Allemagne traite les revenus de prêt autrement que les intérêts d’un livret d’épargne. Le prélèvement forfaitaire ne s’applique pas ici ; ce sont les autres revenus tirés de prestations qui entrent en jeu. Le ministère fédéral des Finances l’a fixé dans sa circulaire du 6 mars 2025 sur les crypto-actifs, qui comporte une section propre au prêt. Le texte intégral est disponible auprès du ministère fédéral des Finances, au format PDF.
Trois conséquences en découlent. D’abord, c’est votre taux marginal d’imposition qui s’applique, et non le taux forfaitaire de 25 %. Ensuite, un seuil d’exonération propre entre en jeu : selon le paragraphe 22, point 3, deuxième phrase, de la loi sur l’impôt sur le revenu, ces revenus restent exonérés lorsqu’ils demeurent inférieurs à 256 euros sur l’année civile. Celui qui franchit ce seuil est imposé sur la totalité du montant et non sur le seul excédent, car un seuil d’exonération fonctionne autrement qu’un abattement. Enfin, la date d’encaissement compte : les jetons reçus sont évalués à leur cours du marché au moment de leur inscription en compte et sont réputés acquis au même instant, ce qui ouvre un délai de détention propre pour une revente ultérieure.
C’est ce double rôle de chaque inscription en compte qui met en échec les relevés tenus à la main : avec un versement quotidien, plusieurs centaines d’encaissements interviennent dans l’année, chacun avec son cours et sa date d’acquisition. Les programmes qui couvrent le cas allemand figurent dans le comparatif des outils fiscaux crypto et logiciels de suivi de portefeuille. Pour les lecteurs établis en Autriche, une autre logique s’applique, que nous avons détaillée séparément dans Le prêt de bitcoins en Autriche.
Le délai de dix ans figure toujours dans la loi, mais le ministère ne l’applique pas
Peu de règles ont suscité autant de guides périmés que le délai de détention allongé. Le paragraphe 23, alinéa 1, première phrase, point 2, quatrième phrase, de la loi sur l’impôt sur le revenu porte le délai de spéculation d’un bien économique d’un an à dix ans lorsque son utilisation a procuré des revenus au cours d’au moins une année civile. À la lettre, des jetons prêtés remplissent cette condition.
Il se dit couramment que cette phrase aurait été supprimée depuis. C’est inexact : elle figure telle quelle dans le texte en vigueur. La question se règle à un autre niveau. Dans sa circulaire du 6 mars 2025, sous un intertitre spécifique, le ministère fédéral des Finances précise qu’il n’applique pas cet allongement aux crypto-actifs. Pour les particuliers, le délai d’un an demeure donc, même si les jetons ont été prêtés dans l’intervalle. La différence entre une norme supprimée et une norme non appliquée n’est pas une querelle de mots : une circulaire ministérielle lie les services fiscaux, mais elle ne lie pas les tribunaux.
Exemple chiffré : ce qui reste d’un rendement brut après impôt
Voici le calcul qui figure rarement dans les documents publicitaires. Supposons que vous prêtiez des stablecoins d’une contre-valeur de 10 000 euros à un taux affiché de 5 % par an. Cela donne 500 euros bruts. Le seuil de 256 euros est dépassé, la totalité du montant est donc imposable. À un taux personnel de 30 %, il reste environ 350 euros, avant contribution de solidarité et impôt cultuel. De ce montant se déduisent les frais de retrait et de réseau, auxquels s’ajoutent, dans les protocoles décentralisés, les coûts de transaction de chaque interaction.
Le résultat est cependant dominé par une tout autre grandeur, le cours. Un rendement annuel de 5 % sur un jeton qui perd 30 % de sa valeur sur la même période ne dégage aucun gain. Pour la plupart des particuliers, le prêt présente donc un intérêt compréhensible surtout avec les stablecoins, parce que le risque de cours y reste faible et que le rendement y devient visible.
Évaluer une offre de prêt crypto : ce qu’il faut en retenir
Une règle empirique éprouvée, d’abord : ne prêtez que la part de vos avoirs dont vous pourriez absorber la perte totale.
- Séparez l’examen du prestataire de la comparaison des rendements. Déterminez d’abord qui est la contrepartie et ce qui s’applique en cas d’insolvabilité, puis seulement regardez le pourcentage. Les conditions figurent dans le comparatif des plateformes de prêt crypto.
- Mettez le prêt et le staking côte à côte. Les deux produisent des revenus réguliers, mais le risque de défaillance se loge à des endroits différents. Les conditions offertes par chaque plateforme apparaissent dans le panorama des meilleures plateformes de staking.
- Sécurisez la part que vous ne prêtez pas. Ce qui reste en conservation personnelle a sa place sur un appareil dont vous maîtrisez les clés. Les modèles figurent dans le comparatif des portefeuilles matériels.
(Au 16 août 2026. Cet article ne constitue pas un conseil en investissement. Les cours et les grilles tarifaires évoluent ; vérifiez les conditions auprès du prestataire avant tout achat.)
Note de transparence : Cet article a été rédigé avec l’aide d’une intelligence artificielle et relu par notre rédaction avant publication. Tous les chiffres et affirmations ont été vérifiés à partir des sources primaires liées dans le texte. L’image d’illustration a été générée par IA.
Articles liés
- Prêt de bitcoins en Autriche : quand l’impôt s’applique
- Fiscalité crypto en Allemagne : 160 millions d'euros pour un budget de 555 milliards
- Bitcoin en garantie d'un prêt : quand l'impôt allemand s'applique quand même
- Fiscalité crypto en Allemagne : ce qui s'applique en 2026 et ce qui doit changer en 2027
- Cours du Dogecoin : ce qu’il faut vérifier sur le délai de détention et la conservation avant la fin d’année
Sur quels sujets devrions-nous approfondir ?
Sélectionne les sujets qui t'intéressent vraiment. Tes choix alimentent directement notre planification éditoriale.
Des news crypto qui valent vraiment ton temps.
Chaque semaine. 60 secondes de lecture. Soigneusement sélectionnées par nos rédacteurs : pas de hype, pas de mails promotionnels, pas de spam.
Plus sur ce sujet
Voir tout
August 31, 2026 11:33 PM

Fiscalité du prêt de cryptomonnaies : le taux personnel plutôt que le prélèvement forfaitaire, et le bon numéro de dossier
Selon l'unique jugement rendu à ce jour par un tribunal fiscal, les revenus du prêt de cryptomonnaies relèvent du § 22 n° 3 de la loi allemande sur l'impôt sur le revenu et donc de votre taux d'imposition personnel. Le pourvoi est pendant devant la Cour fédérale des finances sous le numéro VIII R 22/25, et non sous celui que citent de nombreux articles spécialisés.
August 20, 2026 11:27 PM
Révision de MiCA : ce que la Commission européenne pourrait changer aux règles crypto de l’UE
La Commission européenne a remis MiCA en révision après moins de deux ans et interroge, en 86 points, l’interdiction des intérêts sur les stablecoins, le staking, le prêt et la DeFi. Bruxelles reçoit les réponses jusqu’au 30 septembre 2026.

September 24, 2026 11:14 AM
Le XRP perd 9,7 % : ce qu’il faut vérifier côté délai de détention et voie d’achat
Le XRP perd environ 9,7 % au matin du 24 septembre, deux fois plus que la cryptomonnaie de premier plan typique. Notre décompte de 18 valeurs montre qui le repli touche et quels trois éléments tiennent indépendamment du cours.
September 22, 2026 11:15 AM

Circle prête contre du bitcoin via le cirBTC : pourquoi le jeton enveloppé peut coûter le délai de détention en Allemagne
Circle a lancé le 21 septembre 2026 des crédits garantis par des bitcoins déposés. En Allemagne, le détour par le jeton cirBTC constitue très probablement un échange, et un échange remet à zéro votre délai de détention d'un an.
September 8, 2026 11:23 PM

Délai de détention et protection des acquis : pourquoi le 31 décembre 2026 devient la date butoir de l'avant-projet allemand
Un avant-projet du ministère fédéral allemand des Finances fixe pour la première fois une date butoir : les actifs numériques acquis après le 31 décembre 2026 relèveraient du prélèvement forfaitaire. Ce que cela implique pour les anciens stocks, les plans d'épargne en cours et les revenus de staking, et pourquoi rien n'est encore adopté.
August 19, 2026 5:19 PM
Audit de Tether par KPMG : ce que l’opinion sans réserve change pour l’USDT dans l’UE
Tether a annoncé le 13 août 2026 le premier audit complet de ses comptes annuels par KPMG, assorti d’une opinion sans réserve pour l’exercice 2025. Cela ne change rien à la négociabilité de l’USDT chez les prestataires agréés dans l’UE, car c’est l’article 48 MiCA qui en décide.
August 18, 2026 2:24 PM

Délai de détention crypto en Allemagne : deux modèles fiscaux séparés par 21 100 euros
« La crypto sera imposée comme les actions » est la phrase la plus citée du débat, et elle ne correspond à aucun des deux modèles réellement sur la table. L'un figure dans une communication du conseil des ministres, l'autre dans le texte intégral d'une proposition de loi rejetée. Sur 100 000 euros de gain, 21 100 euros les séparent.
September 26, 2026 2:21 AM

Le délai de détention crypto vacille : ce qu’il faut vérifier avant le 31 décembre
Un député CDU au Bundestag est formel : le contrat de coalition ne garantit pas le maintien du délai de détention d’un an pour les cryptoactifs. Ce que cela implique pour vos acquisitions avant la date butoir prévue du 31 décembre 2026.
September 24, 2026 5:16 AM
Sommet Trump-Xi à la Maison-Blanche : les positions crypto à vérifier avant l'échéance
Xi Jinping est reçu aujourd'hui en visite d'État par Donald Trump, et le marché des cryptomonnaies aborde ce rendez-vous avec les gains d'une semaine exceptionnellement forte. Ce qu'il faut vérifier sur le levier, la durée de détention et la conservation avant la première déclaration.
September 16, 2026 2:22 PM

Report de pertes crypto en Allemagne : ce que deviennent vos moins-values anciennes face au projet 2027
Les pertes sur cessions de cryptomonnaies atterrissent dans un compartiment étanche et ne s’imputent que sur des plus-values de même nature. L’avant-projet pour 2027 déplace les gains futurs dans un autre compartiment : voici ce que cela change pour votre report constaté et ce que dit votre avis d’imposition.
August 16, 2026 7:16 AM

Carte bancaire crypto et fiscalité en Allemagne : pourquoi chaque paiement est une cession
Payer avec une carte bancaire crypto revient fiscalement à céder ses jetons. Ce que cela implique pour le délai de détention, le seuil d'exonération et vos obligations de justification, et quel modèle de carte limite la charge administrative.
October 2, 2026 5:39 AM

Donner des bitcoins : quand compte la valeur du cours, quand seulement le prix d'achat ?
Un don en bitcoins à une organisation d'intérêt général est déductible au titre d'un don en nature, et le don lui-même ne fait naître aucune plus-value imposable. La hauteur de la déduction tient au seul point de savoir si une vente aurait été imposable le jour de la libéralité.
October 1, 2026 8:39 PM

Fiscalité des cryptomonnaies et retenue à la source dès 2028 : ce qu’il faut vérifier
L’avant-projet du ministère allemand des Finances passe en conseil des ministres le 14 octobre 2026. La partie sous-exposée du texte est la retenue à la source à partir de 2028 : quels prestataires devront retenir l’impôt sur les revenus de capitaux, pourquoi la conservation personnelle et les plateformes étrangères en restent exclues, et ce que vous devriez documenter d’ici au 31 décembre.
September 9, 2026 5:16 PM

Bitcoin 29 % sous son niveau de l'an dernier : quelles pertes crypto exploiter avant la fin du délai de détention d'un an
Neuf des dix grands cryptoactifs cotent aujourd'hui plus bas qu'il y a exactement douze mois, Bitcoin à lui seul de 29,2 %. Nous avons mesuré nous-mêmes les séries de cours et montrons pourquoi la date d'achat décide seule de la valeur fiscale de votre perte.
October 2, 2026 2:35 PM

Fiscalité crypto devant le conseil des ministres le 14 octobre : « Les prises de position ne sont possibles que jusqu’au 6 octobre »
Le ministère fédéral allemand des Finances a envoyé l’avant-projet de loi sur la fiscalité des crypto-actifs aux fédérations le 30 septembre 2026, et le conseil des ministres doit décider le 14 octobre. Pour vos avoirs, une date compte avant tout: le 31 décembre 2026.
October 1, 2026 11:49 AM

Réforme de la fiscalité crypto en Allemagne : sans justificatif d’achat, la moitié du prix de vente est imposée
L’avant-projet du ministère fédéral allemand des Finances passe en conseil des ministres le 14 octobre. Qui ne peut justifier son coût d’acquisition est imposé, selon l’évaluation de substitution, sur 50 % du produit de la vente.
September 24, 2026 2:37 PM
Cardano passe sous 0,24 dollar : ce que les détenteurs d’ADA vérifient sur le levier, la liquidation et le délai de détention
Cardano a rendu son franchissement des 0,25 dollar et cote environ sept % sous le plus haut des 24 dernières heures. Ce que cela signifie pour les positions à levier, le délai de détention de vos tranches et la voie d’achat sous MiCA.
September 19, 2026 8:17 AM
Chainlink dépasse 12 dollars : ce que les détenteurs de LINK doivent vérifier
Chainlink cote 12,34 dollars, soit 7,4 % de plus qu'hier. Ce qui relève de la hausse générale du marché, ce que Chainlink y apporte en propre et les trois points à vérifier quand on détient du LINK.
September 15, 2026 5:17 AM
Utiliser Hyperliquid depuis l’Allemagne : ce qui s’applique à vos fonds sans agrément MiCA
Hyperliquid ne figure dans aucun registre européen comme prestataire de services sur crypto-actifs agréé, et pour des contrats perpétuels un agrément MiCA serait de toute façon le mauvais titre. Voici ce que cela signifie concrètement pour vos fonds, vos clés et votre déclaration fiscale.
September 14, 2026 11:26 AM

Prendre ses plus-values sur Ethereum ou attendre la fin du délai de détention ? Ce que le bond du cours change pour votre fiscalité
L’ether a atteint le 11 septembre 2026 son plus haut niveau depuis fin janvier, et beaucoup se demandent s’il faut vendre maintenant. En Allemagne, la réponse tient d’abord à la date d’achat : nous calculons quelles tranches sont exonérées et lesquelles affichent réellement un gain.
September 12, 2026 11:14 PM
CFD crypto ou achat de cryptoactifs : ce que changent le levier, la liquidation et la fiscalité
Avec un CFD crypto, vous détenez un contrat ; avec un achat direct, le cryptoactif lui-même. De cette différence découlent le levier plafonné à 2:1, la liquidation forcée, la charge fiscale et la question de savoir qui répond de votre argent en cas de coup dur.
September 8, 2026 11:15 PM
Bitcoin à 78 741 dollars : comment calculer à quel cours votre crédit crypto sera liquidé
Ceux qui ont nanti leurs bitcoins au lieu de les vendre affrontent la même question à chaque décrochage : à partir de quel cours le prêteur saisit-il la garantie ? Nous avons relevé les seuils de liquidation publiés par onze prestataires et montrons comment déterminer votre propre limite en deux lignes.
August 13, 2026 7:19 AM

Revolut retire l'USDT : la conversion forcée du 31 août 2026 vaut cession
Revolut sort l'USDT du jeu au 31 août 2026 : les achats sont déjà stoppés, les dépôts bloqués, et qui n'agit pas avant l'échéance subit une conversion automatique qui vaut cession sur le plan fiscal. L'article détaille les échéances, la qualification fiscale au regard de l'article 23 EStG et ce que vous pouvez faire dès maintenant.
August 12, 2026 10:14 AM

Bitcoin et dividendes en Autriche : comment fonctionne la compensation
Une moins-value en bitcoin peut-elle compenser des dividendes ? Voici comment fonctionne la compensation des pertes en Autriche et quand une déclaration s'impose.
August 11, 2026 10:15 PM

Fiscalité crypto en Allemagne : le délai de détention d’un an menacé, ce que demande la pétition 201716
La pétition 201716 déposée au Bundestag réclame le maintien du délai de détention d’un an pour les actifs numériques et a déjà franchi le quorum de 30 000 signatures. L’article expose ce que prévoit la décision du conseil des ministres du 6 juillet 2026, ce qui en est contraignant et les justificatifs à rassembler dès maintenant.
September 19, 2026 8:26 AM

Compenser les pertes crypto avec les gains d’actions : ce qui est réellement permis en Allemagne
En Allemagne, pertes crypto et gains d'actions relèvent de compartiments de pertes séparés, sans compensation possible entre eux. Où passe la frontière, pourquoi les dérivés crypto font exception et comment utiliser malgré tout vos pertes par report en arrière et en avant.
September 9, 2026 8:18 PM
Calculer l’impôt sur les cryptomonnaies : formule, exemple chiffré et tableau
Prix de cession moins prix de revient moins frais : la formule est simple, l’ordre d’imputation ne l’est pas. Avec un exemple chiffré, un tableau pour les tranches de revenus habituelles et les points où tout simulateur perd en précision.
Vous pourriez aussi aimer