
Fiscalidad del préstamo de criptomonedas: tu tipo personal en lugar del tipo fijo, y el número de expediente correcto
Según la única sentencia dictada hasta ahora por un tribunal fiscal, los rendimientos del préstamo de criptomonedas se encuadran en el § 22 n.º 3 de la ley alemana del impuesto sobre la renta y, por tanto, en tu tipo impositivo personal. El recurso está pendiente ante el Tribunal Federal de Hacienda con el número VIII R 22/25, y no con el que aparece en muchos artículos especializados.




¿Sobre qué temas deberíamos profundizar?
Selecciona lo que de verdad te interesa. Tus elecciones se incorporan directamente en nuestra planificación editorial.
Noticias cripto que de verdad valen tu tiempo.
Cada semana. 60 segundos de lectura. Cuidadosamente seleccionadas por nuestros editores: sin hype, sin mails promocionales, sin spam.
Quien presta Bitcoin u otros criptoactivos a cambio de una remuneración paga por ello, según la única sentencia dictada hasta ahora por un tribunal fiscal alemán, su tipo personal del impuesto sobre la renta y no el tipo fijo de retención. El Tribunal Fiscal de Colonia lo resolvió así el 10 de septiembre de 2025, con el número de procedimiento 3 K 194/23. El contribuyente ha interpuesto recurso de casación, el asunto está ante el Tribunal Federal de Hacienda y, hasta que allí recaiga una decisión, la cuestión sigue abierta.
Para ti esto tiene dos consecuencias muy prácticas. Los rendimientos deben figurar en una línea de tu declaración distinta de la que muchos inversores suponen. Y si tu oficina tributaria los liquida como ha trazado el Tribunal Fiscal de Colonia, puedes presentar un recurso y hacer que el procedimiento quede en suspenso hasta que el Tribunal Federal de Hacienda haya resuelto. Para ello, eso sí, necesitas el número de expediente correcto, y justo ahí está el fallo: en la literatura especializada circula para este recurso un número que pertenece a un asunto completamente distinto.
Por eso cryptoticker.io vació por completo, el 31 de agosto de 2026, la base de datos de los procedimientos pendientes ante el Tribunal Federal de Hacienda. El resultado figura más abajo y es inequívoco.
El préstamo de criptomonedas explicado: qué haces realmente a efectos fiscales
Prestar criptomonedas significa que cedes a otro el uso de criptoactivos durante un tiempo determinado y que recibes por ello una remuneración pactada de antemano, normalmente abonada en la misma criptomoneda. Sigues siendo el propietario económico, pero cedes temporalmente el poder de disposición. Es precisamente esa construcción, la cesión de uso a título oneroso, el punto en el que se decide la calificación fiscal.
En el lenguaje corriente todo esto suele llamarse intereses. En derecho tributario ese término es el núcleo del problema, porque los intereses en el sentido de la ley del impuesto sobre la renta presuponen un crédito dinerario. Cómo funciona económicamente una cesión de este tipo y qué riesgos lleva aparejados más allá de lo fiscal lo hemos expuesto en nuestro panorama de intereses y riesgos en el préstamo de criptomonedas. Aquí se trata exclusivamente de qué hace la Administración con tus rendimientos.
§ 20 ap. 1 n.º 7 o § 22 n.º 3 de la ley del impuesto sobre la renta: la disputa sobre la categoría de rendimiento
Entran en consideración dos preceptos, y conducen a cargas fiscales muy distintas.
El § 20 ap. 1 n.º 7 abarca los rendimientos procedentes de otros créditos dinerarios de cualquier clase. Si un rendimiento cae bajo ese precepto, se aplica la tarifa separada para los rendimientos del capital conforme al § 32d ap. 1, es decir, el tipo fijo del 25 %, más el recargo de solidaridad. A ello se suma la reducción a tanto alzado del ahorrador.
El § 22 n.º 3 abarca los rendimientos procedentes de prestaciones, en la medida en que no sean imputables a otra categoría, incluidos expresamente los rendimientos de la intermediación ocasional y del arrendamiento de bienes muebles. Quien cae bajo ese precepto tributa a su tipo personal del impuesto sobre la renta, que en la zona alta de la progresión se sitúa claramente por encima del tipo fijo.
La diferencia no es una nimiedad. Con rendimientos idénticos, la calificación decide si se aplica un tipo fijo o tu tipo marginal individual. Con importes pequeños, el § 22 n.º 3 puede incluso resultar más favorable, porque allí rige un límite exento propio. Con importes mayores y rentas restantes elevadas ocurre lo contrario.
Tribunal Fiscal de Colonia 3 K 194/23: qué resolvió el tribunal el 10 de septiembre de 2025
En el ejercicio controvertido de 2020, el demandante había prestado bitcoines a través de las plataformas Crypto.com, Hodlnaut y LEDN y había percibido remuneraciones por ello. La cuantía de los ingresos no era discutida entre él y la oficina tributaria. Lo único controvertido era bajo qué precepto se encuadran. El demandante quería el tipo fijo; la Administración aplicó el tipo personal.
La Sala Tercera del Tribunal Fiscal de Colonia desestimó la demanda y encuadró los rendimientos en el § 22 n.º 3. La motivación determinante es discreta en su formulación y de gran alcance en el fondo. Un crédito dinerario en el sentido del § 20 ap. 1 n.º 7 debe estar dirigido a una prestación en dinero, es decir, a un medio de pago de curso legal. La sentencia lo expresa con estas palabras: «Los bitcoines no representan créditos dirigidos a una prestación en dinero, esto es, a un medio de pago de curso legal en el sentido de las monedas legales nacionales o extranjeras.»
El tribunal rechazó expresamente interpretar el concepto de dinero en clave económica. La mera semejanza de una operación con los casos que un precepto abarca no basta, según esta lectura, para aplicarlo. Quien quiera leer el texto íntegro lo encontrará en la base de decisiones de la justicia de Renania del Norte-Westfalia: sentencia del Tribunal Fiscal de Colonia de 10 de septiembre de 2025, 3 K 194/23.
Importante para la calificación: la Sala admitió el recurso de casación por su trascendencia general, conforme al § 115 ap. 2 n.º 1 de la ley procesal de la jurisdicción financiera. Un tribunal procede así cuando considera que la cuestión jurídica necesita aclaración. La sentencia, por tanto, no es expresamente un punto final.
Lo que la sentencia no aborda
La sentencia no se pronuncia sobre el límite exento del § 22 n.º 3, ni sobre los gastos deducibles, ni sobre la cuestión antes debatida de si una cesión de uso prolonga el plazo de tenencia en las transmisiones privadas. Quien extraiga de ella conclusiones sobre estos puntos va más allá de lo que el tribunal resolvió.
Anexo SO en lugar de anexo KAP: dónde figuran los rendimientos del préstamo en la declaración
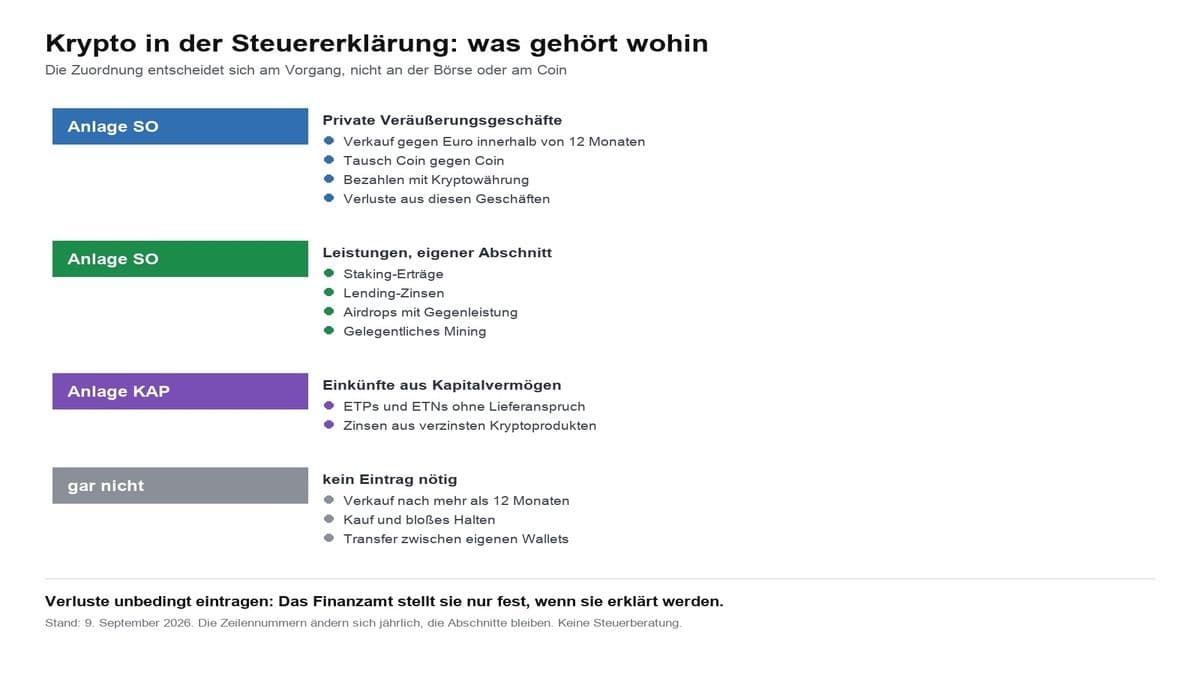
Del encuadre en el § 22 n.º 3 se deriva la parte práctica. Los rendimientos procedentes de prestaciones corresponden al anexo SO, no al anexo KAP, donde se declaran los rendimientos del capital. Quien hasta ahora haya consignado sus remuneraciones de préstamo entre los rendimientos del capital los tiene, según la línea de Colonia, en el anexo equivocado.
En la práctica esto significa que necesitas, por cada rendimiento, la fecha de percepción, la cantidad percibida y la cotización en euros en el momento de la percepción. Muchas plataformas reparten a diario o semanalmente, de modo que se acumulan rápidamente varios cientos de partidas. Una herramienta fiscal y de seguimiento de cartera te libera de esa conversión y entrega una relación que puedes presentar a la Administración. Incluso si al final discrepas de tu oficina tributaria en la calificación, necesitas esa base.
Una observación de integridad, porque suele pasarse por alto: la remuneración se abona casi siempre en criptomoneda. Esa percepción constituye una adquisición propia respecto de las unidades recibidas. Si las vendes más adelante, a esas unidades les corresponde un plazo de tenencia propio, contado desde el día de la percepción. La delimitación entre categorías de rendimiento en el mundo cripto es un ejercicio parecido: la minería, por ejemplo, puede quedar en el ámbito privado, ser una actividad económica o encuadrarse entre los rendimientos diversos, según cómo esté organizada.
El límite exento de 256 euros del § 22 n.º 3: qué significa y qué no
El § 22 n.º 3, frase 2, contiene un límite exento: los rendimientos procedentes de prestaciones no están sujetos al impuesto sobre la renta cuando han sido inferiores a 256 euros en el año natural. La palabra límite hay que tomarla aquí al pie de la letra y se distingue de una reducción. Si te quedas por debajo, la totalidad del importe está exenta. Si alcanzas 256 euros o más, la totalidad del importe tributa, y no solo la parte que excede.
El límite se aplica al conjunto de los rendimientos procedentes de prestaciones, no por separado según la plataforma ni por separado según la criptomoneda. Quien obtiene 100 euros en cada uno de tres proveedores llega a 300 euros y se sitúa, por tanto, por encima del límite. Aquí no está disponible ninguna reducción del ahorrador, porque esa corresponde a los rendimientos del capital.
La compensación de pérdidas en los rendimientos diversos: la restricción que casi nadie conoce
El § 22 n.º 3 trae consigo una restricción que en el debate sobre el tipo impositivo suele quedar oculta. Las pérdidas procedentes de prestaciones no pueden compensarse con rendimientos de otras categorías. Solo son compensables con excedentes de la misma clase, y ello en el mismo ejercicio, en el anterior o en ejercicios futuros.
Para los rendimientos del préstamo esto importa cuando una plataforma quiebra y los saldos no vuelven. Si tal impago da lugar siquiera a una pérdida en el sentido de este precepto es una cuestión aparte, que la sentencia de Colonia no responde. Lo único seguro es que la compensación es más estrecha que en los rendimientos del capital. Quien elige ofertas por su rentabilidad debería tener presente la cuestión del impago; una comparativa de plataformas de préstamo muestra lo distintas que resultan las garantías y las condiciones.
 Documentar bien la fiscalidad cripto
Análisis propio: qué procedimientos cripto están realmente pendientes ante el Tribunal Federal de Hacienda
cryptoticker.io realizó este análisis por su cuenta el 31 de agosto de 2026.
El método en una frase: consultamos íntegramente la base de datos pública de los procedimientos pendientes del Tribunal Federal de Hacienda, es decir, las 308 páginas de resultados una por una, y buscamos entre las entradas allí recogidas las relativas a criptoactivos.
Objetos examinados: 3.077 entradas. Se reparten entre 2.234 procedimientos ante el propio Tribunal Federal de Hacienda y procedimientos ante otros tribunales que el Tribunal Federal también recoge, entre ellos 273 ante el Tribunal de Justicia de la Unión Europea, 351 ante el Tribunal General de la Unión Europea, 214 ante el Tribunal Constitucional Federal, además de algunos procedimientos ante el Tribunal Europeo de Derechos Humanos y ante la Sala Común de los Tribunales Supremos Federales.
Resultado: exactamente dos de esas entradas afectan a criptoactivos.
VIII R 22/25, incorporada a la base de datos el 20 de enero de 2026. Como normas pertinentes se indican el § 20 ap. 1 n.º 7 y el § 22 n.º 3. Las cuestiones jurídicas allí formuladas son: si los rendimientos del préstamo de criptomonedas deben imputarse a los rendimientos del § 20 ap. 1 n.º 7 o a los del § 22 n.º 3, y si las criptomonedas como el bitcóin son comparables a las divisas extranjeras. Como instancia previa se menciona la sentencia del Tribunal Fiscal de Colonia de 10 de septiembre de 2025 (3 K 194/23), el recurrente es el contribuyente y el recurso fue admitido por el tribunal fiscal. Este es el procedimiento del que se trata: ficha de VIII R 22/25 en la base de datos del Tribunal Federal de Hacienda.
IX R 27/21, incorporada el 20 de diciembre de 2021. Aquí se trataba de si una criptomoneda queda comprendida en el concepto de otro bien económico en el sentido del § 23 ap. 1 frase 1 n.º 2 frase 1, y de un posible déficit estructural de ejecución en plataformas radicadas en el extranjero. La instancia previa fue el Tribunal Fiscal de Baden-Wurtemberg, con sentencia de 11 de junio de 2021 (5 K 1996/19). La ficha anota: procedimiento concluido por desistimiento del recurso.
De los dos procedimientos cripto, por tanto, solo uno sigue abierto.
Lo que este análisis no puede aportar
Le acompañan tres límites. Primero, las denominaciones de los procedimientos aparecen truncadas en la lista de resultados; un procedimiento que mencione los criptoactivos solo en la parte cortada puede escapar a una búsqueda por palabra clave. Por eso revisamos además, una por una, las 30 casaciones de la Sala VIII con números de procedimiento de los años 2025 y 2026, ya que esa Sala es competente para los rendimientos del capital. Segundo, la base de datos solo recoge procedimientos que el Tribunal Federal considera de interés general; no es un registro completo de todos los recursos presentados. Tercero, se actualiza de forma continua.
VIII R 22/25 y no VIII R 23/25: por qué el número correcto decide la suspensión
Aquí está el punto prácticamente más importante de este artículo. En varios artículos especializados sobre la sentencia de Colonia se atribuye al recurso de casación el número VIII R 23/25. Ese número existe, pero pertenece a otro asunto.
Bajo VIII R 23/25 el Tribunal Federal de Hacienda tramita un procedimiento incorporado a la base de datos el 20 de agosto de 2026 y referido a si las dotaciones al saldo de valor de una cuenta de tiempo de trabajo de un socio-administrador con control mayoritario deben imputarse a los rendimientos del capital o a los del trabajo por cuenta ajena. Las normas indicadas allí son el § 20 ap. 1 n.º 1 frase 2 y el § 11 ap. 1 frase 1, la instancia previa es el Tribunal Fiscal de Sajonia con sentencia de 7 de mayo de 2024 (1 K 1826/15), y el recurrente es la Administración. Este asunto no tiene nada que ver con criptoactivos.
Cómo se produjo la confusión no puede determinarse desde fuera, y nada afirmamos al respecto. Para ti solo cuenta la consecuencia: quien solicite en su recurso la suspensión del procedimiento invocando VIII R 23/25 está señalando un asunto en el que su propia cuestión jurídica ni siquiera se debate. Una oficina tributaria que lea la solicitud con atención puede, por ello, rechazarla. Toma pues el número de expediente de la fuente que lo lleva, y no de un artículo especializado.
Recurso y suspensión del procedimiento conforme al § 363 ap. 2 frase 2 de la ley tributaria: así funciona
El desarrollo es manejable en cuanto conoces el orden.
Primero, el plazo. Contra una liquidación tributaria puedes recurrir dentro del mes siguiente a su notificación. La notificación no es el día en que abres la carta, sino el momento determinado por la ley tras la entrega a correos. Transcurrido el plazo, la liquidación deviene firme, y una sentencia posterior del Tribunal Federal de Hacienda ya no te servirá para ese ejercicio.
Después, la suspensión. Conforme al § 363 ap. 2 frase 2 de la ley tributaria, un procedimiento de recurso queda suspendido por ministerio de la ley en la medida en que esté pendiente un procedimiento sobre la constitucionalidad de una norma o sobre una cuestión jurídica ante el Tribunal de Justicia de la Unión Europea, ante el Tribunal Constitucional Federal o ante un tribunal supremo federal, y el recurso se apoye en él. El Tribunal Federal de Hacienda es un tribunal supremo federal, y VIII R 22/25 es uno de esos procedimientos pendientes.
En la práctica esto significa que el recurso debe nombrar la cuestión jurídica y el procedimiento en que se apoya. Tu liquidación queda entonces abierta hasta que el Tribunal Federal de Hacienda haya resuelto. Si la decisión te es favorable, despliega efectos sobre tu asunto abierto. Un apunte que no debe silenciarse: suspensión no significa aplazamiento de la ejecución. El impuesto liquidado sigue siendo exigible en un primer momento si no presentas además una solicitud de suspensión de la ejecución, y esa solicitud tiene requisitos propios.
Como aquí confluyen plazos y formulaciones, este es el punto en el que el asesoramiento fiscal suele salir rentable. Este artículo no lo sustituye.
Qué está asentado y qué queda abierto en el préstamo de criptomonedas
Está asentado el estado de la jurisprudencia: un tribunal fiscal ha resuelto que los rendimientos del préstamo de criptomonedas se encuadran en el § 22 n.º 3, y ha admitido el recurso. Está asentado también que ese recurso se tramita ante el Tribunal Federal de Hacienda con el número VIII R 22/25, con la decisión de Colonia como instancia previa.
Queda abierto cómo resolverá el Tribunal Federal de Hacienda. Queda abierta con ello la segunda cuestión allí planteada, la de si las criptomonedas son comparables a las divisas extranjeras; su respuesta va más allá del préstamo. En la base de datos no consta fecha de vista oral, y cuánto dura un recurso de casación no puede pronosticarse con seriedad.
Queda abierto asimismo cómo abordará la Administración tributaria la cuestión. La circular del Ministerio Federal de Hacienda sobre el tratamiento de los criptoactivos en los impuestos sobre la renta, de 6 de marzo de 2025, es la base a la que se atienen las oficinas. Si se adaptará y cómo tras una decisión del Tribunal Federal de Hacienda no es previsible por ahora. Quien quiera calibrar lo inciertas que son estas cuestiones de calificación en productos nuevos encontrará un ejemplo afín en nuestro artículo sobre las acciones tokenizadas y su tributación en Alemania.
Lo que no deberías deducir de todo esto: que esperar compensa. La liquidación de un ejercicio deviene firme con independencia de cómo termine después un procedimiento sobre la misma cuestión.
Staking, airdrops y minería: por qué allí la respuesta puede ser otra
La decisión de Colonia se refiere a la cesión de uso a título oneroso. No se traslada sin más a cualquier otra forma de rendimiento, aunque las plataformas las agrupen bajo un nombre común como Earn.
En el staking inmovilizas tus unidades en el protocolo para contribuir a la seguridad de una red; en el caso básico no hay una contraparte contractual a la que cedas su uso. En el staking delegado a través de un proveedor, la configuración contractual puede acercarse de nuevo a una cesión. En la minería la calificación depende del alcance y la organización de la actividad y llega hasta el carácter empresarial. Para tu propia declaración esto significa: comprueba en cada producto qué haces realmente en términos contractuales, en lugar de fiarte del nombre que le pone la plataforma. Qué proveedores ofrecen qué forma de rendimiento lo muestra un panorama de las plataformas de staking.
La cuestión de si una cesión de uso prolonga a diez años el plazo de tenencia en las transmisiones privadas está desactivada en la práctica desde la circular del Ministerio Federal de Hacienda de 6 de marzo de 2025. Todavía aparece en guías más antiguas, y quien la lea allí debería comprobar la fecha del texto.
 Comparativa de plataformas de préstamo
DAC8 y el cruce de datos: por qué la cuestión se vuelve práctica a partir de 2026
Hasta hace poco, la calificación de los rendimientos del préstamo era para muchos una cuestión teórica, porque la Administración tributaria a menudo sencillamente no tenía noticia de esos rendimientos. Eso está cambiando. Desde el 1 de enero de 2026 rige en la Unión Europea la obligación de comunicación para los proveedores de servicios de criptoactivos, basada en la directiva DAC8 y traspuesta en Alemania mediante la ley de transparencia fiscal de criptoactivos. Los proveedores regulados comunican datos de clientes y transacciones a las autoridades tributarias, que pueden cruzarlos con las declaraciones.
Para ti eso altera el orden de las preguntas. Lo que cuenta en primer lugar ahora es si un dato declarado está correctamente calificado. Si llega a detectarse siquiera se ha convertido en la pregunta menor. Una posición situada en el anexo equivocado destaca más en un cruce que otra correctamente situada cuya calificación mantienes abierta mediante un recurso.
Tributación del préstamo de criptomonedas: qué te llevas de todo esto
Tres pasos, en este orden.
- Reunir los rendimientos al completo. Para cada ejercicio afectado, extrae las percepciones del préstamo con fecha, cantidad y cotización en euros en el momento de la percepción. Si te quedas por debajo de 256 euros en el año natural, se aplica el límite exento del § 22 n.º 3 frase 2 y la pregunta por el tipo se resuelve sola para ese ejercicio. Si estás por encima, necesitarás la relación de todos modos. Una herramienta fiscal y de seguimiento de cartera cripto asume la conversión y entrega una relación que resiste un requerimiento.
- Declarar en el anexo correcto. Según la única decisión de un tribunal fiscal dictada hasta ahora, los rendimientos corresponden al anexo SO como rendimientos procedentes de prestaciones y no a los rendimientos del capital del anexo KAP. Ten presente que las unidades percibidas quedan a la vez adquiridas y que para ellas comienza un plazo de tenencia propio. Qué proveedores siguen ofreciendo préstamo a clientes particulares y en qué condiciones lo muestra la comparativa de plataformas de préstamo.
- Revisar la liquidación y vigilar el plazo. Si la oficina tributaria aplica el tipo personal y quieres dejarlo abierto, presenta recurso dentro del mes siguiente a la notificación y solicita la suspensión conforme al § 363 ap. 2 frase 2 de la ley tributaria invocando el procedimiento pendiente ante el Tribunal Federal de Hacienda, VIII R 22/25. No VIII R 23/25, que es otro asunto. Si además no quieres pagar entretanto, necesitas también una solicitud de suspensión de la ejecución. Si tu rendimiento procede de préstamo o de staking lo aclaras antes a partir de tus condiciones contractuales; un panorama de los proveedores de staking ayuda a delimitarlo.
(31 de agosto de 2026. Este artículo no constituye asesoramiento de inversión ni asesoramiento fiscal. Los precios y las tarifas cambian; comprueba las condiciones con el proveedor antes de comprar.)
Nota de transparencia: Este artículo se elaboró con ayuda de inteligencia artificial y fue revisado por nuestra redacción antes de su publicación. Todas las cifras y afirmaciones se contrastaron con las fuentes primarias enlazadas en el texto. La imagen destacada fue generada con IA.
Artículos relacionados
- Compensación de pérdidas cripto en Alemania: qué pasa con tus minusvalías antiguas ante el plan fiscal de 2027
- Impuesto cripto en Alemania: qué rige en 2026 y qué debe cambiar en 2027
- El control fiscal cambia a los inversores de criptomonedas
- Compensar pérdidas cripto con ganancias en acciones: qué está realmente permitido en Alemania
- Cartas falsas del fisco alemán: por qué nadie puede exigir un 19 % de IVA por tu compra de criptomonedas
¿Sobre qué temas deberíamos profundizar?
Selecciona lo que de verdad te interesa. Tus elecciones se incorporan directamente en nuestra planificación editorial.
Noticias cripto que de verdad valen tu tiempo.
Cada semana. 60 segundos de lectura. Cuidadosamente seleccionadas por nuestros editores: sin hype, sin mails promocionales, sin spam.
Más sobre este tema
Ver todos
September 25, 2026 11:27 PM

Vender bitcoin de forma privada: qué impuesto se paga en Alemania y qué justificantes necesitas
En la venta directa a un particular rige el mismo plazo de un año que en un exchange, pero el informe fiscal no existe. Esta guía te muestra el cálculo, el límite de 1.000 euros y los justificantes que quiere ver la administración.
September 7, 2026 8:26 AM

El plazo de tenencia cripto se mantiene: la reforma del impuesto sobre la renta 2027 deja intacto el artículo 23
El Consejo de Ministros alemán aprobó el 2 de septiembre de 2026 el proyecto de una ley de reforma del impuesto sobre la renta 2027, y los criptoactivos no aparecen en él. El plazo de tenencia de un año del artículo 23 sigue aplicándose sin cambios.
June 19, 2026 8:42 AM
España endurece el control sobre ganancias con criptomonedas
Hacienda refuerza la vigilancia sobre las ganancias obtenidas con criptomonedas. Descubre cómo afectan los nuevos controles fiscales.
September 27, 2026 11:40 AM

Informe fiscal del exchange incorrecto: así lo corriges antes de que lo haga Hacienda
Costes de adquisición ausentes, transferencias contabilizadas como ventas, plazos de tenencia reiniciados: el informe de tu exchange es una ayuda y no una prueba. Cómo comprobarlo, cómo corregirlo y qué plazo corre.
August 11, 2026 10:17 PM

Fiscalidad cripto en Alemania: el plazo de tenencia de un año, en el aire por la petición 201716
La petición 201716 presentada en el Bundestag reclama que se mantenga el plazo de tenencia de un año para los criptoactivos y ya ha superado el quórum de 30.000 firmas. El artículo explica qué prevé el acuerdo del Consejo de Ministros del 6 de julio de 2026, qué parte es vinculante y qué documentación conviene reunir ya.
August 18, 2026 2:27 PM

Plazo de tenencia cripto en Alemania: dos modelos fiscales separados por 21.100 euros
«La cripto tributará como las acciones» es la frase más citada del debate, y no encaja con ninguno de los dos modelos que de verdad están sobre la mesa. Uno figura en una comunicación del consejo de ministros; el otro, en el texto íntegro de una proposición de ley rechazada. Sobre 100.000 euros de ganancia, los separan 21.100 euros.
June 25, 2026 12:15 PM
Qué hacer si has perdido dinero con criptomonedas
Descubre qué hacer si has perdido dinero con criptomonedas y cómo gestionar las pérdidas desde el punto de vista financiero y fiscal.
June 23, 2026 12:41 PM

¿Puede Hacienda controlar todas las criptomonedas?
Analizamos si Hacienda está preparada para controlar todas las operaciones con criptomonedas y cómo afectan DAC8 y los nuevos controles.
August 19, 2026 2:35 AM
Software fiscal para criptomonedas: los precios de Blockpit, Divly, Waltio y Coinpanda por ejercicio
El 14 de agosto de 2026 consultamos trece páginas de tarifas de proveedores de software fiscal para criptomonedas y confrontamos las cuatro analizables con vinculación alemana. La comparativa muestra por qué tres de ellos cobran el mismo precio con 1.000 transacciones y dónde está la diferencia cara.
September 9, 2026 2:19 AM

Impuesto cripto en Alemania: 160 millones de euros para un presupuesto de 555.400 millones
El anteproyecto del Ministerio Federal de Finanzas alemán cifra por primera vez el impuesto cripto: 160 millones de euros a partir de 2028. Qué significa esa cifra en el presupuesto federal de 2027, cómo 11.400 millones se convirtieron en 160 millones y qué pueden deducir de ello los inversores.
August 18, 2026 8:16 AM

Informe fiscal de Bitcoin en Austria 2026: esto es lo que se aplica
Informe fiscal de Bitcoin en Austria: qué datos puedes exigir a los exchanges de criptomonedas en 2026 y cuándo importa el informe para la declaración.
August 10, 2026 6:21 PM

Préstamos de bitcoin en Austria: cuándo hay que tributar
Prestar bitcoin y cobrar intereses: cuándo tributan al 27,5 % en Austria los rendimientos del préstamo y qué valor de cotización cuenta.
June 15, 2026 11:35 AM
Hacienda enviará más avisos por operaciones con Bitcoin y criptomonedas
Hacienda intensifica el control sobre Bitcoin y criptomonedas. Descubre quién recibirá avisos y cómo evitar problemas fiscales.
October 2, 2026 11:44 PM
0 euros de coste de adquisición en el proyecto fiscal cripto: cómo comprobar un salario pagado en bitcoins
El anteproyecto computa con un coste de adquisición de cero euros los criptoactivos recibidos por servicios no gravados conforme al nuevo régimen. Con salario, alquiler y honorarios en bitcoins, el mismo importe entraría dos veces en el cálculo fiscal.
September 9, 2026 8:18 PM
Calcular el impuesto cripto: fórmula, ejemplo y tabla de tributación
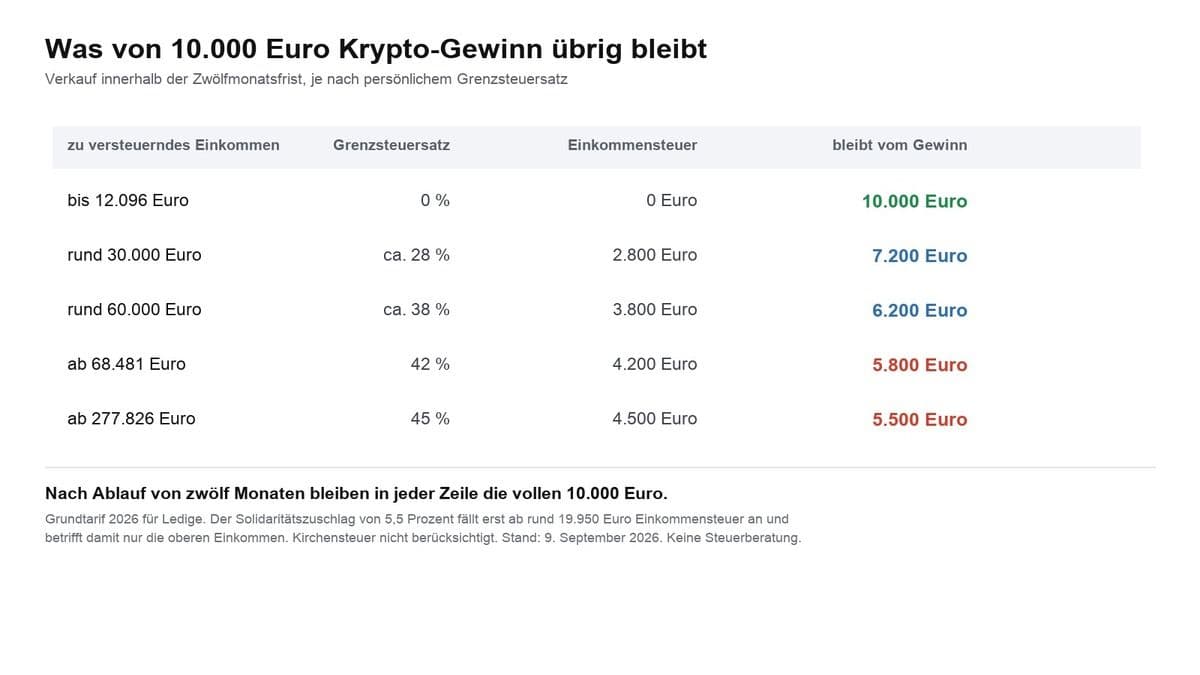
Precio de transmisión menos coste de adquisición menos comisiones: la fórmula es sencilla, el orden de consumo no lo es. Con ejemplo de cálculo, tabla para los tramos de renta habituales y los puntos donde cualquier calculadora pierde precisión.
September 9, 2026 8:14 PM
Cripto en la declaración de la renta: dónde van ganancias, pérdidas y staking
Las criptomonedas van al anexo SO, pero a dos apartados distintos. Cuándo tienes que declarar, dónde van ganancias, pérdidas y rendimientos de staking, y por qué los números de línea de guías antiguas despistan.

September 27, 2026 2:22 PM

Precio de Dogecoin: qué revisar en plazo de tenencia y custodia antes del cierre del ejercicio
El precio de Dogecoin se sitúa en 0,0977 dólares el 27 de septiembre de 2026 y apenas se mueve desde hace un día. Esa calma es justo el momento para repasar sin prisas el plazo de tenencia, la obligación de comunicación desde 2026 y la custodia.
September 12, 2026 2:25 PM
Regularizar ganancias cripto en Alemania: cuándo la declaración espontánea del artículo 371 sigue eximiendo de pena
A partir de 2027 los proveedores de servicios de criptoactivos comunicarán los datos de 2026 a la Oficina Federal Central de Impuestos alemana. Quien no declaró ganancias antiguas debería saber cuándo una declaración espontánea sigue surtiendo efecto y por qué fracasa.
September 9, 2026 5:18 PM

Bitcoin un 29 % por debajo del año pasado: qué pérdidas cripto puedes aprovechar antes de que venza el plazo de un año
Nueve de cada diez grandes criptoactivos cotizan hoy por debajo de su nivel de hace exactamente doce meses, Bitcoin por sí solo un 29,2 %. Medimos nosotros mismos las series de precios y mostramos por qué la fecha de compra decide en solitario el valor fiscal de tu pérdida.
September 8, 2026 2:20 AM

Plazo de tenencia cripto: qué ocurre tras el cierre de firmas de la petición 201716 el 15 de septiembre
Retrospectiva a 27 de septiembre de 2026: el plazo de firma de la petición 201716 del Bundestag, que reclama mantener el plazo de tenencia de un año para los criptoactivos, expiró el 15 de septiembre de 2026. El texto explica qué terminó ese día, cómo sigue la comisión de peticiones y por qué ningún inversor tiene que vender por ello.
August 19, 2026 5:31 PM
Préstamos cripto: de dónde salen los intereses y qué riesgos asumes
Las plataformas de préstamo anuncian intereses muy por encima de una cuenta remunerada. Lo que entregas es tu moneda; lo que conservas es un derecho de crédito. Esta guía explica la mecánica, el vacío regulatorio y la tributación en Alemania.
October 2, 2026 2:37 PM

Fiscalidad cripto ante el consejo de ministros el 14 de octubre: «Las alegaciones solo son posibles hasta el 6 de octubre»
El Ministerio Federal de Finanzas de Alemania envió el anteproyecto de ley sobre la tributación de criptoactivos a las asociaciones el 30 de septiembre de 2026 y el consejo de ministros debe decidir el 14 de octubre. Para tu saldo cuenta sobre todo una fecha: el 31 de diciembre de 2026.
October 1, 2026 8:41 PM

Impuesto sobre criptomonedas y retención en origen desde 2028: qué revisar ahora
El borrador del Ministerio alemán de Finanzas pasa por el consejo de ministros el 14 de octubre de 2026. La parte menos atendida es la retención en origen a partir de 2028: qué proveedores deberán retener el impuesto sobre los rendimientos del capital, por qué la custodia propia y las plataformas extranjeras quedan excluidas y qué deberías documentar antes del 31 de diciembre.
October 1, 2026 11:51 AM

Reforma fiscal cripto en Alemania: sin justificante de compra se tributa la mitad del precio de venta
El anteproyecto del Ministerio Federal de Hacienda alemán pasa por el Consejo de Ministros el 14 de octubre. Quien no pueda acreditar su coste de adquisición tributa, según la valoración sustitutiva, por el 50 % del producto de la venta.
September 22, 2026 11:17 AM

Circle presta contra bitcoin con cirBTC: por qué el envoltorio puede costarte el plazo de tenencia en Alemania
Circle lanzó el 21 de septiembre de 2026 préstamos garantizados con bitcoin depositado. En Alemania, el rodeo por el token cirBTC es con alta probabilidad una permuta, y una permuta reinicia tu plazo de tenencia de un año.
September 19, 2026 8:12 PM

Bitcoin vendido sin retención fiscal austriaca: qué hacer
¿Vendiste bitcoin y no hubo retención fiscal austriaca? La venta no queda exenta por ello. Cuándo hay que declarar la ganancia por cuenta propia al 27,5 %.
September 18, 2026 11:19 AM

Bitcoin e impuesto de salida: qué pasa cuando te mudas al extranjero
Quien emigra con bitcoin cuenta con un impuesto de salida sobre sus plusvalías latentes y no encuentra nada de eso en la ley. Dónde están los riesgos reales se decide en cuatro puntos: domicilio, plazo de tenencia, forma jurídica de la inversión y la comunicación automática a partir de 2026.
También te podría interesar