
Impuesto cripto en Alemania: 160 millones de euros para un presupuesto de 555.400 millones
El anteproyecto del Ministerio Federal de Finanzas alemán cifra por primera vez el impuesto cripto: 160 millones de euros a partir de 2028. Qué significa esa cifra en el presupuesto federal de 2027, cómo 11.400 millones se convirtieron en 160 millones y qué pueden deducir de ello los inversores.




¿Sobre qué temas deberíamos profundizar?
Selecciona lo que de verdad te interesa. Tus elecciones se incorporan directamente en nuestra planificación editorial.
Noticias cripto que de verdad valen tu tiempo.
Cada semana. 60 segundos de lectura. Cuidadosamente seleccionadas por nuestros editores: sin hype, sin mails promocionales, sin spam.
El Ministerio Federal de Finanzas de Alemania ha remitido a la consulta entre departamentos su anteproyecto sobre la tributación de los criptoactivos. Por primera vez el texto indica cuánto debe recaudar la medida: 160 millones de euros a partir de 2028, hasta unos 350 millones de euros anuales en 2031. Esa misma mañana, el ministro de Finanzas Lars Klingbeil presentó ante el Bundestag un presupuesto con 555.400 millones de euros de gasto y 118.700 millones de euros de nuevo endeudamiento. Las dos cifras, una junto a la otra, son la verdadera noticia de este anteproyecto.
Ya informamos del contenido del texto cuando se conoció la fecha límite: según el estado del anteproyecto, los criptoactivos adquiridos hasta el 31 de diciembre de 2026 siguen bajo la normativa actual, con un plazo de tenencia de un año. El detalle está en nuestro artículo sobre la fecha límite y la protección de lo adquirido. Este artículo se ocupa de la cifra que se ha añadido desde entonces y la sitúa en el presupuesto al que está destinada.
Qué contempla el anteproyecto sobre el impuesto cripto
| Punto de la norma | Anteproyecto del Ministerio Federal de Finanzas |
|---|---|
| Tributación | rendimientos del capital mobiliario, retención liberatoria del 25 % más el recargo de solidaridad |
| Fecha límite | adquisición posterior al 31 de diciembre de 2026 |
| Carteras existentes | sin aplicación retroactiva |
| Entrada en vigor | 1 de enero de 2027 |
| Retención en origen | a partir del 1 de enero de 2028 |
| Compensación de pérdidas | posible con acciones y otros valores |
| Comprobación del tipo más favorable | sí, cuando el tipo personal es inferior al 25 % |
| Exención | mínimo exento para el ahorrador de 1.000 euros |
| Staking y préstamo de criptoactivos | como rendimientos del capital mobiliario |
| Recaudación prevista | 160 millones de euros desde 2028, unos 350 millones de euros en 2031 |
La exposición de motivos señala que los criptoactivos «representan cada vez más una posible forma de inversión privada y se adquieren y se venden en un mercado en crecimiento». En el entorno del ministerio la intención se describe así: resulta injusto que se graven las rentas del trabajo y del capital mientras las ganancias en criptoactivos quedan en gran medida exentas.
En cinco puntos este anteproyecto es claramente más favorable para el inversor que el proyecto de ley que el Bundestag votó en mayo. La fecha límite se sitúa en el futuro, no en el pasado. El tipo es del 25 % en lugar de hasta el 45 %. Las pérdidas pueden compensarse con valores en lugar de quedar embalsadas en un compartimento propio. Se prevé una comprobación del tipo más favorable. Y un mínimo exento sustituye al antiguo límite de exención. Todo ello forma parte de una valoración objetiva antes de mirar la cifra.
El impuesto cripto frente al presupuesto federal
El presupuesto federal de 2027 prevé un gasto de 555.400 millones de euros. El endeudamiento neto del presupuesto central asciende a 118.700 millones de euros, de los que 33.400 millones proceden de la regla de deuda ordinaria y 85.400 millones de la excepción sectorial para defensa y seguridad. Si se suman los fondos especiales, el nuevo endeudamiento alcanza los 203.700 millones de euros.
De ahí se puede rehacer la comparación de magnitudes, y el cálculo forma parte del asunto para que la cifra siga siendo verificable:
- Nuevo endeudamiento por día: 118.700 millones de euros divididos entre 365 días son unos 325 millones de euros diarios.
- Parte que aporta el impuesto cripto: 160 millones de euros equivalen así a 0,49 días, es decir, alrededor de doce horas de nuevo endeudamiento.
- Parte del gasto total: 160 millones de euros sobre 555.400 millones son el 0,029 %. Incluso los 350 millones de euros que no se alcanzarán hasta 2031 se quedan en el 0,063 %.
Quien tome como base el endeudamiento total de 203.700 millones de euros en lugar del presupuesto central llega a unas siete horas. Calculamos deliberadamente con la cifra más baja, porque presenta la medida de forma más favorable y aun así la conclusión se sostiene.
El impuesto cripto forma parte de un plan de acción contra el fraude fiscal y el dinero no declarado que debe recaudar en total unos 1.000 millones de euros. Con 160 millones, la parte cripto es la menor de ese conjunto.

Cómo 11.400 millones de euros se convirtieron en 160 millones
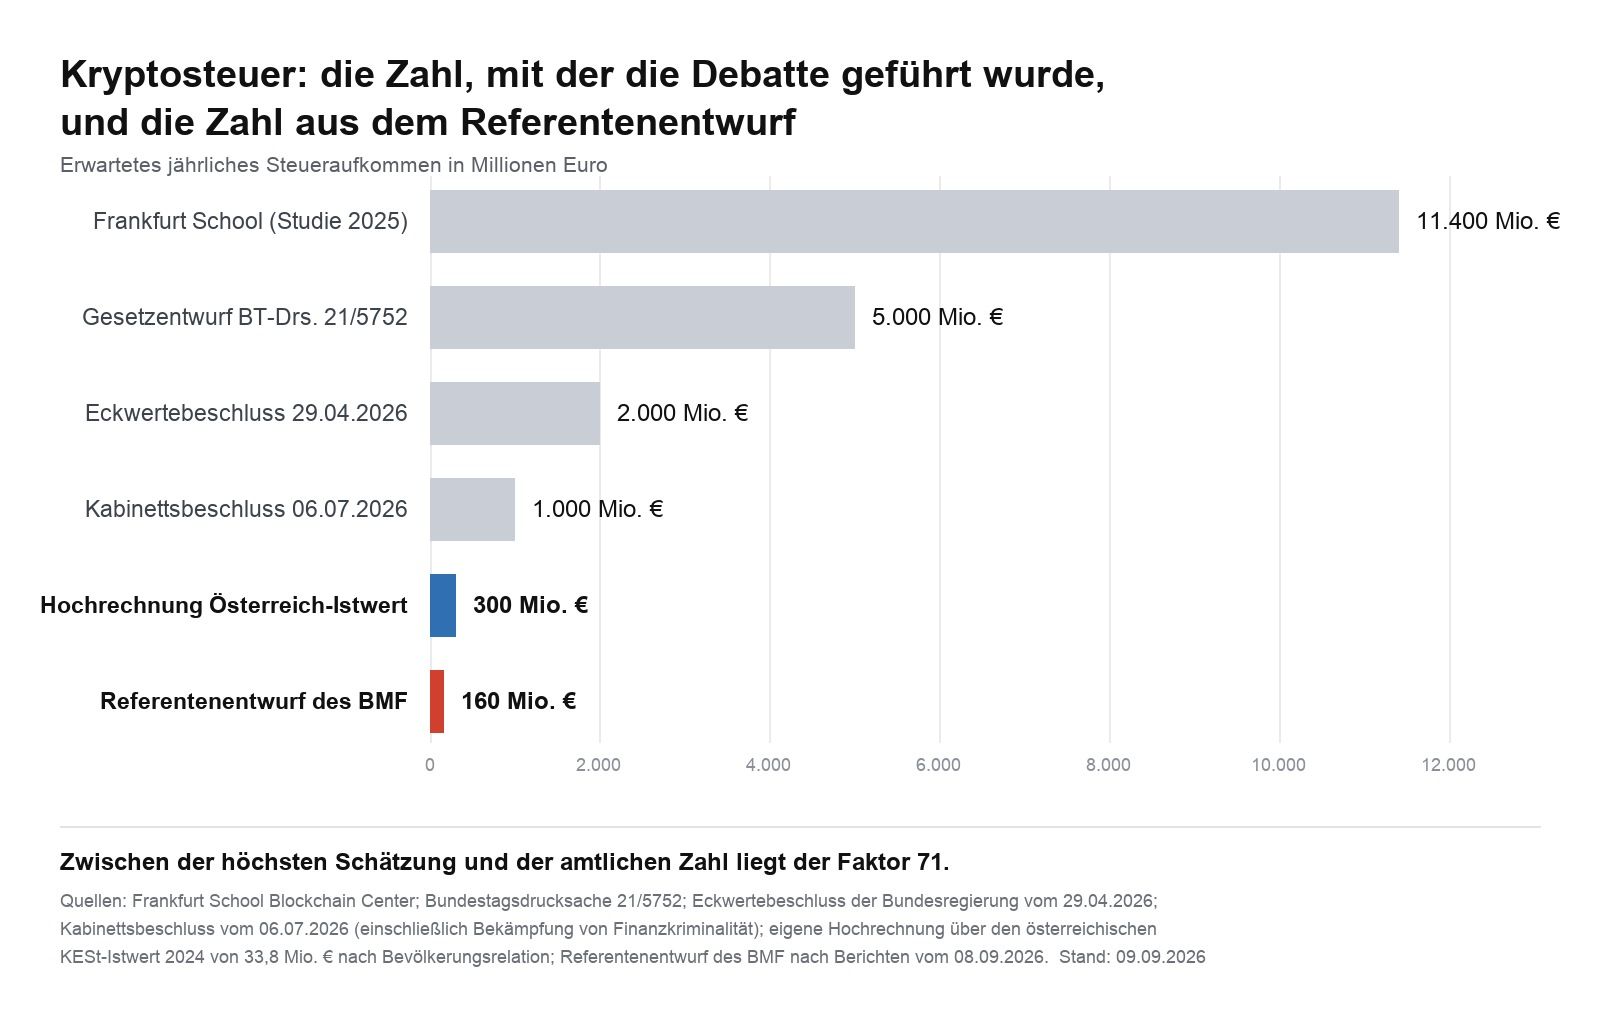
El debate sobre la supresión del plazo de tenencia se libra desde la primavera de 2026 con cifras muy superiores. La evolución se puede documentar sin lagunas:
| Fecha | Fuente | Recaudación prevista |
|---|---|---|
| 2025 | Frankfurt School Blockchain Center | hasta 11.400 millones de euros |
| 5 de mayo de 2026 | proyecto de ley, documento parlamentario 21/5752 | al menos 5.000 millones de euros |
| 29 de abril de 2026 | acuerdo de cifras clave del Gobierno federal | 2.000 millones de euros |
| 6 de julio de 2026 | acuerdo del Consejo de Ministros, delincuencia financiera incluida | 1.000 millones de euros |
| 8 de septiembre de 2026 | anteproyecto del Ministerio Federal de Finanzas | 160 millones de euros |
Entre la cifra más alta y la oficial hay un factor de 71. No es un matiz dentro de una estimación; es la diferencia entre una partida presupuestaria y un redondeo.
Todo esto era comprobable desde muy pronto. Austria suprimió el plazo de tenencia ya en 2022 y es la única prueba real en Europa. Allí los proveedores de servicios ingresaron en 2024 un total de 33,8 millones de euros de impuesto sobre los rendimientos del capital procedentes de criptomonedas. Si extrapolas ese valor a Alemania en proporción a la población, llegas a unos 300 millones de euros. Publicamos esa extrapolación el 12 de agosto de 2026, cuatro semanas antes del anteproyecto; puede leerse en la toma de posición sobre la respuesta de la comisión de finanzas. El Ministerio Federal de Finanzas se mueve hoy en ese mismo orden de magnitud, mientras que las cifras usadas en el debate político erraban por un factor de entre seis y setenta.
La asociación Bitcoin Bundesverband dirigió quince preguntas de metodología a la estimación de 11.400 millones de euros, entre ellas el origen de los datos, la representatividad de la muestra y la ausencia de márgenes de error. Siguen sin respuesta hasta hoy.
Qué dijo Klingbeil en su discurso presupuestario
En el discurso de presentación, Klingbeil defendió el nuevo endeudamiento como inversión, citó infraestructuras, hospitales y colegios, y anunció un paquete de alivio de 10.000 millones de euros que se financiará con una tributación más alta de las rentas muy elevadas. Del equilibrio presupuestario estricto dijo que se había convertido en «un fetiche» en una época de tipos bajos.
Los criptoactivos, el bitcoin, el plazo de tenencia y el artículo 23 de la ley del impuesto sobre la renta no aparecieron en el discurso. El impuesto cripto tampoco figura como partida propia en el proyecto de presupuesto de 2027. Ambas cosas tienen explicación y no son contradictorias: según el anteproyecto, el ingreso no debe llegar hasta 2028, es decir, fuera del ejercicio presupuestario que el Bundestag está debatiendo. Ver ahí un silencio deliberado sería exagerado. El momento elegido sigue siendo llamativo. El texto entró en consulta el mismo día en que el ministro hablaba del presupuesto al que debe contribuir.
El conflicto de objetivos que encierra el impuesto cripto
La intención declarada es gravar la especulación. Para el inversor de corto plazo, el modelo elegido produce el efecto contrario. Quien vende hoy criptoactivos antes de un año paga su tipo personal del impuesto sobre la renta, de hasta el 45 %, más el recargo de solidaridad. Con el anteproyecto, ese mismo inversor pagará en el futuro un tipo fijo del 25 %. El diputado democristiano Olav Gutting ya había hecho ese cálculo el 31 de julio de 2026.
La reforma alivia por tanto la operativa de corto plazo y grava la tenencia larga, que hoy queda exenta pasado un año. Sobre una ganancia de 100.000 euros tras más de un año de tenencia, el efecto se puede cifrar: hoy 0 euros de impuesto, con el anteproyecto 26.375 euros incluido el recargo de solidaridad.

Qué pueden deducir los inversores del impuesto cripto
Para las carteras adquiridas hasta el 31 de diciembre de 2026 no cambia nada según el estado del anteproyecto. Siguen en el sistema actual: mantener un año y vender después sin tributar. Vale también para una compra de diciembre de 2026 cuyo plazo anual no vence hasta diciembre de 2027. Lo determinante es el día de adquisición, no la fecha de la venta ni el año natural.
De ahí se deriva un incentivo para adelantar las compras previstas al cuarto trimestre de 2026. Tres cosas acompañan a esa idea:
- La fecha límite está en un anteproyecto, no en el boletín oficial. El documento se encuentra en la coordinación previa entre ministerios. El Consejo de Ministros, el Bundestag y el Bundesrat todavía no se han ocupado de él.
- Una fecha límite situada en el futuro puede adelantarse. Cuando un legislador observa un efecto anuncio, trasladar la fecha límite al día del acuerdo del Consejo de Ministros o de la presentación del texto es un recurso habitual en derecho tributario. El proyecto de ley de mayo de 2026 situaba expresamente su fecha límite en el pasado. No hay garantía de que la fecha actual se mantenga hasta el final.
- En carteras mixtas decide el orden de consumo. Según la circular del Ministerio de Finanzas del 6 de marzo de 2025, el plazo de tenencia se examina por monedero, y los criptoactivos adquiridos primero se consideran vendidos primero. Quien venda después de 2027 consume por tanto primero la cartera antigua protegida. Lo que se conoce hasta ahora no permite saber si el anteproyecto contiene una regla propia sobre este punto.
Sobre el efecto en el mercado, del que tanto se escribe estos días, una valoración sobria: un efecto de adelanto es plausible y su tamaño es limitado. Según la estimación de la Frankfurt School, unos siete millones de inversores alemanes tienen criptoactivos por valor de unos 400.000 millones de euros. Aunque en los últimos meses del año se invirtieran adicionalmente varios miles de millones, se repartirían sobre un volumen de negociación mundial que solo en bitcoin alcanza cada día decenas de miles de millones de dólares. Deducir de ahí una previsión de precio es vender una suposición como si fuera un cálculo.
Cómo continúa la tramitación del impuesto cripto
El anteproyecto es la versión de trabajo de una unidad técnica. Por delante quedan la consulta entre departamentos, la audiencia de las asociaciones, el acuerdo del Consejo de Ministros, las tres lecturas en el Bundestag y el examen del Bundesrat. En cada una de esas fases todavía pueden cambiar el tipo, la fecha límite y el régimen transitorio.
En paralelo sigue su curso la petición parlamentaria 201716, que en agosto alcanzó el quórum de 30.000 firmas en 48 horas y tiene por ello derecho a un debate público en la comisión de peticiones. El plazo de firma sigue abierto hasta el 15 de septiembre de 2026. Hemos situado el estado del procedimiento en un artículo aparte.
Preguntas frecuentes sobre el impuesto cripto en Alemania
¿Tengo que pagar ya impuestos por mis ganancias en criptomonedas?
No. Sigue vigente la situación legal actual: las ganancias por una venta dentro del patrimonio privado tributan cuando entre la adquisición y la venta transcurre menos de un año. Pasado un año quedan exentas.
Compro en diciembre de 2026. ¿Estoy protegido?
Según el estado del anteproyecto sí, porque la adquisición es anterior a la fecha límite. No es jurídicamente vinculante mientras no se apruebe una ley.
¿Qué pasa con mi plan de ahorro en el cambio de año?
Cada ejecución es una adquisición propia con su propia fecha. Las cuotas hasta el 31 de diciembre de 2026 quedarían bajo la norma antigua y las cuotas a partir de enero de 2027 bajo la nueva.
¿El impuesto se aplica ya desde 2027?
La ley debe entrar en vigor el 1 de enero de 2027, pero solo afecta a los activos adquiridos desde esa fecha. La retención automática por parte de los proveedores de servicios no comenzará hasta el 1 de enero de 2028.
¿Cuánto le aporta el impuesto al Estado?
Según la estimación del anteproyecto, 160 millones de euros a partir de 2028 y unos 350 millones de euros anuales en 2031.
Fuentes
- Bundestag alemán, archivo de textos sobre la presentación del presupuesto de 2027, documentos parlamentarios 21/7300, 21/7301 y 21/7650: bundestag.de
- Documento parlamentario 21/5752, proyecto de ley de modificación del artículo 23 de la ley del impuesto sobre la renta: dserver.bundestag.de
- Bundestag alemán, nota breve sobre el rechazo del proyecto el 20 de mayo de 2026: bundestag.de
- Circular del Ministerio Federal de Finanzas del 6 de marzo de 2025 sobre el tratamiento en el impuesto sobre la renta de determinados criptoactivos, referencia IV C 1 - S 2256/00042/064/043
- Bitcoin Bundesverband, catálogo de preguntas sobre la estimación de 11.400 millones de euros: bitcoin-bundesverband.de
- Datos sobre el contenido del anteproyecto según la información publicada el 8 de septiembre de 2026. El texto íntegro del anteproyecto no se ha publicado oficialmente hasta ahora.
(9 de septiembre de 2026. Este artículo no constituye asesoramiento de inversión. Los precios y las tarifas cambian; comprueba las condiciones con el proveedor antes de comprar.)
Nota de transparencia: Este artículo se elaboró con ayuda de inteligencia artificial y fue revisado por nuestra redacción antes de su publicación. Todas las cifras y afirmaciones se contrastaron con las fuentes primarias enlazadas en el texto.
Artículos relacionados
- Impuesto cripto en Alemania: qué rige en 2026 y qué debe cambiar en 2027
- El plazo de tenencia cripto se tambalea: qué revisar antes del 31 de diciembre
- Plazo de tenencia cripto y protección de lo adquirido: por qué el 31 de diciembre de 2026 se convierte en la fecha límite del anteproyecto alemán
- Fiscalidad cripto ante el consejo de ministros el 14 de octubre: «Las alegaciones solo son posibles hasta el 6 de octubre»
- El plazo de tenencia cripto se mantiene: la reforma del impuesto sobre la renta 2027 deja intacto el artículo 23
¿Sobre qué temas deberíamos profundizar?
Selecciona lo que de verdad te interesa. Tus elecciones se incorporan directamente en nuestra planificación editorial.
Noticias cripto que de verdad valen tu tiempo.
Cada semana. 60 segundos de lectura. Cuidadosamente seleccionadas por nuestros editores: sin hype, sin mails promocionales, sin spam.
Más sobre este tema
Ver todos
September 23, 2026 11:29 AM

Fiscalidad de los airdrops: cuándo tributan los tokens gratuitos en Alemania
Si tienes que tributar por un airdrop lo decide una sola pregunta: ¿hiciste algo a cambio de esos tokens? Esta guía recorre ambos casos, la valoración al precio de mercado y los justificantes que la administración tributaria exige desde el periodo impositivo 2025.
September 16, 2026 2:24 PM

Compensación de pérdidas cripto en Alemania: qué pasa con tus minusvalías antiguas ante el plan fiscal de 2027
Las pérdidas por ventas de criptomonedas acaban en un compartimento propio y solo pueden aplicarse contra ganancias del mismo tipo. El anteproyecto para 2027 desplaza las ganancias futuras a otro compartimento: te mostramos qué significa para tu compensación determinada y qué dice tu resolución tributaria.
August 10, 2026 6:21 PM

Préstamos de bitcoin en Austria: cuándo hay que tributar
Prestar bitcoin y cobrar intereses: cuándo tributan al 27,5 % en Austria los rendimientos del préstamo y qué valor de cotización cuenta.
September 18, 2026 11:19 AM

Bitcoin e impuesto de salida: qué pasa cuando te mudas al extranjero
Quien emigra con bitcoin cuenta con un impuesto de salida sobre sus plusvalías latentes y no encuentra nada de eso en la ley. Dónde están los riesgos reales se decide en cuatro puntos: domicilio, plazo de tenencia, forma jurídica de la inversión y la comunicación automática a partir de 2026.
August 21, 2026 5:29 AM

Venta forzosa en un exchange de criptomonedas: qué momento cuenta para el plazo de tenencia y qué debes documentar
En Luno, Kraken y Valour los plazos se agotan y después el proveedor liquida por su cuenta el saldo restante. En términos fiscales eso es una transmisión, y lo determinante es la marca de tiempo del exchange.
September 25, 2026 5:25 AM

Criptomonedas como aportación propia para la hipoteca: qué exigen los bancos alemanes
Desde abril de 2023 una casa en Alemania ya no puede pagarse con bitcoins: el artículo 16a de la ley contra el blanqueo lo prohíbe expresamente. Tu saldo en criptomonedas sirve aun así como aportación propia si pasas por el euro y acreditas el origen sin lagunas.
September 22, 2026 11:17 AM

Circle presta contra bitcoin con cirBTC: por qué el envoltorio puede costarte el plazo de tenencia en Alemania
Circle lanzó el 21 de septiembre de 2026 préstamos garantizados con bitcoin depositado. En Alemania, el rodeo por el token cirBTC es con alta probabilidad una permuta, y una permuta reinicia tu plazo de tenencia de un año.
August 24, 2026 5:27 AM

Vender XRP tras un 53 % semanal: qué cuesta el plazo de tenencia
XRP cotiza a 1,51 dólares tras subir buena mitad en la semana, pero tu ganancia neta la decide la fecha de compra. El texto calcula el plazo de tenencia, el límite exento y el método FIFO con precios medidos en fechas de referencia.
September 27, 2026 11:19 AM

Predicción de Shiba Inu: qué revisar en SHIB antes de la fecha límite del 31 de diciembre
SHIB cotiza a 0,00000592 dólares el 27 de septiembre de 2026, alrededor de un 93 % por debajo de su máximo histórico. Para el inversor alemán hay ahora una fecha que pesa más que el gráfico: el 31 de diciembre de 2026.
September 17, 2026 8:17 PM

Regalar Bitcoin a los hijos: exención, plazo de tenencia y la comunicación a Hacienda
Quien transmite Bitcoin a su hijo le regala también su plazo de tenencia y su precio de entrada. Esta guía muestra qué rige realmente en Alemania en cuanto a exención, plazo de comunicación, representación y custodia.
September 16, 2026 8:18 PM

Bitcoin como garantía de un préstamo: cuándo hay que tributar en Alemania
Aportar bitcoin como garantía de un préstamo no es una venta en Alemania, porque el artículo 39 del código tributario te sigue atribuyendo los coins a efectos fiscales. El impuesto solo nace con la ejecución, y entonces decide únicamente cuánto tiempo habías mantenido los coins antes.
September 12, 2026 11:17 PM
¿CFD de criptomonedas o comprar monedas reales? Apalancamiento, garantías y fiscalidad
Con un CFD de criptomonedas posees un contrato; con la compra directa, el criptoactivo en sí. De esa diferencia se derivan el apalancamiento máximo de 2:1, el cierre forzoso, la carga fiscal y la cuestión de quién responde por tu dinero si algo va mal.
August 18, 2026 2:27 PM

Plazo de tenencia cripto en Alemania: dos modelos fiscales separados por 21.100 euros
«La cripto tributará como las acciones» es la frase más citada del debate, y no encaja con ninguno de los dos modelos que de verdad están sobre la mesa. Uno figura en una comunicación del consejo de ministros; el otro, en el texto íntegro de una proposición de ley rechazada. Sobre 100.000 euros de ganancia, los separan 21.100 euros.
September 24, 2026 11:23 PM

Bitcoin para la jubilación: qué rige desde 2027 y qué decides ahora
Bitcoin no está admitido en ningún producto de jubilación subvencionado, tampoco en la nueva cuenta de ahorro para la jubilación desde 2027. Quien aun así quiera usar criptoactivos para su pensión va por el patrimonio privado, y ahí una fecha límite a finales de 2026 está moviendo las reglas fiscales.
September 9, 2026 5:18 PM

Bitcoin un 29 % por debajo del año pasado: qué pérdidas cripto puedes aprovechar antes de que venza el plazo de un año
Nueve de cada diez grandes criptoactivos cotizan hoy por debajo de su nivel de hace exactamente doce meses, Bitcoin por sí solo un 29,2 %. Medimos nosotros mismos las series de precios y mostramos por qué la fecha de compra decide en solitario el valor fiscal de tu pérdida.
September 23, 2026 11:35 AM

Cambiar de exchange de criptomonedas: qué pasa con el plazo de tenencia y los impuestos al transferir
Una transferencia a otro exchange o a tu propia cartera no desencadena impuestos ni reinicia el plazo de un año. Lo que se pierde por el camino son los datos de adquisición, y son precisamente esos los que necesitarás después como prueba.
September 8, 2026 2:20 AM

Plazo de tenencia cripto: qué ocurre tras el cierre de firmas de la petición 201716 el 15 de septiembre
Retrospectiva a 27 de septiembre de 2026: el plazo de firma de la petición 201716 del Bundestag, que reclama mantener el plazo de tenencia de un año para los criptoactivos, expiró el 15 de septiembre de 2026. El texto explica qué terminó ese día, cómo sigue la comisión de peticiones y por qué ningún inversor tiene que vender por ello.
August 14, 2026 7:28 AM

Plan de ahorro en Bitcoin y fiscalidad: cómo encajan el plazo de tenencia, el FIFO y el límite de exención
Cada cuota de un plan de ahorro es fiscalmente una adquisición propia, con su propio plazo de tenencia. Cómo se combinan el límite de exención, el orden de imputación y las obligaciones de registro en las compras mensuales de bitcoins, con las referencias de la ley y de la circular de Hacienda.

October 2, 2026 11:22 PM
Dogecoin cae por debajo de 0,093 dólares: el fondo BWOW convierte todos sus DOGE en efectivo el 14 de octubre
Dogecoin cuesta 0,0914 dólares el viernes por la tarde y ha perdido un 3,4 % en 24 horas. El 14 de octubre el fondo estadounidense BWOW vende toda su posición y, el mismo día, el consejo de ministros alemán aborda la reforma fiscal de las criptomonedas.
October 1, 2026 11:51 AM

Reforma fiscal cripto en Alemania: sin justificante de compra se tributa la mitad del precio de venta
El anteproyecto del Ministerio Federal de Hacienda alemán pasa por el Consejo de Ministros el 14 de octubre. Quien no pueda acreditar su coste de adquisición tributa, según la valoración sustitutiva, por el 50 % del producto de la venta.
September 27, 2026 11:40 AM

Informe fiscal del exchange incorrecto: así lo corriges antes de que lo haga Hacienda
Costes de adquisición ausentes, transferencias contabilizadas como ventas, plazos de tenencia reiniciados: el informe de tu exchange es una ayuda y no una prueba. Cómo comprobarlo, cómo corregirlo y qué plazo corre.
October 1, 2026 8:41 PM

Impuesto sobre criptomonedas y retención en origen desde 2028: qué revisar ahora
El borrador del Ministerio alemán de Finanzas pasa por el consejo de ministros el 14 de octubre de 2026. La parte menos atendida es la retención en origen a partir de 2028: qué proveedores deberán retener el impuesto sobre los rendimientos del capital, por qué la custodia propia y las plataformas extranjeras quedan excluidas y qué deberías documentar antes del 31 de diciembre.
October 2, 2026 11:44 PM
0 euros de coste de adquisición en el proyecto fiscal cripto: cómo comprobar un salario pagado en bitcoins
El anteproyecto computa con un coste de adquisición de cero euros los criptoactivos recibidos por servicios no gravados conforme al nuevo régimen. Con salario, alquiler y honorarios en bitcoins, el mismo importe entraría dos veces en el cálculo fiscal.
September 27, 2026 2:22 PM

Precio de Dogecoin: qué revisar en plazo de tenencia y custodia antes del cierre del ejercicio
El precio de Dogecoin se sitúa en 0,0977 dólares el 27 de septiembre de 2026 y apenas se mueve desde hace un día. Esa calma es justo el momento para repasar sin prisas el plazo de tenencia, la obligación de comunicación desde 2026 y la custodia.
September 17, 2026 11:27 PM

Vender bitcoin con pérdidas y recomprarlo al instante: qué le hace eso a tu plazo de tenencia
Alemania no conoce la regla del wash sale: la pérdida sigue siendo deducible aunque recompres de inmediato. La recompra, eso sí, reinicia el plazo anual para cada unidad nueva.

September 24, 2026 5:17 PM

Bitcoin Cash cede un 5,5 % tras una semana del 50 %: revisa vía de compra, apalancamiento y plazo de tenencia
Bitcoin Cash cae a 335,19 dólares el 24 de septiembre de 2026, después de sumar casi un 50 % en siete días. El rally lo desencadenó el anuncio de CME del 22 de septiembre; qué se deriva de ello para la vía de compra, el apalancamiento, el plazo de tenencia y la custodia está aquí.
September 24, 2026 11:15 AM
XRP cae un 9,7 por ciento: qué comprobar ahora en plazo de tenencia y vía de compra
XRP pierde alrededor de un 9,7 por ciento en la mañana del 24 de septiembre, el doble que el gran criptoactivo típico. Nuestro recuento de 18 monedas muestra a quién golpea la corrección y qué tres cosas se mantienen al margen del precio.
También te podría interesar