
Préstamos cripto: de dónde salen los intereses y qué riesgos asumes
Las plataformas de préstamo anuncian intereses muy por encima de una cuenta remunerada. Lo que entregas es tu moneda; lo que conservas es un derecho de crédito. Esta guía explica la mecánica, el vacío regulatorio y la tributación en Alemania.



¿Sobre qué temas deberíamos profundizar?
Selecciona lo que de verdad te interesa. Tus elecciones se incorporan directamente en nuestra planificación editorial.
Noticias cripto que de verdad valen tu tiempo.
Cada semana. 60 segundos de lectura. Cuidadosamente seleccionadas por nuestros editores: sin hype, sin mails promocionales, sin spam.
Los intereses sobre criptomonedas suenan a lo mejor de dos mundos: conservas tu saldo y aun así obtienes una rentabilidad periódica. Así anuncian las plataformas sus productos de préstamo, con tipos muy por encima de una cuenta remunerada.
La frase solo es cierta a medias. Lo que conservas, por regla general, no es tu moneda, sino un derecho a recuperarla. Cuánto vale ese derecho depende de quién esté al otro lado y de qué normas rijan si las cosas se tuercen. En la Unión Europea, la respuesta a esa segunda pregunta resulta más pobre de lo que casi nadie espera: el reglamento que ordena el mercado europeo de criptoactivos desde 2024 excluye expresamente esta actividad de su ámbito de aplicación.
El préstamo de criptomonedas: cedes tu saldo y te queda un derecho de crédito
En el préstamo de criptomonedas dejas tus monedas durante un tiempo a otro participante del mercado, que trabaja con ellas y te paga una remuneración a cambio. En términos fiscales, la operación es una cesión temporal de uso; en el lenguaje corriente, casi todos los proveedores hablan de intereses.
El paso decisivo ocurre cuando pulsas el botón de confirmación: tus monedas pasan a la custodia de una empresa o a un contrato inteligente, y en tu cuenta queda una cifra que representa un derecho de devolución. Quien custodia por su cuenta soporta el riesgo de precio y el de perder el acceso; quien presta soporta ambos y le suma el riesgo de impago de la contraparte. La rentabilidad es el pago por ese tercer riesgo.
De dónde proceden realmente los intereses del préstamo de criptomonedas
Los intereses no nacen de la propia cadena de bloques. Alguien tiene que estar dispuesto a pagar por las monedas prestadas, y se trata sobre todo de operadores que quieren ampliar una posición con capital ajeno: quien apuesta por subidas toma prestados stablecoins y compra monedas con ellos, y quien apuesta por caídas toma prestada la propia moneda y la vende.
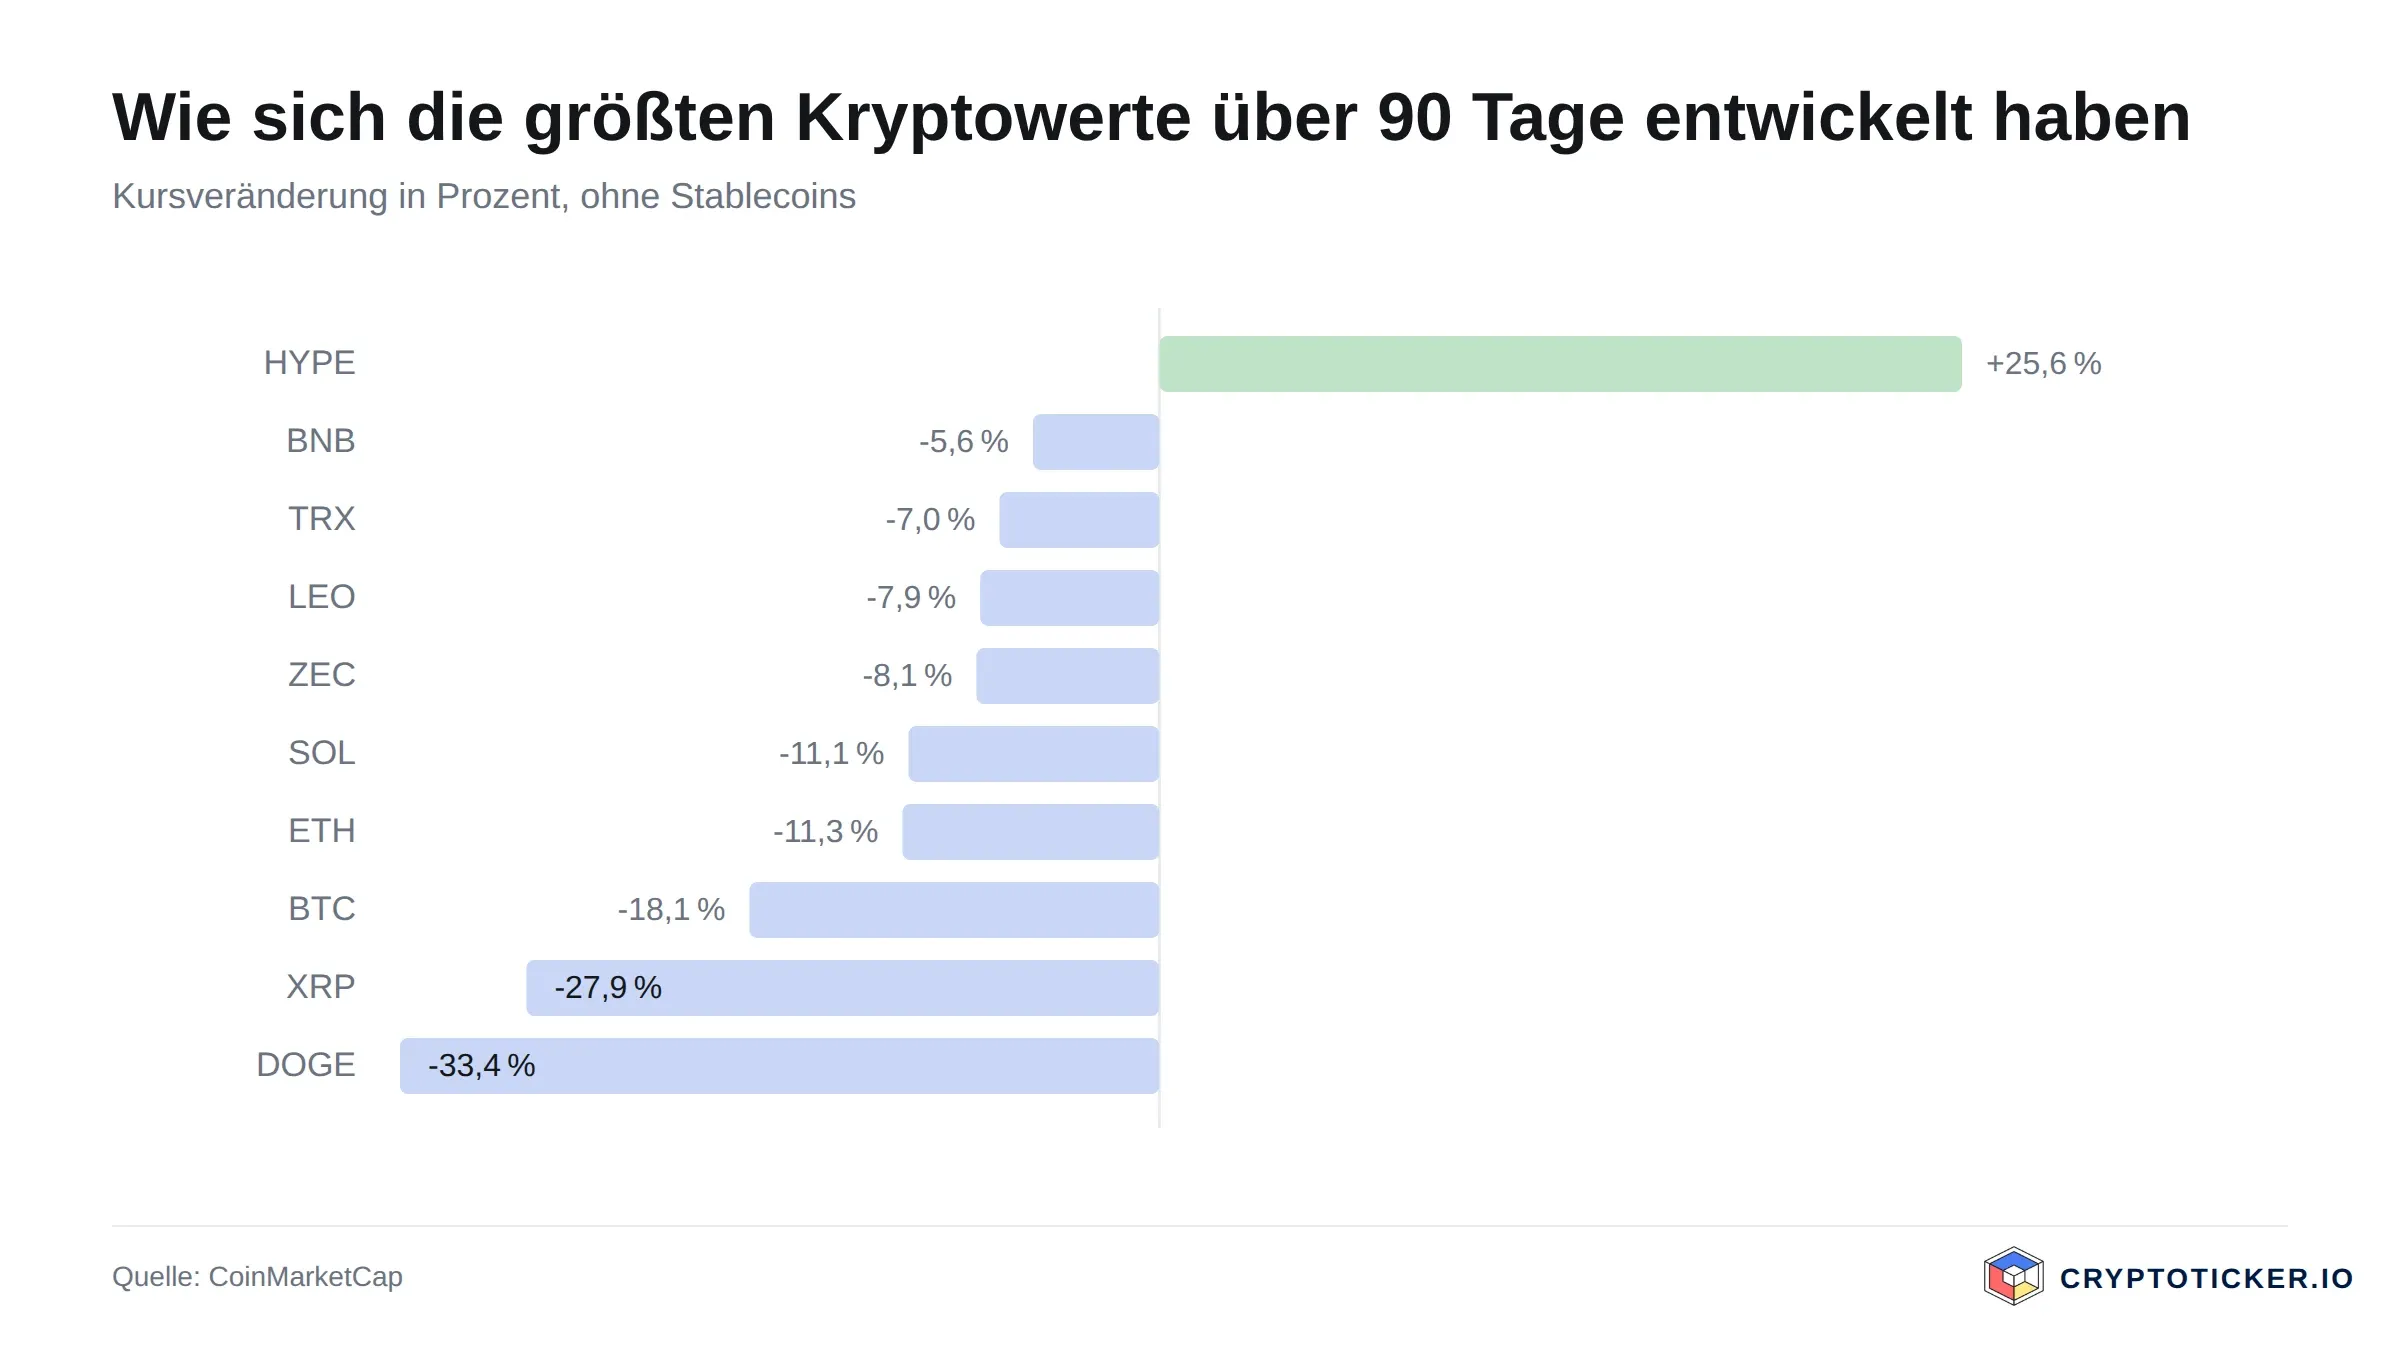
De ahí se deriva una regla que confirma cada ciclo de mercado: las rentabilidades del préstamo suben cuando muchos participantes quieren operar con apalancamiento, y caen cuando ese apetito desaparece. Unos tipos de dos dígitos sostenidos en el tiempo son, por tanto, una señal de alarma antes que un distintivo de calidad. La pregunta más útil ante cualquier rentabilidad anunciada es esta: ¿quién paga ese interés y por qué lo hace?
Préstamo centralizado (CeFi): una empresa custodia tus monedas y las vuelve a prestar
En el préstamo centralizado, normalmente llamado CeFi, transfieres tus monedas a una empresa que agrupa los saldos de muchos clientes y los presta a socios institucionales. En tu cuenta figura un saldo creciente, y la retirada se hace con pulsar un botón mientras haya liquidez suficiente.
La comodidad tiene un precio, que figura en las condiciones generales y rara vez en la página del producto. Por lo común desconoces a quién se presta y en qué medida el proveedor practica la transformación de plazos, es decir, cambia dinero de clientes disponible en todo momento por préstamos a plazos más largos.
La rapidez con la que ese equilibrio se rompe la demostró el mercado en 2022, cuando varios grandes proveedores de préstamo centralizado suspendieron las retiradas en pocas semanas. Quien estaba invertido entonces no había hecho nada mal en su propia wallet y se quedó igualmente sin acceso. Antes de ceder saldo, el proveedor debe pasar por el banco de pruebas. Cómo hacerlo en la práctica figura en nuestro análisis de las advertencias de la BaFin de 2026, con una guía para examinar proveedores.
Préstamo descentralizado (DeFi): el contrato inteligente sustituye a la contraparte, no al riesgo
En el préstamo descentralizado no hay ninguna empresa entre tú y el prestatario. Depositas tus monedas en un fondo de liquidez gestionado por un contrato inteligente. El código determina quién puede tomar prestado cuánto y cuándo se ejecuta su garantía; el tipo de interés suele seguir automáticamente el nivel de utilización del fondo. A cambio, el riesgo se desplaza a otros dos puntos.
Errores en el código
Un contrato inteligente hace exactamente lo que se programó, también cuando lo programado está mal. Los informes de firmas de seguridad externas, llamados auditorías, reducen ese riesgo sin eliminarlo: una auditoría es la foto fija de un estado del código, que después sigue desarrollándose.
Oráculos de precios manipulados
Todo protocolo de préstamo necesita un precio para decidir cuándo una garantía deja de bastar. Ese precio lo suministra un oráculo. Si se manipula, por ejemplo mediante una cotización distorsionada artificialmente en un mercado poco líquido, un atacante puede tomar prestado más de lo que su garantía permite.

Sobrecolateralización y umbral de liquidación: la mecánica de todo crédito en criptoactivos
Para que tu saldo prestado tenga alguna posibilidad de devolución, el prestatario debe depositar algo. En el mercado cripto eso ocurre mediante la sobrecolateralización: quien quiere tomar prestado valor deposita más valor del que recibe. Los límites habituales de financiación se sitúan entre el 50 y el 80 por ciento según la volatilidad de la moneda.
Un ejemplo numérico: un prestatario deposita bitcoin por un contravalor de 10.000 euros y puede financiar el 60 por ciento, con lo que recibe 6.000 euros en stablecoins. Si el precio del bitcoin cae un tercio, la garantía vale todavía unos 6.700 euros y el crédito se acerca al límite. Ahí entra en juego el umbral de liquidación: el protocolo vende la garantía de forma automática antes de que el crédito quede sin cobertura.
Para ti, como aportante de capital, ese automatismo es la verdadera protección, y se sostiene solo mientras la garantía pueda venderse de verdad en el momento decisivo. En una caída rápida del mercado se liquidan muchas posiciones a la vez, las órdenes de venta se topan con libros estrechos y el precio obtenido queda por debajo del supuesto. Si queda un hueco, se habla de crédito incobrable, en inglés bad debt. Lo soportan, llegado el caso, los aportantes de capital, es decir, tú.
MiCA excluye expresamente el préstamo y el endeudamiento con criptoactivos
Desde 2024 rige en la Unión Europea el reglamento sobre los mercados de criptoactivos, MiCA en forma abreviada. Conforme a él, los proveedores necesitan autorización, la custodia del patrimonio de los clientes está regulada y hay que informar sobre costes y riesgos. Muchos inversores concluyen que con eso queda todo cubierto.
Para el préstamo no es así, y el propio reglamento lo dice. El considerando 94 señala: «El presente Reglamento no debe regular el préstamo y el endeudamiento con criptoactivos, incluidos los tokens de dinero electrónico, y por tanto no debe afectar al Derecho nacional aplicable. Debe seguir evaluándose la viabilidad y la necesidad de regular estas actividades.» En otro punto, ese mismo texto encarga a la Comisión Europea evaluar primero la necesidad de tal regulación. Puedes consultarlo en el texto oficial alemán del reglamento MiCA.
Una plataforma de negociación puede, por tanto, anunciar con razón una autorización MiCA y ofrecer en la misma interfaz un producto de préstamo al que no se aplican las normas de protección de esa autorización. La autoridad europea de mercados de valores, ESMA, se lo recordó a los proveedores en una declaración de julio de 2025: quien ofrece servicios regulados y no regulados uno al lado del otro no debe generar en los clientes una impresión falsa sobre el alcance de la protección. La autorización de tu proveedor dice así poco sobre lo bien protegido que está tu saldo prestado.
No existe garantía de depósitos, tampoco para los stablecoins
Los saldos bancarios en la Unión Europea están protegidos por el fondo legal de garantía de depósitos hasta 100.000 euros por cliente y entidad. Esa protección se vincula al concepto de depósito, y los criptoactivos no son depósitos. Para las monedas prestadas no existe, por tanto, ningún mecanismo legal equivalente, por mucho que la interfaz del proveedor recuerde a una cuenta corriente.
El error se muestra especialmente tenaz con los stablecoins. Un token vinculado al euro mantiene un precio estable, pero sigue siendo un criptoactivo. Si lo prestas, te desprendes de él igual que de un bitcoin, y en el concurso del proveedor haces cola como acreedor ordinario. Los seguros voluntarios o fondos de protección de algunos proveedores son promesas de derecho privado con límites máximos, y alcanzan exactamente hasta donde alcanza la empresa que hay detrás.
 Software fiscal cripto comparado
Los rendimientos del préstamo son otros ingresos conforme al parágrafo 22, punto 3, de la ley alemana del impuesto sobre la renta
En materia fiscal, Alemania trata los rendimientos del préstamo de forma distinta a los intereses de una cuenta de ahorro. La retención liberatoria no se aplica aquí; lo que rige son los otros ingresos por prestaciones. Así lo fijó el Ministerio Federal de Hacienda en su circular de 6 de marzo de 2025 sobre criptoactivos, que incluye un apartado propio dedicado al préstamo. El texto completo está disponible en el Ministerio Federal de Hacienda en formato PDF.
De ello se derivan tres consecuencias. Primera, se aplica tu tipo personal del impuesto sobre la renta en lugar del tipo fijo del 25 por ciento. Segunda, entra en juego un límite exento propio: conforme al parágrafo 22, punto 3, frase 2, de la ley del impuesto sobre la renta, esos ingresos quedan exentos si en el año natural se mantienen por debajo de 256 euros. Quien supera esa marca tributa por el importe íntegro y no solo por el exceso, porque un límite exento funciona de forma distinta a un mínimo exento. Tercera, cuenta el momento del cobro: las monedas recibidas se valoran a su precio de mercado en el instante del abono y se consideran adquiridas en ese mismo momento, lo que abre un plazo de tenencia propio para una venta posterior.
Es ese doble papel de cada abono lo que hace fracasar los registros llevados a mano: con pago diario se producen varios cientos de entradas al año, cada una con su propio precio y su fecha de adquisición. Qué programas cubren el caso alemán lo muestra la comparativa de software fiscal para criptomonedas y rastreadores de cartera. Para los lectores en Austria rige una sistemática distinta, que hemos desglosado por separado en Préstamos de bitcoin en Austria.
El plazo de diez años sigue en la ley, pero Hacienda no lo aplica
Pocas reglas han generado tantos textos de asesoramiento desfasados como el plazo de tenencia ampliado. El parágrafo 23, apartado 1, frase 1, punto 2, frase 4, de la ley del impuesto sobre la renta amplía de uno a diez años el plazo especulativo de un bien económico cuando su uso ha generado ingresos en al menos un año natural. Según la letra, las monedas prestadas cumplen esa condición.
Está muy extendida la idea de que esa frase se habría suprimido. No es así: figura sin cambios en el texto legal vigente. La cuestión se resuelve en otro nivel. En su circular de 6 de marzo de 2025, bajo un epígrafe propio, el Ministerio Federal de Hacienda aclara que no aplica la ampliación a los criptoactivos. Para los inversores particulares se mantiene, por tanto, el plazo de un año, aunque las monedas hayan estado prestadas entretanto. La diferencia entre una norma suprimida y una norma no aplicada no es una discusión de palabras: una circular ministerial vincula a las oficinas tributarias, pero no a los tribunales.
Ejemplo de cálculo: qué queda de una rentabilidad bruta después de impuestos
Este es el cálculo que rara vez aparece en el material publicitario. Supongamos que prestas stablecoins por un contravalor de 10.000 euros a un tipo anunciado del 5 por ciento anual. En bruto salen 500 euros. El límite exento de 256 euros queda superado, de modo que tributa el importe íntegro. Con un tipo personal del 30 por ciento quedan unos 350 euros, antes del recargo de solidaridad y del impuesto eclesiástico. De ahí se descuentan las comisiones de retirada y de red y, en los protocolos descentralizados, también los costes de transacción de cada interacción.
El resultado, sin embargo, lo domina una magnitud muy distinta: el precio. Un rendimiento anual del 5 por ciento sobre una moneda que pierde el 30 por ciento de su valor en ese mismo periodo no arroja ganancia alguna. Para la mayoría de los inversores particulares, el préstamo tiene por eso un sentido reconocible sobre todo con stablecoins, porque allí el riesgo de precio se mantiene pequeño y la rentabilidad llega a hacerse visible.
Cómo examinar una oferta de préstamo cripto: lo que te llevas
Una regla práctica contrastada, antes que nada: presta solo la parte de tu cartera cuya pérdida total podrías asumir.
- Separa el examen del proveedor de la comparación de rentabilidades. Aclara primero quién es la contraparte y qué rige en caso de concurso, y solo después mira el porcentaje. Las condiciones están en la comparativa de plataformas de préstamo cripto.
- Pon el préstamo y el staking uno junto al otro. Ambos generan ingresos periódicos, pero el riesgo de impago se sitúa en puntos distintos. Qué condiciones ofrece cada plataforma lo muestra el panorama de las mejores plataformas de staking.
- Asegura la parte que no prestas. Lo que permanece en custodia propia debe estar en un dispositivo cuyas claves controles tú. Los modelos figuran en la comparativa de carteras hardware.
(Agosto de 2026. Este artículo no constituye asesoramiento de inversión. Los precios y las tarifas cambian; comprueba las condiciones con el proveedor antes de comprar.)
Nota de transparencia: Este artículo se elaboró con ayuda de inteligencia artificial y fue revisado por nuestra redacción antes de su publicación. Todas las cifras y afirmaciones se contrastaron con las fuentes primarias enlazadas en el texto. La imagen destacada fue generada con IA.
Artículos relacionados
- Préstamos de bitcoin en Austria: cuándo hay que tributar
- Circle presta contra bitcoin con cirBTC: por qué el envoltorio puede costarte el plazo de tenencia en Alemania
- Los ETF de Bitcoin ponen el balance de 2026 en positivo: cómo saber si la demanda aguanta
- ¿Puede Hacienda controlar todas las criptomonedas?
- Impuesto cripto en Alemania: qué rige en 2026 y qué debe cambiar en 2027
¿Sobre qué temas deberíamos profundizar?
Selecciona lo que de verdad te interesa. Tus elecciones se incorporan directamente en nuestra planificación editorial.
Noticias cripto que de verdad valen tu tiempo.
Cada semana. 60 segundos de lectura. Cuidadosamente seleccionadas por nuestros editores: sin hype, sin mails promocionales, sin spam.
Más sobre este tema
Ver todos
September 9, 2026 2:19 AM

Impuesto cripto en Alemania: 160 millones de euros para un presupuesto de 555.400 millones
El anteproyecto del Ministerio Federal de Finanzas alemán cifra por primera vez el impuesto cripto: 160 millones de euros a partir de 2028. Qué significa esa cifra en el presupuesto federal de 2027, cómo 11.400 millones se convirtieron en 160 millones y qué pueden deducir de ello los inversores.
September 12, 2026 11:17 PM
¿CFD de criptomonedas o comprar monedas reales? Apalancamiento, garantías y fiscalidad
Con un CFD de criptomonedas posees un contrato; con la compra directa, el criptoactivo en sí. De esa diferencia se derivan el apalancamiento máximo de 2:1, el cierre forzoso, la carga fiscal y la cuestión de quién responde por tu dinero si algo va mal.
September 9, 2026 8:18 PM
Calcular el impuesto cripto: fórmula, ejemplo y tabla de tributación
Precio de transmisión menos coste de adquisición menos comisiones: la fórmula es sencilla, el orden de consumo no lo es. Con ejemplo de cálculo, tabla para los tramos de renta habituales y los puntos donde cualquier calculadora pierde precisión.
September 5, 2026 11:25 PM

Cartas falsas del fisco alemán: por qué nadie puede exigir un 19 % de IVA por tu compra de criptomonedas
Desde el 1 de septiembre de 2026, el Ministerio Federal de Finanzas alemán advierte de cartas falsas que exigen un 19 por ciento de IVA por la compra de criptomoneda citando transacciones reales. Ese impuesto no existe, y así reconoces la falsificación.

September 27, 2026 2:22 PM

Precio de Dogecoin: qué revisar en plazo de tenencia y custodia antes del cierre del ejercicio
El precio de Dogecoin se sitúa en 0,0977 dólares el 27 de septiembre de 2026 y apenas se mueve desde hace un día. Esa calma es justo el momento para repasar sin prisas el plazo de tenencia, la obligación de comunicación desde 2026 y la custodia.
August 31, 2026 11:35 PM

Fiscalidad del préstamo de criptomonedas: tu tipo personal en lugar del tipo fijo, y el número de expediente correcto
Según la única sentencia dictada hasta ahora por un tribunal fiscal, los rendimientos del préstamo de criptomonedas se encuadran en el § 22 n.º 3 de la ley alemana del impuesto sobre la renta y, por tanto, en tu tipo impositivo personal. El recurso está pendiente ante el Tribunal Federal de Hacienda con el número VIII R 22/25, y no con el que aparece en muchos artículos especializados.
August 20, 2026 11:29 PM
Revisión de MiCA: qué podría cambiar la Comisión Europea en las reglas cripto de la UE
La Comisión Europea ha sometido MiCA a revisión después de apenas dos años y pregunta en 86 puntos por la prohibición de intereses sobre stablecoins, el staking, el préstamo y la DeFi. Bruselas admite respuestas hasta el 30 de septiembre de 2026.
October 1, 2026 8:41 PM

Impuesto sobre criptomonedas y retención en origen desde 2028: qué revisar ahora
El borrador del Ministerio alemán de Finanzas pasa por el consejo de ministros el 14 de octubre de 2026. La parte menos atendida es la retención en origen a partir de 2028: qué proveedores deberán retener el impuesto sobre los rendimientos del capital, por qué la custodia propia y las plataformas extranjeras quedan excluidas y qué deberías documentar antes del 31 de diciembre.

September 24, 2026 11:15 AM
XRP cae un 9,7 por ciento: qué comprobar ahora en plazo de tenencia y vía de compra
XRP pierde alrededor de un 9,7 por ciento en la mañana del 24 de septiembre, el doble que el gran criptoactivo típico. Nuestro recuento de 18 monedas muestra a quién golpea la corrección y qué tres cosas se mantienen al margen del precio.
September 10, 2026 5:19 PM
BW-Bank abre la negociación de Bitcoin en la cuenta de valores: qué revisar antes de la primera compra
Desde el 9 de septiembre de 2026, los clientes de BW-Bank pueden negociar diez criptoactivos a través de su cuenta de valores, con ejecución y custodia a cargo de Bitpanda. El marco familiar de la cuenta oculta tres puntos que conviene aclarar antes de la primera orden.

September 21, 2026 8:20 PM

Morpho se sale de la norma: un 33 % bajo su máximo
Morpho sube alrededor de un 12 %. Llama más la atención otra cifra: el valor está solo un 33 % por debajo de su máximo histórico, mientras el resto de ganadores del día está entre un 80 y un 90 % por debajo. Qué hay detrás.
August 19, 2026 5:21 PM
Auditoría de Tether por KPMG: qué significa la opinión sin salvedades para USDT en la UE
Tether comunicó el 13 de agosto de 2026 la primera auditoría completa de sus cuentas anuales por KPMG, con una opinión sin salvedades para el ejercicio 2025. Eso no cambia nada sobre la negociabilidad de USDT en los proveedores autorizados de la UE, porque de eso decide el artículo 48 de MiCA.

June 23, 2026 1:04 PM
El control fiscal cambia a los inversores de criptomonedas
El aumento del control fiscal podría transformar el comportamiento de los inversores cripto y acelerar la madurez del mercado digital.
October 1, 2026 8:21 AM
Bitway (BTW) tras el máximo histórico de 1,43 dólares: más fuerte que el mercado
Bitway marcó el lunes un máximo histórico de 1,43 dólares y cotiza a 1,32 dólares tras una semana con una subida cercana al 27 %, mientras el mercado global se quedaba quieto. Qué sostuvo el salto, cuándo termina la campaña de incentivos y qué se aplica en Alemania en oferta circulante, autorización y fiscalidad.
September 28, 2026 5:21 AM
El NEAR sube más del 29 % en siete días: por qué Ondo Stocks y el comercio de Zcash impulsan el precio
NEAR gana un 29,23 % en siete días y es el 27 de septiembre el valor más firme de las 25 mayores criptomonedas. Detrás del movimiento hay dos motores documentados: el lanzamiento de acciones estadounidenses y ETF tokenizados de Ondo en la cadena, y el creciente comercio de Zcash a través de NEAR Intents.
September 25, 2026 5:25 AM

Criptomonedas como aportación propia para la hipoteca: qué exigen los bancos alemanes
Desde abril de 2023 una casa en Alemania ya no puede pagarse con bitcoins: el artículo 16a de la ley contra el blanqueo lo prohíbe expresamente. Tu saldo en criptomonedas sirve aun así como aportación propia si pasas por el euro y acreditas el origen sin lagunas.
September 20, 2026 2:16 PM
Golden Cross de bitcoin: qué revelan realmente doce señales desde 2014
La media de 50 días de bitcoin ha cruzado la de 200 días. Hemos analizado nosotros mismos los doce Golden Crosses registrados desde 2014 y medido qué ocurrió después. El resultado contradice la lectura habitual de la señal.
September 16, 2026 8:18 PM

Bitcoin como garantía de un préstamo: cuándo hay que tributar en Alemania
Aportar bitcoin como garantía de un préstamo no es una venta en Alemania, porque el artículo 39 del código tributario te sigue atribuyendo los coins a efectos fiscales. El impuesto solo nace con la ejecución, y entonces decide únicamente cuánto tiempo habías mantenido los coins antes.
August 18, 2026 2:27 PM

Plazo de tenencia cripto en Alemania: dos modelos fiscales separados por 21.100 euros
«La cripto tributará como las acciones» es la frase más citada del debate, y no encaja con ninguno de los dos modelos que de verdad están sobre la mesa. Uno figura en una comunicación del consejo de ministros; el otro, en el texto íntegro de una proposición de ley rechazada. Sobre 100.000 euros de ganancia, los separan 21.100 euros.
June 19, 2026 8:42 AM
España endurece el control sobre ganancias con criptomonedas
Hacienda refuerza la vigilancia sobre las ganancias obtenidas con criptomonedas. Descubre cómo afectan los nuevos controles fiscales.
June 25, 2026 12:15 PM
Qué hacer si has perdido dinero con criptomonedas
Descubre qué hacer si has perdido dinero con criptomonedas y cómo gestionar las pérdidas desde el punto de vista financiero y fiscal.
September 26, 2026 2:23 AM

El plazo de tenencia cripto se tambalea: qué revisar antes del 31 de diciembre
Un diputado de la CDU en el Bundestag lo deja claro: el acuerdo de coalición no garantiza la continuidad del plazo de tenencia de un año para los criptoactivos. Qué significa eso para tus compras antes de la fecha límite prevista del 31 de diciembre de 2026.
September 3, 2026 11:22 AM

Bitcoin robado en un hackeo de monedero: ¿se puede deducir la pérdida en Austria?
¿Bitcoin perdidos por un hackeo? En Austria, el robo de activos del patrimonio privado no genera en principio una pérdida aprovechable fiscalmente. Solo una indemnización posterior lo cambia.
June 15, 2026 11:35 AM
Hacienda enviará más avisos por operaciones con Bitcoin y criptomonedas
Hacienda intensifica el control sobre Bitcoin y criptomonedas. Descubre quién recibirá avisos y cómo evitar problemas fiscales.
September 4, 2026 2:34 PM

Bitcoin como garantía de un préstamo: cuándo no se pagan impuestos en Austria
¿Depositar bitcoin como garantía de un préstamo? Mientras los coins no se ejecuten, en Austria no se produce en principio ninguna venta.
August 21, 2026 5:29 AM

Venta forzosa en un exchange de criptomonedas: qué momento cuenta para el plazo de tenencia y qué debes documentar
En Luno, Kraken y Valour los plazos se agotan y después el proveedor liquida por su cuenta el saldo restante. En términos fiscales eso es una transmisión, y lo determinante es la marca de tiempo del exchange.
October 2, 2026 11:44 PM
0 euros de coste de adquisición en el proyecto fiscal cripto: cómo comprobar un salario pagado en bitcoins
El anteproyecto computa con un coste de adquisición de cero euros los criptoactivos recibidos por servicios no gravados conforme al nuevo régimen. Con salario, alquiler y honorarios en bitcoins, el mismo importe entraría dos veces en el cálculo fiscal.
También te podría interesar