
Krypto-Lending: Wie Zinsen entstehen und welche Risiken du beim Verleihen trägst
Lending-Plattformen werben mit Zinsen weit über dem Tagesgeldkonto. Was du dabei abgibst, ist dein Coin; was du behältst, ist eine Forderung. Dieser Ratgeber erklärt Mechanik, Regulierungslücke und Besteuerung in Deutschland.




Welche Themen sollen wir vertiefen?
Wähle aus, was dich aktuell beschäftigt. Deine Auswahl fließt direkt in unsere Themenplanung ein.
Crypto-News, die wirklich Mehrwert bringen.
Wöchentlich. 60 Sekunden Lesezeit. Sorgfältig kuratiert von unserer Redaktion: kein Hype, keine Werbe-Mails, kein Spam.
Zinsen auf Kryptowährungen klingen nach dem Besten aus zwei Welten: Du behältst dein Guthaben und bekommst trotzdem eine laufende Rendite. So bewerben Plattformen ihre Lending-Produkte, mit Sätzen deutlich über dem Tagesgeldkonto.
Der Satz stimmt nur zur Hälfte. Was du behältst, ist in aller Regel nicht dein Coin, sondern ein Anspruch darauf, ihn zurückzubekommen. Was dieser Anspruch wert ist, hängt davon ab, wer auf der anderen Seite sitzt und welches Recht im Ernstfall greift. Auf die zweite Frage fällt die Antwort in der Europäischen Union dünner aus, als die meisten erwarten: Die Verordnung, die den europäischen Krypto-Markt seit 2024 ordnet, nimmt genau dieses Geschäft ausdrücklich aus ihrem Anwendungsbereich heraus.
Krypto-Lending heißt: Du gibst Guthaben ab und hältst danach eine Forderung
Beim Krypto-Lending überlässt du deine Coins für eine gewisse Zeit einem anderen Marktteilnehmer, der damit arbeitet und dir dafür eine Vergütung zahlt. Steuerlich heißt dieser Vorgang Nutzungsüberlassung auf Zeit, umgangssprachlich sagen fast alle Anbieter Zinsen dazu.
Der entscheidende Schritt passiert, wenn du auf den Bestätigungsknopf drückst: Deine Coins wandern in die Verwahrung eines Unternehmens oder in einen Smart Contract, und in deinem Konto steht danach eine Zahl, die einen Rückgabeanspruch abbildet. Wer selbst verwahrt, trägt das Kursrisiko und das Risiko, den Zugang zu verlieren; wer verleiht, trägt beides weiterhin und nimmt das Ausfallrisiko der Gegenseite dazu. Die Rendite ist die Bezahlung für dieses dritte Risiko.
Woher die Zinsen beim Krypto-Lending tatsächlich stammen
Zinsen entstehen nicht aus der Blockchain selbst. Jemand muss bereit sein, für geliehene Coins zu bezahlen, und das sind vor allem Händler, die eine Position mit Fremdkapital vergrößern wollen: Wer auf steigende Kurse setzt, leiht sich Stablecoins und kauft davon Coins; wer auf fallende Kurse setzt, leiht sich den Coin selbst und verkauft ihn.
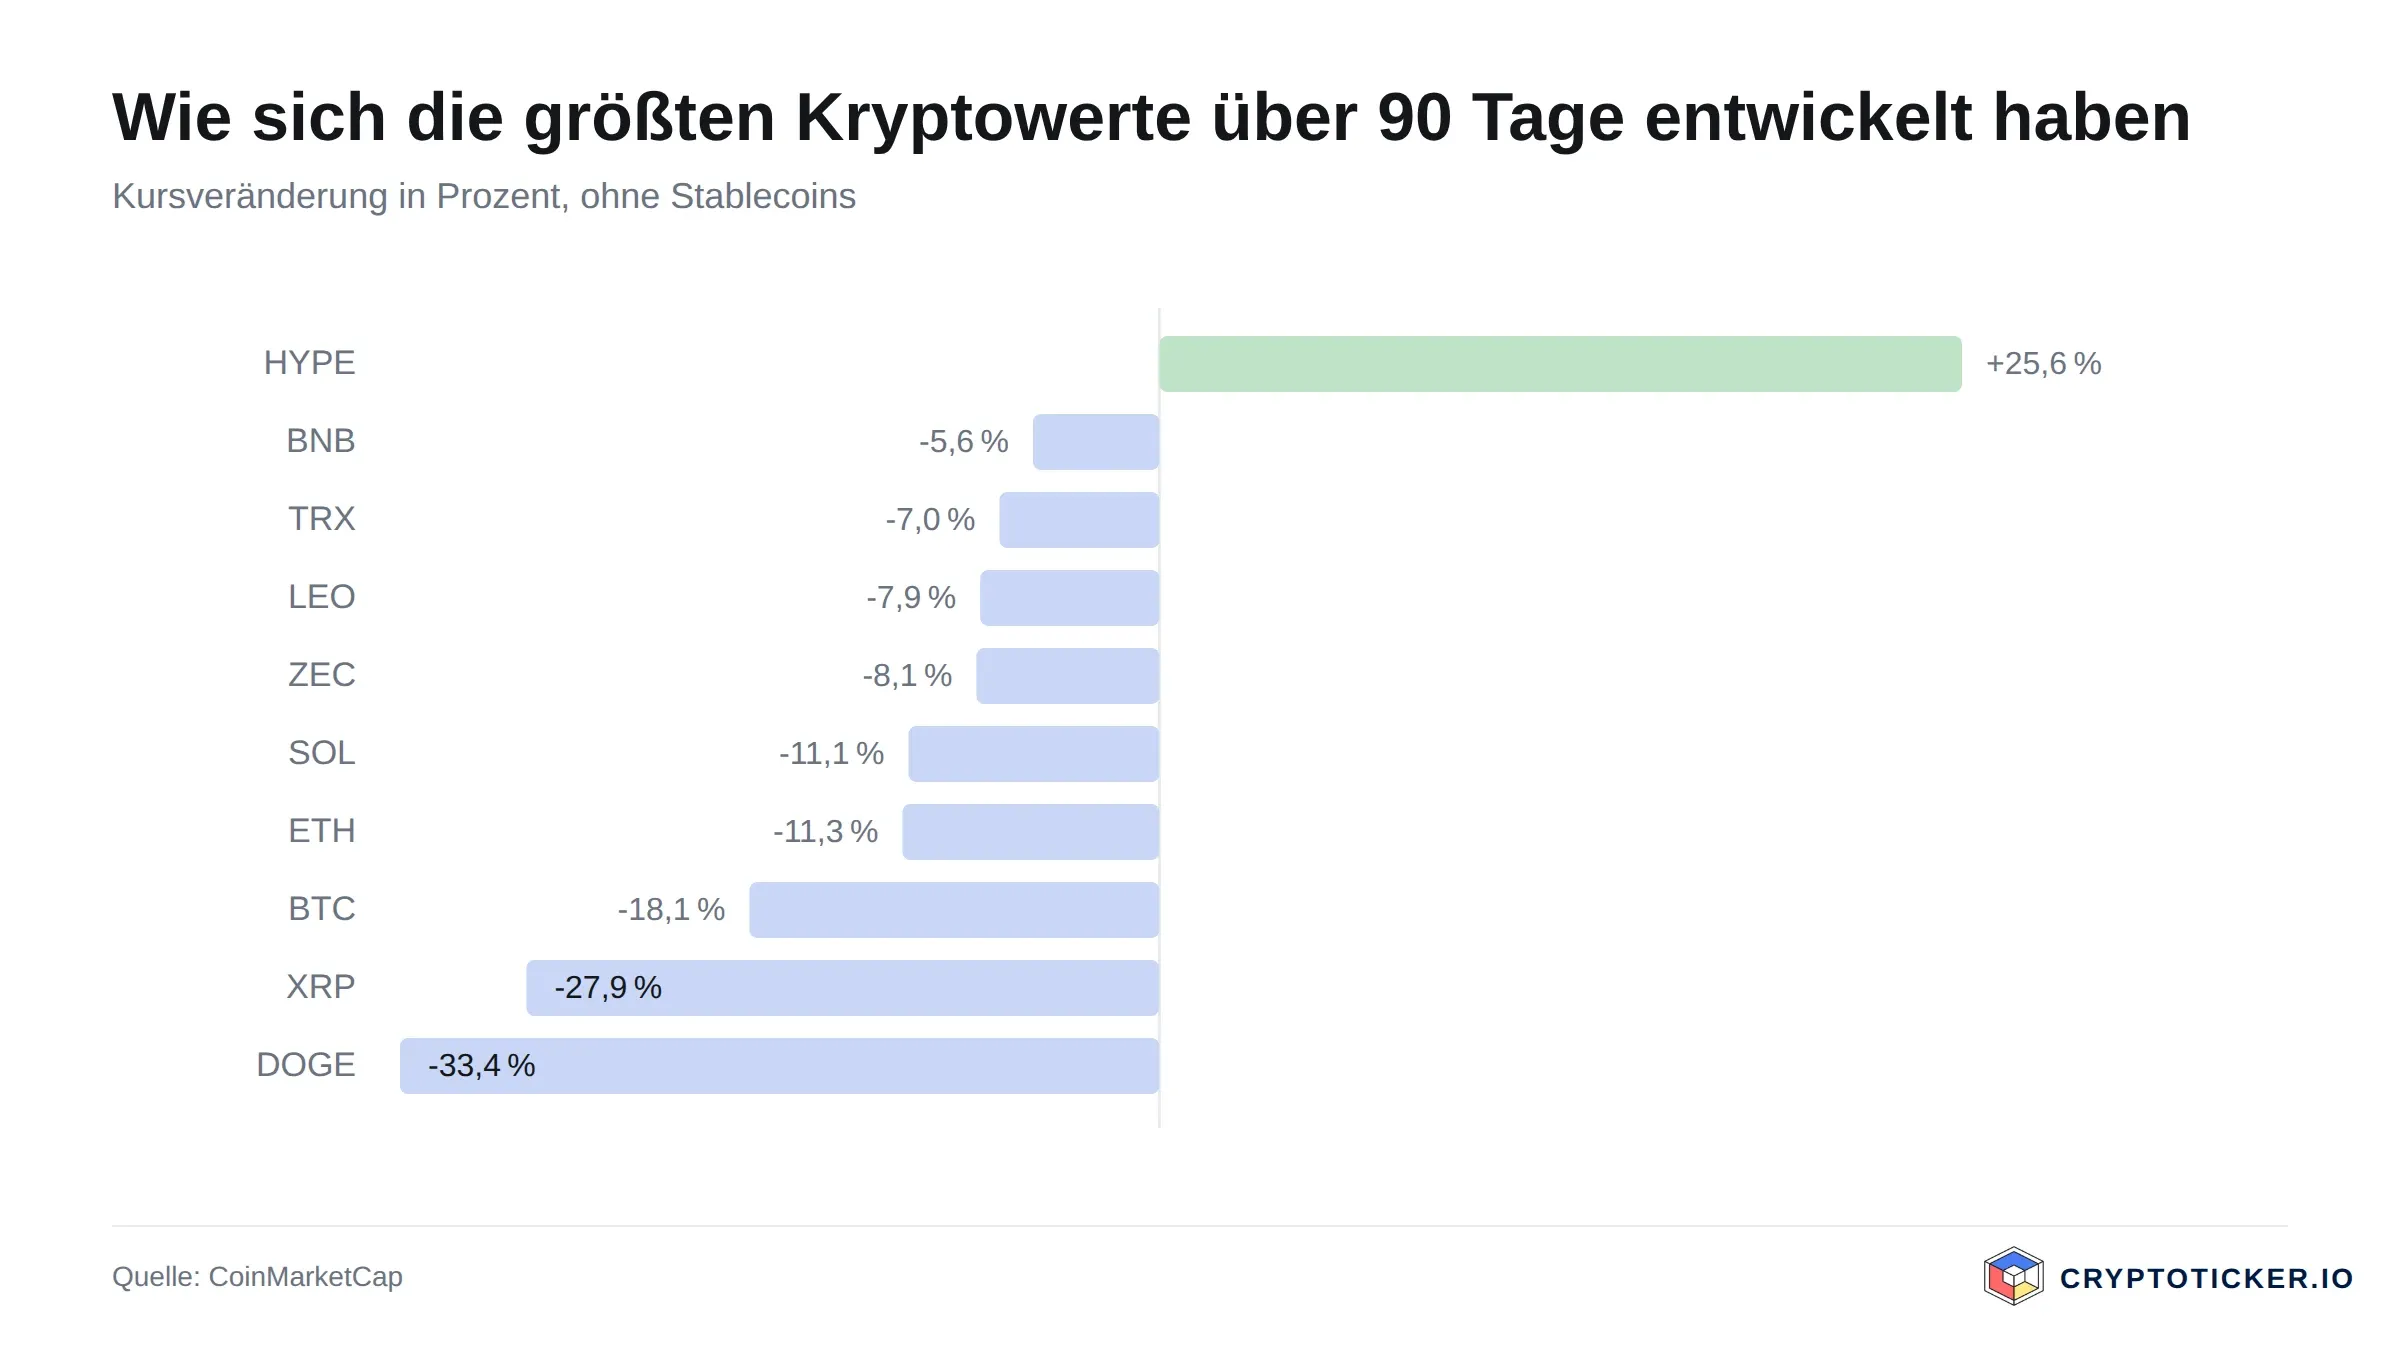
Daraus folgt eine Regel, die sich in jedem Marktzyklus bestätigt: Lending-Renditen steigen, wenn viele Marktteilnehmer mit Hebel arbeiten wollen, und sie fallen, wenn dieses Interesse verschwindet. Dauerhaft zweistellige Sätze sind deshalb ein Warnzeichen und keine Auszeichnung. Die nützlichste Frage an jede beworbene Rendite lautet damit: Wer zahlt diesen Zins, und warum tut er das?
CeFi-Lending: Ein Unternehmen verwahrt deine Coins und verleiht sie weiter
Beim zentralen Lending, meist CeFi genannt, überträgst du deine Coins an ein Unternehmen, das die Bestände vieler Kunden bündelt und an institutionelle Handelspartner weiterverleiht. In deinem Konto steht ein wachsender Saldo, und die Auszahlung erfolgt auf Knopfdruck, solange genug Liquidität da ist.
Der Komfort hat einen Preis, der in den Geschäftsbedingungen steht und selten auf der Produktseite. Du weißt meist nicht, an wen verliehen wird und wie stark der Anbieter Fristen transformiert, also abrufbare Kundengelder gegen längerfristige Ausleihungen tauscht.
Wie schnell das Gleichgewicht kippt, hat der Markt 2022 vorgeführt, als mehrere große Anbieter zentralen Krypto-Lendings binnen weniger Wochen die Auszahlungen einstellten. Wer damals investiert war, hatte in der eigenen Wallet nichts falsch gemacht und stand trotzdem ohne Zugriff da. Bevor du Guthaben abgibst, gehört deshalb der Anbieter auf den Prüfstand. Wie das praktisch geht, steht in unserer Auswertung der BaFin-Warnungen 2026 mit Anleitung zur Anbieterprüfung.
DeFi-Lending: Der Smart Contract ersetzt die Gegenpartei, nicht das Risiko
Beim dezentralen Lending steht kein Unternehmen zwischen dir und dem Kreditnehmer. Du zahlst deine Coins in einen Liquiditätspool ein, den ein Smart Contract verwaltet. Der Programmcode bestimmt, wer sich wie viel leihen darf und wann seine Sicherheit verwertet wird; der Zinssatz folgt meist automatisch der Auslastung des Pools. Dafür verschiebt sich das Risiko an zwei andere Stellen.
Fehler im Programmcode
Ein Smart Contract tut exakt das, was programmiert wurde, auch wenn das Programmierte falsch ist. Prüfberichte externer Sicherheitsfirmen, sogenannte Audits, senken dieses Risiko, beseitigen es aber nicht: Ein Audit ist die Momentaufnahme eines Codestands, der danach weiterentwickelt wird.
Manipulierte Preisorakel
Jedes Lending-Protokoll braucht einen Preis, um zu entscheiden, wann eine Sicherheit nicht mehr ausreicht. Diesen Preis liefert ein Orakel. Wird es manipuliert, etwa über einen künstlich verzerrten Kurs auf einem dünn gehandelten Markt, kann ein Angreifer mehr entleihen, als seine Sicherheit hergibt.

Überbesicherung und Liquidationsschwelle: Die Mechanik hinter jedem Krypto-Kredit
Damit dein verliehenes Guthaben eine Rückzahlungschance hat, muss der Kreditnehmer etwas hinterlegen. Im Krypto-Markt geschieht das über Überbesicherung: Wer sich Wert leihen will, hinterlegt mehr Wert, als er erhält. Übliche Beleihungsgrenzen liegen je nach Schwankungsanfälligkeit des Coins zwischen 50 und 80 Prozent.
Ein Zahlenbeispiel: Ein Kreditnehmer hinterlegt Bitcoin im Gegenwert von 10.000 Euro und darf davon 60 Prozent beleihen, bekommt also 6.000 Euro in Stablecoins. Fällt der Bitcoin-Kurs um ein Drittel, ist die Sicherheit noch rund 6.700 Euro wert, und die Forderung rückt nah an die Grenze. Hier greift die Liquidationsschwelle: Das Protokoll verkauft die Sicherheit automatisch, bevor die Forderung ungedeckt wird.
Für dich als Kapitalgeber ist diese Automatik der eigentliche Schutzmechanismus, und tragfähig bleibt sie nur, solange sich die Sicherheit im entscheidenden Moment verkaufen lässt. In einem schnellen Markteinbruch werden viele Positionen gleichzeitig liquidiert, die Verkaufsaufträge treffen auf dünne Orderbücher, und der erzielte Preis liegt unter dem angenommenen. Bleibt eine Lücke, spricht man von uneinbringlicher Forderung, englisch Bad Debt. Getragen wird sie im Zweifel von den Kapitalgebern, also von dir.
MiCA nimmt Kreditvergabe mit Kryptowerten ausdrücklich aus
Seit 2024 gilt in der Europäischen Union die Verordnung über Märkte für Kryptowerte, kurz MiCA. Anbieter brauchen danach eine Zulassung, die Verwahrung von Kundenvermögen ist geregelt, und über Kosten und Risiken muss informiert werden. Viele Anleger schließen daraus, damit sei alles abgedeckt.
Für Lending trifft das nicht zu, und die Verordnung sagt es selbst. In Erwägungsgrund 94 heißt es wörtlich: „Diese Verordnung sollte nicht die Kreditvergabe und Kreditaufnahme mit Kryptowerten, einschließlich E-Geld-Token, regeln und daher nicht die anwendbaren nationalen Rechtsvorschriften berühren. Die Durchführbarkeit und Notwendigkeit der Regulierung dieser Tätigkeiten sollte weiter geprüft werden." An anderer Stelle beauftragt derselbe Text die EU-Kommission, die Notwendigkeit einer solchen Regulierung erst noch zu bewerten. Nachlesen kannst du das im amtlichen deutschen Wortlaut der MiCA-Verordnung.
Eine Handelsplattform kann also zu Recht mit einer MiCA-Zulassung werben und auf derselben Oberfläche ein Lending-Produkt anbieten, für das die Schutzvorschriften dieser Zulassung nicht gelten. Die europäische Wertpapieraufsicht ESMA hat Anbieter im Juli 2025 in einer Stellungnahme genau darauf hingewiesen: Wer regulierte und unregulierte Dienste nebeneinander anbietet, darf bei Kunden keinen falschen Eindruck über den Schutzumfang erwecken. Die Zulassung deines Anbieters sagt damit wenig darüber aus, wie gut dein verliehenes Guthaben geschützt ist.
Eine Einlagensicherung gibt es nicht, auch nicht bei Stablecoins
Bankguthaben in der Europäischen Union sind über die gesetzliche Einlagensicherung bis 100.000 Euro je Kunde und Institut geschützt. Dieser Schutz knüpft an den Begriff der Einlage an, und Kryptowerte sind keine Einlage. Für verliehene Coins gibt es deshalb keinen vergleichbaren gesetzlichen Auffangmechanismus, so sehr die Oberfläche des Anbieters auch an ein Girokonto erinnert.
Besonders hartnäckig hält sich der Irrtum bei Stablecoins. Ein an den Euro gebundener Token trägt einen stabilen Preis, bleibt aber ein Kryptowert. Verleihst du ihn, gibst du ihn ebenso aus der Hand wie einen Bitcoin, und in der Insolvenz des Anbieters stehst du als gewöhnlicher Gläubiger in der Reihe. Freiwillige Versicherungen oder Schutzfonds mancher Anbieter sind privatrechtliche Versprechen mit Obergrenzen, belastbar genau so weit wie das Unternehmen dahinter.
Lending-Erträge sind sonstige Einkünfte nach Paragraf 22 Nummer 3 EStG
Steuerlich behandelt Deutschland Lending-Erträge anders als Zinsen auf einem Sparkonto. Die Abgeltungsteuer greift hier nicht; einschlägig sind die sonstigen Einkünfte aus Leistungen. Festgeschrieben hat das das Bundesfinanzministerium in seinem Schreiben vom 6. März 2025 zu Kryptowerten, das einen eigenen Abschnitt zum Lending enthält. Den vollständigen Text findest du beim Bundesfinanzministerium als PDF.
Daraus ergeben sich drei Konsequenzen. Erstens gilt dein persönlicher Einkommensteuersatz statt des pauschalen Satzes von 25 Prozent. Zweitens greift eine eigene Freigrenze: Nach Paragraf 22 Nummer 3 Satz 2 des Einkommensteuergesetzes bleiben solche Einkünfte steuerfrei, wenn sie im Kalenderjahr weniger als 256 Euro betragen. Wer diese Marke überschreitet, versteuert den gesamten Betrag und nicht bloß den übersteigenden Teil, denn eine Freigrenze wirkt anders als ein Freibetrag. Drittens zählt der Zuflusszeitpunkt: Erhaltene Coins werden mit ihrem Marktkurs im Moment der Gutschrift bewertet und gelten zugleich als angeschafft, was für den späteren Verkauf eine eigene Haltefrist startet.
An dieser Doppelrolle jeder Gutschrift scheitern händische Aufzeichnungen: Bei täglicher Auszahlung entstehen im Jahr mehrere hundert Zuflüsse, jeder mit eigenem Kurs und Anschaffungsdatum. Welche Programme den deutschen Fall abdecken, zeigt der Vergleich der Krypto-Steuer-Tools und Portfolio-Tracker. Für Leser in Österreich gilt eine abweichende Systematik, die wir in Bitcoin-Lending in Österreich gesondert aufgeschlüsselt haben.
Die Zehnjahresfrist steht weiter im Gesetz, das BMF wendet sie nicht an
Um kaum eine Regel ranken sich so viele veraltete Ratgebertexte wie um die verlängerte Haltefrist. Paragraf 23 Absatz 1 Satz 1 Nummer 2 Satz 4 des Einkommensteuergesetzes verlängert die Spekulationsfrist für ein Wirtschaftsgut von einem auf zehn Jahre, wenn aus seiner Nutzung in mindestens einem Kalenderjahr Einkünfte erzielt wurden. Verliehene Coins erfüllen das dem Wortlaut nach.
Verbreitet ist die Auskunft, dieser Satz sei inzwischen gestrichen. Das trifft nicht zu; im geltenden Gesetzestext steht er unverändert. Aufgelöst wird die Frage auf anderer Ebene: Das Bundesfinanzministerium stellt in seinem Schreiben vom 6. März 2025 unter einer eigenen Zwischenüberschrift klar, dass es die Verlängerung bei Kryptowerten nicht anwendet. Für Privatanleger bleibt es damit bei der einjährigen Frist, auch wenn die Coins zwischenzeitlich verliehen waren. Der Unterschied zwischen einer gestrichenen und einer nicht angewendeten Norm ist keine Wortklauberei: Ein Ministeriumsschreiben bindet die Finanzämter, aber keine Gerichte.
Rechenbeispiel: Was von einer Bruttorendite nach Steuer übrig bleibt
Die Rechnung, die in Werbematerial selten auftaucht: Angenommen, du verleihst Stablecoins im Gegenwert von 10.000 Euro zu einem beworbenen Satz von 5 Prozent im Jahr. Brutto ergibt das 500 Euro. Die Freigrenze von 256 Euro ist überschritten, der volle Betrag also steuerpflichtig. Bei einem persönlichen Steuersatz von 30 Prozent bleiben rund 350 Euro, vor Solidaritätszuschlag und Kirchensteuer. Davon gehen Auszahlungs- und Netzwerkgebühren ab, bei dezentralen Protokollen zusätzlich die Transaktionskosten jeder einzelnen Interaktion.
Dominiert wird das Ergebnis aber von einer anderen Größe, dem Kurs. Ein Jahresertrag von 5 Prozent auf einen Coin, der im selben Zeitraum 30 Prozent an Wert verliert, ergibt keinen Gewinn. Für die meisten Privatanleger hat Lending deshalb vor allem bei Stablecoins einen nachvollziehbaren Sinn, weil dort das Kursrisiko klein bleibt und die Rendite überhaupt sichtbar wird.
Krypto-Lending prüfen: Was du daraus mitnimmst
Eine bewährte Faustregel vorab: Verleih nur den Teil deines Bestands, dessen vollständigen Ausfall du verkraften könntest.
- Trenne Anbieterprüfung von Renditevergleich. Kläre zuerst, wer die Gegenpartei ist und was in der Insolvenz gilt, und schau erst danach auf die Prozentzahl. Die Konditionen findest du im Vergleich der Krypto-Lending-Plattformen.
- Stell Lending und Staking nebeneinander. Beide erzeugen laufende Erträge, doch das Ausfallrisiko sitzt an unterschiedlichen Stellen. Welche Plattformen welche Bedingungen bieten, zeigt die Übersicht der besten Staking-Plattformen.
- Sichere den Teil, den du nicht verleihst. Was in eigener Verwahrung bleibt, gehört auf ein Gerät, dessen Schlüssel du kontrollierst. Die Modelle stehen im Hardware-Wallet-Vergleich.
(Stand: 16. August 2026. Dieser Beitrag ist keine Anlageberatung. Kurse und Gebührenmodelle ändern sich; prüfe die Konditionen vor jedem Kauf beim Anbieter selbst.)
Transparenzhinweis: Dieser Beitrag wurde unter Zuhilfenahme künstlicher Intelligenz erstellt und vor der Veröffentlichung redaktionell geprüft. Alle Zahlen und Angaben wurden gegen die im Text verlinkten Primärquellen abgeglichen. Das Beitragsbild wurde mit KI erzeugt.
Verwandte Artikel
- Liquidity Pools und Steuern: Einzahlung, Rewards, Ausstieg
- Stablecoins und Steuern: Was bei USDT, USDC und Co. gilt
- Bitcoin-Lending in Österreich: Wann Steuer anfällt
- Krypto vor Jahren gekauft: Wie berechne ich Anschaffungskosten und Gewinn?
- Stablecoins im Alltag: Wann steuerliche Vorgänge entstehen können
Welche Themen sollen wir vertiefen?
Wähle aus, was dich aktuell beschäftigt. Deine Auswahl fließt direkt in unsere Themenplanung ein.
Crypto-News, die wirklich Mehrwert bringen.
Wöchentlich. 60 Sekunden Lesezeit. Sorgfältig kuratiert von unserer Redaktion: kein Hype, keine Werbe-Mails, kein Spam.

July 14, 2026 11:39 AM

Warum ein Coin-Tausch steuerlich wie ein Verkauf wirken kann
Ein Coin-Tausch kann steuerlich wie ein Verkauf gelten. Erfahre, wie Gewinne, Verluste, Gebühren, Haltefrist und Anschaffungskosten berechnet werden.
July 13, 2026 8:37 AM

Cointracking-Webinar zu Krypto-Steuern: Der Termin am 16. Juli ist vorbei
Rückblick, Stand 27.09.2026: Das Live-Webinar von Cointracking zu Krypto-Steuern fand am 16. Juli 2026 statt, eine Aufzeichnung war nicht angekündigt. Die Abgabefrist ohne Steuerberater endete am 31. Juli.
September 9, 2026 3:11 PM

Krypto Steuer in Deutschland: Was 2026 gilt und was sich 2027 ändern soll
Kryptogewinne sind nach zwölf Monaten steuerfrei, davor gilt der persönliche Steuersatz von bis zu 45 Prozent. Was Steuern auslöst, wie die Haltefrist berechnet wird, was mit Staking und Verlusten passiert und was der Referentenentwurf ab 2027 ändern würde.
February 19, 2026 5:42 PM
Top 5 Tipps zur Vorbereitung auf die Krypto Steuererklärung 2026
Bereiten Sie sich auf die Krypto Steuererklärung 2026 vor. Erfahren Sie alles über die 1.000€ Freigrenze, die Haltefrist und neue Meldepflichten wie DAC8.

July 16, 2026 10:07 AM
Krypto-Steuern selbst machen oder professionelle Hilfe nutzen?
Krypto-Steuern selbst erledigen oder beraten lassen? Wann Software genügt und wann professionelle Unterstützung sinnvoll sein kann.
July 15, 2026 8:38 AM

Krypto-Steuererklärung: Diese 8 Fehler solltest du vermeiden
Von fehlenden Transaktionsdaten bis zu übersehenen Kryptotauschen: Erfahre, welche Fehler bei der Steuererklärung teuer werden können und wie du sie vermeidest.

July 22, 2026 10:22 AM
Restaking, Liquid Staking und Steuern: Neue Produkte, alte Steuerprobleme
Restaking und Liquid Staking versprechen zusätzliche Erträge, schaffen aber neue Steuerfragen. Was Anleger bei Rewards, Token-Tausch und Haltefrist beachten müssen.
July 14, 2026 12:18 PM

Staking Rewards dokumentieren: So vermeidest du Fehler
Staking Rewards richtig dokumentieren: Erfahre, welche Daten, Kurse und Claiming-Zeitpunkte für Steuer und späteren Verkauf wichtig sind.
July 13, 2026 3:32 PM

Krypto-Steuern bei wenigen Trades: Das ist wichtig
Wenige Krypto-Trades? Erfahren Sie, wann Verkauf, Tausch, Haltefrist, Gebühren und die 1.000-Euro-Freigrenze steuerlich relevant werden.
July 9, 2026 11:43 AM

Mehrere Wallets und Börsen: So wird der Krypto-Gewinn berechnet
Mehrere Wallets und Börsen? So berechnen Sie Krypto-Gewinne, ordnen Transfers korrekt zu und beachten FiFo, Haltefrist und Anschaffungskosten.
July 13, 2026 3:46 PM

Krypto-Steuern bei vielen Trades: So vermeidest du Datenchaos
Viele Krypto-Trades? So organisierst du Börsen, Wallets, Transfers und Steuerreports, vermeidest Datenfehler und berechnest Gewinne korrekt.
July 13, 2026 8:30 AM
Krypto-Gebühren richtig erfassen: Kauf, Verkauf, Transfer
So erfassen Sie Krypto-Gebühren bei Kauf, Verkauf, Swap und Wallet-Transfer korrekt und vermeiden falsche Anschaffungskosten und Gewinne.
July 15, 2026 9:02 AM

Krypto-Steuererklärung in 7 Schritten vorbereiten
Bereite deine Krypto-Steuererklärung in 7 Schritten vor: Daten sichern, Transfers verbinden, Gewinne prüfen und Nachweise vollständig archivieren.

January 14, 2025 3:14 PM

Aiccelerate DAO: Der erste große Krypto Flop 2025
Wie wurde aus einem vielversprechenden Projekt wie Aiccelerate DAO der erste große Krypto Flop 2025? Welche Lehren können Investoren im DeFi Bereich daraus ziehen?
October 2, 2026 8:31 AM
Staking- und Lending-Coins verkaufen: Steuer Österreich
Staking- oder Lending-Erträge später verkaufen? Österreich behandelt Anschaffungskosten unterschiedlich – entscheidend ist die tatsächliche Ertragsart.
January 1, 2026 4:21 PM
Krypto-Steuern 2026 in Deutschland: automatische Meldungen nach DAC8, was jetzt gilt
Seit dem 1. Januar 2026 müssen Krypto-Anbieter in der EU Transaktionen ihrer Kunden für das Finanzamt erfassen. Die erste Meldung für 2026 folgt 2027. Was Anleger jetzt wissen müssen.
August 31, 2026 11:17 PM

Krypto-Lending versteuern: persönlicher Steuersatz statt Abgeltungsteuer und das richtige BFH-Aktenzeichen
Nach dem bisher einzigen Urteil eines Finanzgerichts fallen Erträge aus Krypto-Lending unter § 22 Nr. 3 EStG und damit unter deinen persönlichen Steuersatz. Die Revision läuft beim Bundesfinanzhof unter VIII R 22/25, nicht unter dem Aktenzeichen, das in vielen Fachbeiträgen steht.
July 21, 2026 11:14 AM

Krypto-Börse insolvent: Sind verlorene Coins absetzbar?
Nach einer Krypto-Börseninsolvenz sind Coins oft nicht sofort steuerlich absetzbar. Wann Verluste anerkannt werden können und welche Nachweise nötig sind.

February 13, 2026 10:24 PM
Niederlande verabschieden historisches Gesetz: 36 % Steuer auf unrealisierte Krypto-Gewinne bestätigt
Das niederländische Parlament hat eine bahnbrechende Reform verabschiedet: Ab 2028 werden unrealisierte Gewinne auf Kryptowährungen und Aktien mit 36 % besteuert.
August 17, 2026 10:09 AM

Wrapped Bitcoin Österreich: Ist BTC zu WBTC steuerneutral?
BTC in Wrapped Bitcoin tauschen: Wann der Wechsel zu WBTC in Österreich steuerneutral sein kann und welche steuerlichen Risiken Anleger kennen sollten.

April 9, 2025 7:00 PM

Bitcoin Jahresfrist vor dem Aus? SPD will Steuer-Vorteil für Krypto kippen
Laut Berichten aus Berlin wird die SPD (Sozialdemokratische Partei Deutschlands) voraussichtlich das Finanzministerium in der kommenden Regierung leiten—was bedeutende Änderungen in der Besteuerung von Kryptowährungen mit sich bringen könnte.
August 11, 2026 2:15 PM

Bitcoin von Auslandsbörse nach Österreich: Steuerdaten?
Bitcoin von ausländischer Börse nach Österreich übertragen: Welche Steuerdaten für den KESt-Abzug fehlen können und was Anleger beachten müssen.
August 9, 2026 4:20 PM

Krypto-Haltefrist vor der Abschaffung: Was Petition 201716 und der Kabinettsbeschluss für deine Steuer bedeuten
Petition 201716 im Bundestag fordert den Erhalt der einjährigen Haltefrist für Kryptowerte und hat das Quorum von 30.000 Mitzeichnungen bereits überschritten. Der Beitrag ordnet ein, was der Kabinettsbeschluss vom 6. Juli 2026 vorsieht, was davon verbindlich ist und welche Unterlagen du jetzt zusammenstellen solltest.


Vielleicht auch interessant