
Bitcoin e impuestos en Alemania: plazo de tenencia, plan de ahorro, ETP y minería
Las ganancias en bitcoin quedan exentas tras doce meses. Qué significa eso para un plan de ahorro con doce plazos, por qué los ETP tributan de otra forma y qué rige en la minería, la donación y las pérdidas.




¿Sobre qué temas deberíamos profundizar?
Selecciona lo que de verdad te interesa. Tus elecciones se incorporan directamente en nuestra planificación editorial.
Noticias cripto que de verdad valen tu tiempo.
Cada semana. 60 segundos de lectura. Cuidadosamente seleccionadas por nuestros editores: sin hype, sin mails promocionales, sin spam.
En Alemania las ganancias por la venta de bitcoin están exentas de impuestos cuando entre la compra y la venta pasan más de doce meses. Si vendes antes, tributas la ganancia a tu tipo personal del impuesto sobre la renta, de hasta el 45 %, más el recargo de solidaridad. Un límite exento de 1.000 euros al año queda libre de impuestos.
Hasta aquí la regla. En la práctica, la mayoría no tropieza con ella, sino con los casos que no cubre: un plan de ahorro con doce plazos distintos, un ETP de bitcoin que tributa según otras reglas, o el traspaso del exchange al monedero propio. Este artículo recorre los casos específicos del bitcoin. Los fundamentos generales para todas las criptomonedas están en nuestra guía sobre el impuesto cripto en Alemania.
La regla básica del bitcoin en dos frases
A efectos fiscales, el bitcoin no es un valor, sino un «otro bien económico». Su venta desde el patrimonio privado es una operación de venta privada conforme al artículo 23 de la Ley del impuesto sobre la renta, y allí es la duración de la tenencia la que decide el impuesto. El Tribunal Fiscal Federal lo confirmó con su sentencia de 14 de febrero de 2023 (referencia IX R 3/22).
De ahí se deriva la diferencia con la acción: quien vende acciones paga siempre un 25 % de retención a tanto alzado, con independencia del tiempo que las haya mantenido. Quien vende bitcoin a los trece meses no paga nada, y eso vale también con una ganancia de 500.000 euros.
Plan de ahorro en bitcoin: doce compras, doce plazos
El error más frecuente afecta al plan de ahorro. El plazo de doce meses no vale para tu cartera ni para el año natural, sino para cada adquisición individual.
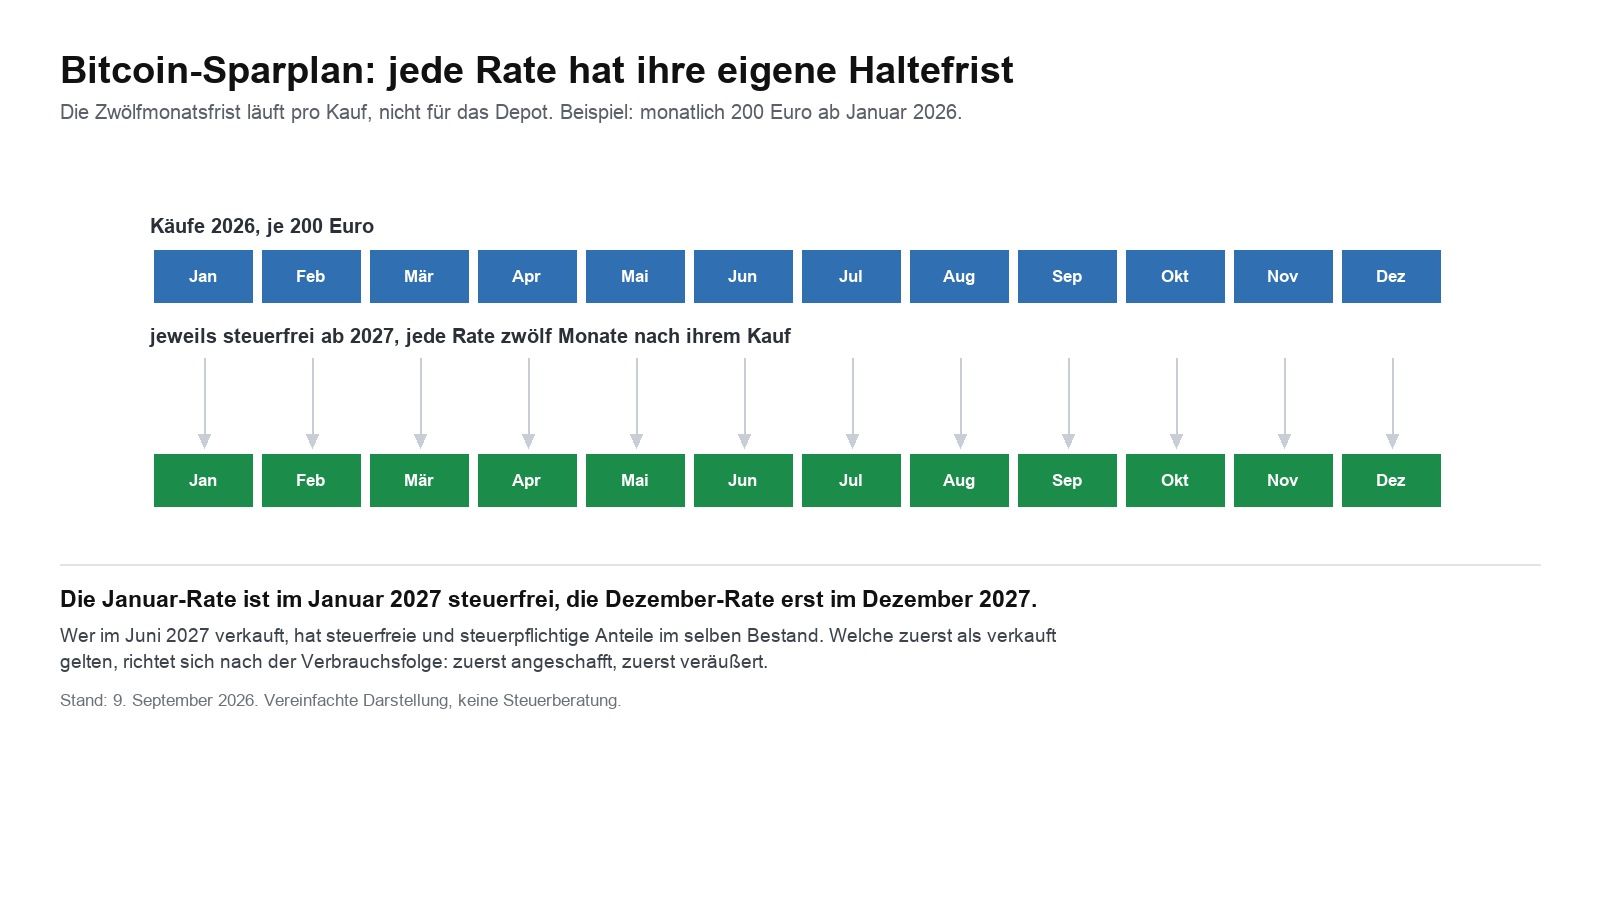
Quien invierte 200 euros al mes desde enero de 2026 tiene a final de año doce posiciones con doce fechas de referencia distintas. La cuota de enero queda exenta en enero de 2027; la de diciembre, solo en diciembre de 2027.
Si en junio de 2027 vendes una parte de tu posición, dentro de ella conviven partes exentas y partes gravadas. Cuáles se consideran vendidas lo regula el orden de consumo: según la circular del Ministerio Federal de Finanzas de 6 de marzo de 2025 rige primero la consideración individual y, cuando no es posible, las monedas adquiridas primero se consideran enajenadas primero. Ese orden trabaja a tu favor, porque consume antes las posiciones más antiguas y por tanto exentas.
En la práctica esto significa: lleva para cada cuota la fecha, el importe y el precio. La mayoría de los brókeres facilita ese listado, pero no todos en una forma que la administración acepte. Cómo automatizarlo lo muestra nuestra comparativa de planes de ahorro en bitcoin.
Qué cuenta como venta en el bitcoin
A efectos fiscales, la venta contra euros no es la única enajenación. Estas tres operaciones también generan el impuesto cuando la posición tiene menos de doce meses:
- El cambio por otra criptomoneda. Quien cambia bitcoin por ether realiza la ganancia del bitcoin aunque no circule ni un euro. Para el ether comienza al mismo tiempo un plazo nuevo.
- El pago con bitcoin. La compra es fiscalmente una enajenación al cambio del día.
- El cambio por una stablecoin. USDT y USDC también son criptoactivos, así que el cambio es una operación de enajenación.
No tributa, en cambio, el traspaso entre tus propias direcciones. Quien envía bitcoin del exchange a un monedero físico no enajena nada, no interrumpe ningún plazo y no genera impuestos. Eso sí, debes llevarte contigo los datos de adquisición; de lo contrario nadie podrá acreditar después cuándo se compraron las monedas.

ETP, ETN y ETC de bitcoin: el segundo mundo fiscal
Quien no compra bitcoin directamente, sino a través de un producto cotizado, puede acabar en otro sitio a efectos fiscales. Afecta a productos como los ETP con respaldo físico de CoinShares, Invesco o 21Shares, que muchos inversores compran desde su cuenta de valores habitual.
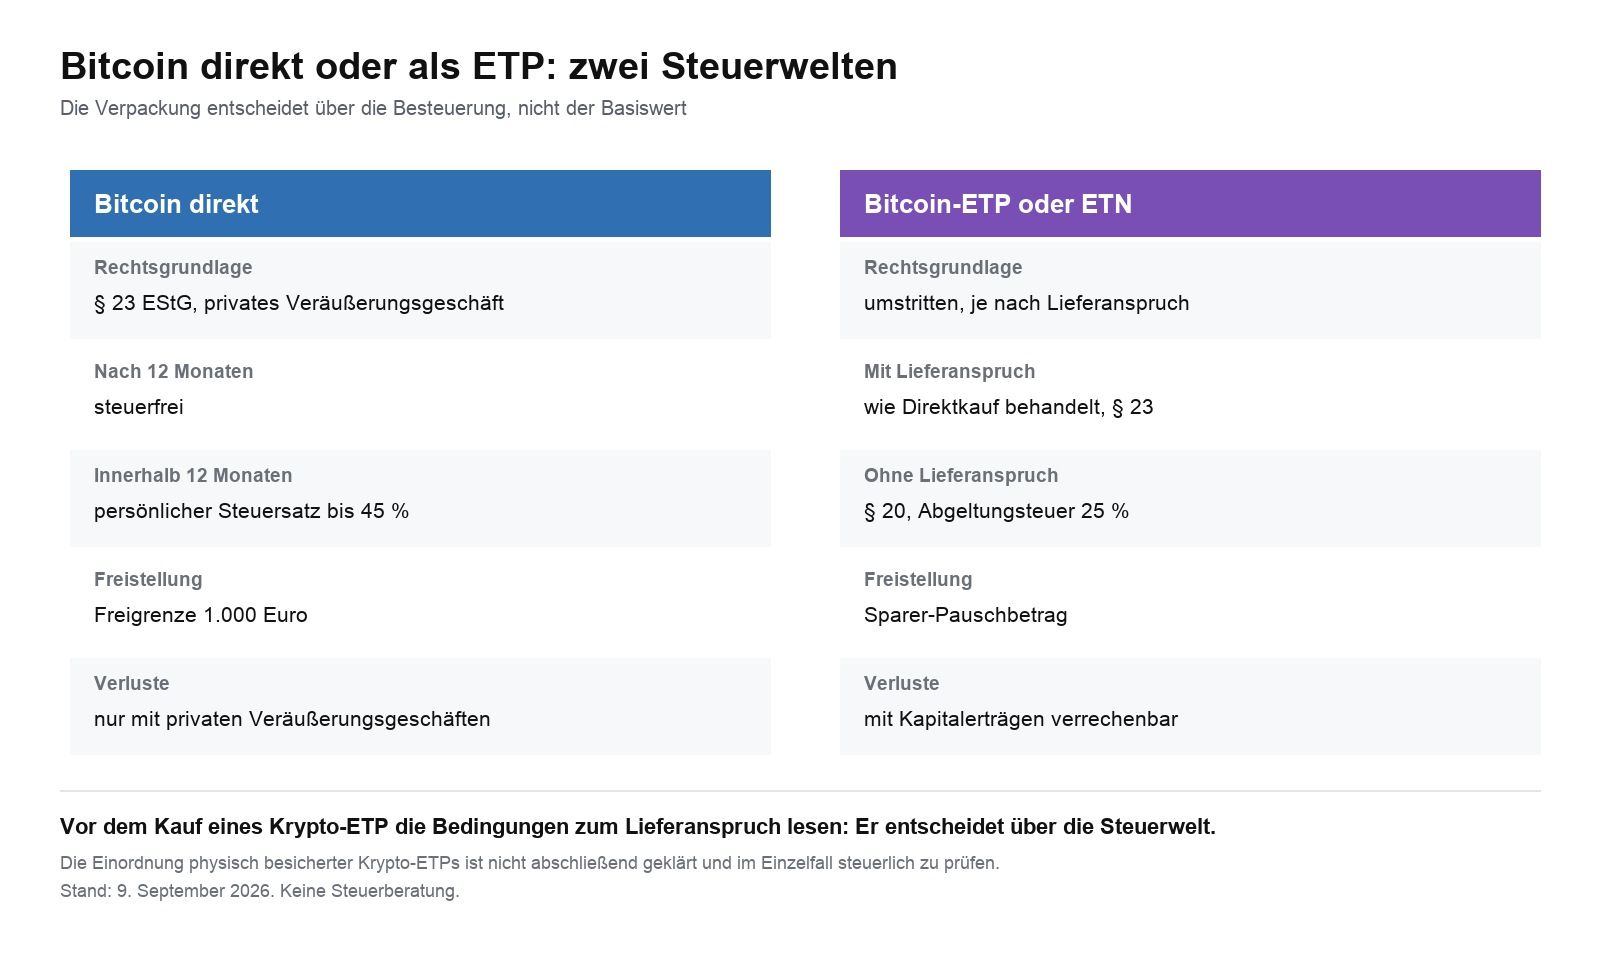
El punto decisivo es el derecho de entrega. Si el producto te concede el derecho a exigir la entrega de los bitcoin depositados, hay buenos argumentos para tratarlo como la propiedad directa: artículo 23 de la EStG con el plazo de doce meses. Esta línea se apoya en la jurisprudencia sobre Xetra-Gold, donde el Tribunal Fiscal Federal resolvió en el mismo sentido.
Si falta el derecho de entrega, se acerca la figura de un derecho de crédito. Entonces se aplica el artículo 20 de la EStG con un 25 % de retención a tanto alzado, con independencia de la tenencia, pero con compensación de pérdidas dentro del compartimento de los rendimientos del capital.
Esta calificación no está resuelta de forma definitiva. No hay una resolución del alto tribunal sobre los ETP cripto, y los bancos depositarios no tratan los productos de manera uniforme. Algunos retienen el impuesto a tanto alzado aunque el inversor reclame para sí el plazo de doce meses. Quien necesite certeza aquí no podrá evitar un asesoramiento para su caso concreto. Antes de comprar conviene mirar las condiciones del producto: el derecho de entrega figura allí expresamente, o no figura.
Minería de bitcoin y la cuestión de la actividad empresarial
En la minería lo decisivo es la escala. Quien mina ocasionalmente obtiene rendimientos de otras prestaciones conforme al artículo 22, número 3, de la EStG, con un límite exento de 256 euros al año. Quien mina de forma continuada y con ánimo de lucro ejerce una actividad empresarial, y entonces se suman el impuesto de actividades económicas, las obligaciones contables y la delimitación del patrimonio empresarial.
En las recompensas por bloque obtenidas con hardware propio, la administración tributaria presume con regularidad una actividad empresarial. El valor de las monedas minadas en el momento del cobro es el ingreso de explotación y, al mismo tiempo, el coste de adquisición para una venta posterior.
Importante para los mineros con las monedas en el patrimonio empresarial: allí no existe el plazo de doce meses. La exención transcurrido un año solo rige en el patrimonio privado.
Donar y heredar bitcoin
Una donación no es una enajenación, así que no genera impuesto sobre la renta. En su lugar entra el impuesto sobre donaciones con sus reducciones: 500.000 euros entre cónyuges, 400.000 euros por hijo y 20.000 euros entre personas no emparentadas, en cada caso cada diez años.
El donatario se coloca en el lugar del donante: asume su fecha de adquisición y su coste de adquisición. Si el donante compró las monedas hace más de doce meses, el donatario puede venderlas de inmediato libres de impuestos. En la herencia rige el mismo principio.
Para que eso funcione, el origen debe estar documentado. Sin acreditación de la fecha y el coste de adquisición, la administración presumirá en caso de duda la variante que te resulte menos favorable.
Pérdidas con bitcoin
Las pérdidas por ventas de bitcoin dentro del plazo de un año solo se compensan con ganancias de otras operaciones de venta privadas del mismo año. Queda excluida la compensación con el salario o con ganancias en acciones. Lo que sobra retrocede un año o avanza sin límite hacia el futuro.
Un punto se pasa por alto a menudo: las pérdidas hay que declararlas; de lo contrario no existen a efectos fiscales. La administración solo las determina si figuran en el anexo SO. Quien no declara un año con pérdidas regala la compensación con ganancias futuras.
Una pérdida total, por ejemplo por un exchange insolvente o una clave perdida, es más difícil de tratar fiscalmente. No es una enajenación, y la administración solo la reconoce bajo condiciones estrictas.

Bitcoin a través de brókeres y neobrókeres
Quien compra bitcoin en un neobróker debería comprobar qué adquiere realmente. Algunos proveedores entregan monedas reales a un monedero; otros replican el precio mediante un derivado o un ETP. Para el impuesto, ahí está la diferencia entre el artículo 23 y el artículo 20.
Un segundo punto afecta a la posibilidad de retirada. Si puedes sacar tus bitcoin a una dirección propia, los mejores argumentos apuntan a una propiedad real. Si no es posible, la calificación se vuelve más delicada. Qué significa esto para un proveedor concreto lo calculamos con el ejemplo de Trade Republic.
Qué debe cambiar en 2027
El 8 de septiembre de 2026 el Ministerio Federal de Finanzas remitió un anteproyecto a la consulta entre departamentos. Trataría en el futuro el bitcoin como rendimiento del capital: un 25 % de retención a tanto alzado más el recargo de solidaridad, con independencia de la duración de la tenencia.
Para los inversores en bitcoin hay dos puntos decisivos. Primero, la fecha de corte debe situarse en el futuro: solo quedarían cubiertas las monedas adquiridas después del 31 de diciembre de 2026. Lo que compres hasta entonces seguiría bajo las reglas actuales según el estado del anteproyecto. Segundo, nada está aprobado. Por delante del anteproyecto quedan la audiencia de las asociaciones, el Consejo de Ministros, tres lecturas en el Bundestag y el Bundesrat.
Los detalles sobre la fecha de corte están en nuestro artículo sobre la protección de lo adquirido y la fecha límite, y los dos modelos en debate en nuestra comparación de los modelos fiscales.
Preguntas frecuentes sobre el impuesto del bitcoin
¿Cuánto impuesto pago por las ganancias en bitcoin?
Pasados más de doce meses de tenencia, nada. Dentro del plazo se aplica tu tipo personal del impuesto sobre la renta, del 14 al 45 %, más el recargo de solidaridad.
¿Cuándo están exentas las ganancias en bitcoin?
Cuando entre la adquisición y la venta pasa más de un año, o cuando tu ganancia total por operaciones de venta privadas en el año se queda por debajo de 1.000 euros.
¿Tengo que declarar el bitcoin?
Las ventas gravadas van en el anexo SO. Las ventas posteriores al vencimiento del plazo de un año no hay que declararlas; las pérdidas sí deberías declararlas.
¿Vale el plazo de tenencia también para un plan de ahorro?
Sí, pero para cada cuota por separado. Cada ejecución mensual es una adquisición propia con su propia fecha de referencia.
¿Cómo tributan los ETP de bitcoin?
Depende de su estructura. Con derecho de entrega hay muchos argumentos para tratarlos como propiedad directa con el plazo de doce meses; sin él, para la retención a tanto alzado. La cuestión no está resuelta de forma definitiva.
¿Tributa la transferencia al monedero físico?
No. Un traspaso entre direcciones propias no es una enajenación y no interrumpe el plazo de tenencia.
¿Qué pasa si dono bitcoin?
La donación no genera impuesto sobre la renta, aunque sí puede generar impuesto sobre donaciones. El donatario asume la fecha y el coste de adquisición.
Fuentes
- Tribunal Fiscal Federal, sentencia de 14 de febrero de 2023, referencia IX R 3/22
- Circular del Ministerio Federal de Finanzas de 6 de marzo de 2025, cuestiones concretas sobre el tratamiento de determinados criptoactivos en el impuesto sobre la renta, referencia IV C 1 - S 2256/00042/064/043
- Artículo 23 y artículo 22, número 3, de la Ley del impuesto sobre la renta, y artículo 20 de la EStG para los rendimientos del capital
- Ley del impuesto sobre sucesiones y donaciones, artículo 16 sobre las reducciones
- Bundestag alemán, presentación de los presupuestos federales de 2027: bundestag.de
- Datos sobre el anteproyecto según la información publicada el 8 de septiembre de 2026. El texto íntegro no se ha publicado oficialmente hasta ahora.
Sobre los productos cotizados hay una guía propia con los detalles de su estructura: el impuesto de los ETP de bitcoin.
(9 de septiembre de 2026. Este artículo no constituye asesoramiento fiscal ni asesoramiento de inversión. No sustituye al asesoramiento para tu caso concreto, y la situación legal puede cambiar.)
Nota de transparencia: Este artículo se elaboró con ayuda de inteligencia artificial y fue revisado por nuestra redacción antes de su publicación. Todas las cifras y afirmaciones se contrastaron con las fuentes primarias enlazadas en el texto.
Artículos relacionados
- Plan de ahorro en Bitcoin y fiscalidad: cómo encajan el plazo de tenencia, el FIFO y el límite de exención
- Impuesto cripto en Alemania: qué rige en 2026 y qué debe cambiar en 2027
- Invertir en bitcoin con plan de ahorro o de una sola vez: qué cambia la fecha fiscal del 31 de diciembre
- Comprar más bitcoin a 77.000 dólares: plan de ahorro o compra única
- Bitcoin vuelve a superar los 80.000 dólares: ¿comprar más, mantener o asegurar ganancias?
¿Sobre qué temas deberíamos profundizar?
Selecciona lo que de verdad te interesa. Tus elecciones se incorporan directamente en nuestra planificación editorial.
Noticias cripto que de verdad valen tu tiempo.
Cada semana. 60 segundos de lectura. Cuidadosamente seleccionadas por nuestros editores: sin hype, sin mails promocionales, sin spam.
Más sobre este tema
Ver todos
September 19, 2026 5:31 PM

Minería cripto e impuestos: cuándo Hacienda considera tu minado una actividad económica
Quien mina criptoactivos obtiene ingresos gravables desde la primera recompensa; según el Ministerio Federal de Hacienda, minar nunca es gestión de patrimonio privado. Esta guía recorre los números marginales de la circular para mostrar cuándo tu minería pasa a ser actividad económica y qué puedes deducir.
October 2, 2026 5:39 AM

Donar bitcoin: ¿cuándo cuenta el valor de mercado y cuándo solo el precio de compra?
Una donación de bitcoin a una organización de utilidad pública es deducible como donación en especie, y la donación en sí no genera ninguna ganancia imponible. La cuantía de la deducción depende solo de si una venta habría sido imponible el día de la liberalidad.
September 24, 2026 11:23 PM

Bitcoin para la jubilación: qué rige desde 2027 y qué decides ahora
Bitcoin no está admitido en ningún producto de jubilación subvencionado, tampoco en la nueva cuenta de ahorro para la jubilación desde 2027. Quien aun así quiera usar criptoactivos para su pensión va por el patrimonio privado, y ahí una fecha límite a finales de 2026 está moviendo las reglas fiscales.
September 22, 2026 11:17 AM

Circle presta contra bitcoin con cirBTC: por qué el envoltorio puede costarte el plazo de tenencia en Alemania
Circle lanzó el 21 de septiembre de 2026 préstamos garantizados con bitcoin depositado. En Alemania, el rodeo por el token cirBTC es con alta probabilidad una permuta, y una permuta reinicia tu plazo de tenencia de un año.
September 18, 2026 11:19 AM

Bitcoin e impuesto de salida: qué pasa cuando te mudas al extranjero
Quien emigra con bitcoin cuenta con un impuesto de salida sobre sus plusvalías latentes y no encuentra nada de eso en la ley. Dónde están los riesgos reales se decide en cuatro puntos: domicilio, plazo de tenencia, forma jurídica de la inversión y la comunicación automática a partir de 2026.
September 16, 2026 8:18 PM

Bitcoin como garantía de un préstamo: cuándo hay que tributar en Alemania
Aportar bitcoin como garantía de un préstamo no es una venta en Alemania, porque el artículo 39 del código tributario te sigue atribuyendo los coins a efectos fiscales. El impuesto solo nace con la ejecución, y entonces decide únicamente cuánto tiempo habías mantenido los coins antes.
September 8, 2026 2:20 AM

Plazo de tenencia cripto: qué ocurre tras el cierre de firmas de la petición 201716 el 15 de septiembre
Retrospectiva a 27 de septiembre de 2026: el plazo de firma de la petición 201716 del Bundestag, que reclama mantener el plazo de tenencia de un año para los criptoactivos, expiró el 15 de septiembre de 2026. El texto explica qué terminó ese día, cómo sigue la comisión de peticiones y por qué ningún inversor tiene que vender por ello.
September 14, 2026 5:23 AM
Decisión de tipos de la Fed del 16 de septiembre: qué significa para tu plan de ahorro en Bitcoin
Retrospectiva a 27 de septiembre de 2026: este artículo se publicó antes de la decisión de tipos de la Reserva Federal del 16 de septiembre de 2026, cuando los mercados de futuros contaban mayoritariamente con una subida. Describe qué significa una subida para tu cuota mensual, para un préstamo cripto en marcha y para tus plazos de tenencia.
October 3, 2026 2:52 PM
Dogecoin, predicción: 0,10 dólares como techo y qué vigilar con un 2,5 % de comisión del ETP
Dogecoin cotiza el 3 de octubre a 0,0927 dólares y queda así sobre su media de 200 días. Más importante que la cota de 0,10 dólares es para los inversores alemanes la cuestión de la vía: un 2,50 % de comisión en el ETP de Xetra frente al plazo de tenencia de un año en la compra directa.
September 26, 2026 2:23 AM

El plazo de tenencia cripto se tambalea: qué revisar antes del 31 de diciembre
Un diputado de la CDU en el Bundestag lo deja claro: el acuerdo de coalición no garantiza la continuidad del plazo de tenencia de un año para los criptoactivos. Qué significa eso para tus compras antes de la fecha límite prevista del 31 de diciembre de 2026.
September 19, 2026 11:36 AM
El efecto del coste promedio en bitcoin: qué aportan realmente doce cuotas
Doce cuotas mensuales de 100 euros dieron un precio medio de 66.472 euros y quedaron 33,6 puntos porcentuales por delante de la compra única el mismo día de inicio. El cálculo muestra también cuándo el plan de ahorro es la peor vía.
September 17, 2026 8:17 PM

Regalar Bitcoin a los hijos: exención, plazo de tenencia y la comunicación a Hacienda
Quien transmite Bitcoin a su hijo le regala también su plazo de tenencia y su precio de entrada. Esta guía muestra qué rige realmente en Alemania en cuanto a exención, plazo de comunicación, representación y custodia.
September 9, 2026 2:19 AM

Impuesto cripto en Alemania: 160 millones de euros para un presupuesto de 555.400 millones
El anteproyecto del Ministerio Federal de Finanzas alemán cifra por primera vez el impuesto cripto: 160 millones de euros a partir de 2028. Qué significa esa cifra en el presupuesto federal de 2027, cómo 11.400 millones se convirtieron en 160 millones y qué pueden deducir de ello los inversores.

September 22, 2026 5:16 PM

Casi mil millones de dólares en ETF de Bitcoin: qué comprobar en ETN, cartera y plazo de tenencia
Los ETF de Bitcoin al contado estadounidenses captaron 999 millones de dólares netos el 21 de septiembre, el tercer día consecutivo de entradas. Los inversores alemanes no acceden a esos fondos: qué significan para ti los ETN, el plazo de tenencia y la vía de compra.
September 22, 2026 2:38 PM

Vender Bitcoin y cobrar en euros: así funciona en Alemania
Entre la orden de venta y los euros en la cuenta corriente están el exchange, tu banco y Hacienda. Quien conoce el orden de los pasos ahorra comisiones, tiempo de espera y, en el mejor de los casos, todo el impuesto sobre la ganancia.
August 11, 2026 6:15 AM

Bitcoin comprado antes de marzo de 2021: ¿la venta está exenta de impuestos en Austria?
¿Compraste bitcoin antes de marzo de 2021? Por qué esos saldos antiguos aún pueden venderse sin impuestos en Austria en 2026 y qué excepciones se aplican.
September 25, 2026 5:25 AM

Criptomonedas como aportación propia para la hipoteca: qué exigen los bancos alemanes
Desde abril de 2023 una casa en Alemania ya no puede pagarse con bitcoins: el artículo 16a de la ley contra el blanqueo lo prohíbe expresamente. Tu saldo en criptomonedas sirve aun así como aportación propia si pasas por el euro y acreditas el origen sin lagunas.

September 24, 2026 5:17 PM

Bitcoin Cash cede un 5,5 % tras una semana del 50 %: revisa vía de compra, apalancamiento y plazo de tenencia
Bitcoin Cash cae a 335,19 dólares el 24 de septiembre de 2026, después de sumar casi un 50 % en siete días. El rally lo desencadenó el anuncio de CME del 22 de septiembre; qué se deriva de ello para la vía de compra, el apalancamiento, el plazo de tenencia y la custodia está aquí.
September 9, 2026 5:18 PM

Bitcoin un 29 % por debajo del año pasado: qué pérdidas cripto puedes aprovechar antes de que venza el plazo de un año
Nueve de cada diez grandes criptoactivos cotizan hoy por debajo de su nivel de hace exactamente doce meses, Bitcoin por sí solo un 29,2 %. Medimos nosotros mismos las series de precios y mostramos por qué la fecha de compra decide en solitario el valor fiscal de tu pérdida.
October 2, 2026 2:37 PM

Fiscalidad cripto ante el consejo de ministros el 14 de octubre: «Las alegaciones solo son posibles hasta el 6 de octubre»
El Ministerio Federal de Finanzas de Alemania envió el anteproyecto de ley sobre la tributación de criptoactivos a las asociaciones el 30 de septiembre de 2026 y el consejo de ministros debe decidir el 14 de octubre. Para tu saldo cuenta sobre todo una fecha: el 31 de diciembre de 2026.
September 23, 2026 11:29 AM

Fiscalidad de los airdrops: cuándo tributan los tokens gratuitos en Alemania
Si tienes que tributar por un airdrop lo decide una sola pregunta: ¿hiciste algo a cambio de esos tokens? Esta guía recorre ambos casos, la valoración al precio de mercado y los justificantes que la administración tributaria exige desde el periodo impositivo 2025.
August 12, 2026 7:33 PM

Fiscalidad de las acciones tokenizadas en Alemania: cuándo se aplica el plazo de tenencia de un año y cuándo entra el impuesto del 25 %
Cuando compras una acción tokenizada, sueles aplicar la regla de las criptomonedas: un año de tenencia y queda exenta. En estos productos esa suposición casi nunca se sostiene, y este artículo muestra, a partir del texto legal, qué rasgo decide el régimen fiscal y cómo localizarlo en la documentación del emisor.
August 16, 2026 10:17 PM

Cambiar bitcoin por stablecoins: ¿hay impuestos en Austria?
Quien cambia bitcoin por USDT u otro stablecoin no suele pagar todavía impuestos en Austria. Cuándo el cambio sí pasa a estar sujeto a tributación.
September 22, 2026 8:27 AM

Regalar bitcoins al cónyuge: mínimo exento, plazo de tenencia y la comunicación a Hacienda
Gracias al mínimo exento de 500.000 euros, una donación al cónyuge queda casi siempre libre del impuesto sobre donaciones, y tampoco es una enajenación. Lo decisivo es lo que viaja con las monedas: tu fecha de compra, tu precio de compra y con ellos el estado del plazo de tenencia de un año.
September 17, 2026 11:27 PM

Vender bitcoin con pérdidas y recomprarlo al instante: qué le hace eso a tu plazo de tenencia
Alemania no conoce la regla del wash sale: la pérdida sigue siendo deducible aunque recompres de inmediato. La recompra, eso sí, reinicia el plazo anual para cada unidad nueva.
September 10, 2026 2:17 AM

Impuestos del staking en Alemania: percepción, límite de 256 euros y plazo de tenencia
El staking tributa dos veces: una al percibir la recompensa y otra al venderla más tarde. Este artículo explica los dos momentos, el límite de 256 euros, el plazo propio de doce meses y qué se aplica al liquid staking, al restaking y a los ETP de staking.
September 7, 2026 8:26 AM

El plazo de tenencia cripto se mantiene: la reforma del impuesto sobre la renta 2027 deja intacto el artículo 23
El Consejo de Ministros alemán aprobó el 2 de septiembre de 2026 el proyecto de una ley de reforma del impuesto sobre la renta 2027, y los criptoactivos no aparecen en él. El plazo de tenencia de un año del artículo 23 sigue aplicándose sin cambios.
También te podría interesar