
Krypto in der Steuererklärung: Wo du Gewinne, Verluste und Staking einträgst
Krypto gehört in die Anlage SO, aber in zwei verschiedene Abschnitte. Wann du überhaupt angeben musst, wo Gewinne, Verluste und Staking-Erträge hingehören und warum Zeilennummern aus älteren Anleitungen in die Irre führen.




Welche Themen sollen wir vertiefen?
Wähle aus, was dich aktuell beschäftigt. Deine Auswahl fließt direkt in unsere Themenplanung ein.
Crypto-News, die wirklich Mehrwert bringen.
Wöchentlich. 60 Sekunden Lesezeit. Sorgfältig kuratiert von unserer Redaktion: kein Hype, keine Werbe-Mails, kein Spam.
Krypto gehört in die Steuererklärung, sobald du innerhalb von zwölf Monaten verkauft, getauscht oder damit bezahlt hast und dein Gewinn über 1.000 Euro liegt. Auch Staking- und Lending-Erträge musst du angeben. Wer länger als ein Jahr gehalten und dann verkauft hat, trägt nichts ein. Verluste solltest du in jedem Fall erklären, sonst gehen sie verloren.
Der Rest dieses Artikels beantwortet die Frage, an der die meisten hängen bleiben: an welcher Stelle genau welcher Vorgang hingehört.
Wann du Krypto angeben musst und wann nicht
Die Pflicht hängt am Vorgang, nicht am Depot. Diese vier Fälle lösen eine Erklärungspflicht aus:
- Verkauf innerhalb von zwölf Monaten mit einem Gesamtgewinn über 1.000 Euro aus allen privaten Veräußerungsgeschäften des Jahres.
- Tausch einer Kryptowährung in eine andere innerhalb der Frist, auch wenn kein Euro geflossen ist.
- Staking-, Lending- oder Mining-Erträge über der Freigrenze von 256 Euro im Jahr.
- Verluste, wenn du sie mit künftigen Gewinnen verrechnen willst.
Keine Angabe brauchst du für den Kauf, für das bloße Halten, für Überträge zwischen deinen eigenen Wallets und für Verkäufe nach mehr als zwölf Monaten Haltedauer. Diese Vorgänge sind steuerlich nicht relevant, und das Finanzamt erwartet dazu keine Zeile.
Die Grundlagen dazu, welcher Vorgang überhaupt steuerpflichtig ist, stehen ausführlich in unserem Ratgeber zur Krypto-Steuer in Deutschland.
Welcher Vorgang in welche Anlage gehört
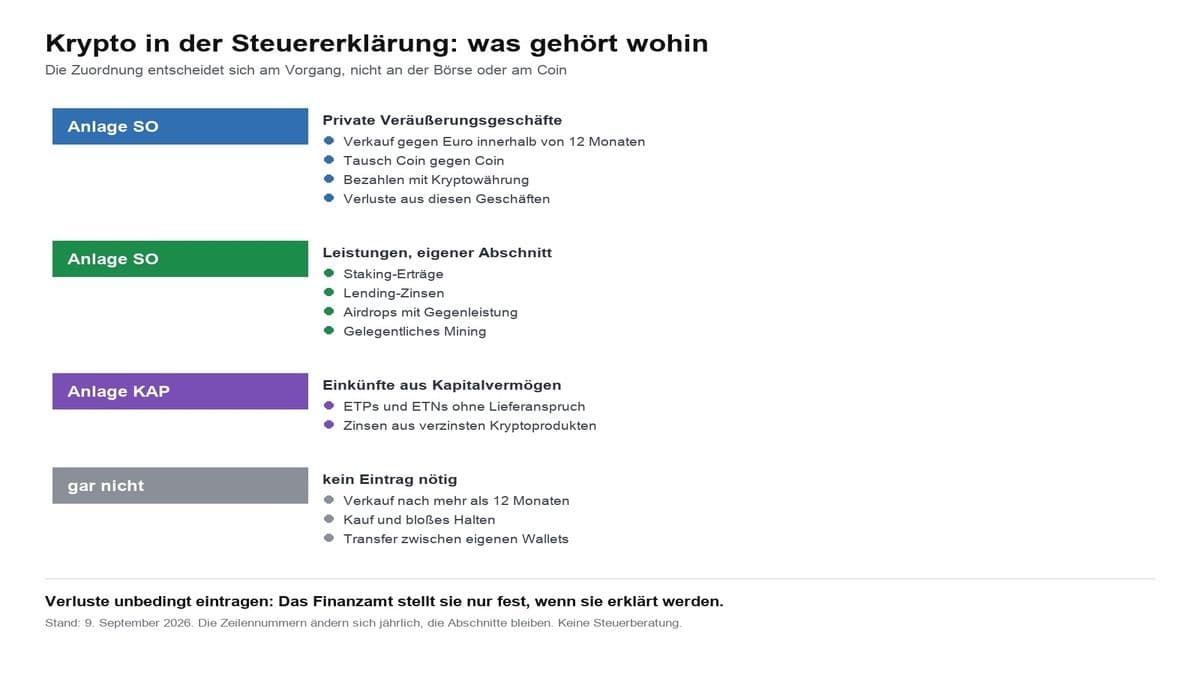
Die Anlage SO ist der Hauptort. Sie heißt „Sonstige Einkünfte" und enthält zwei getrennte Abschnitte, die bei Krypto beide vorkommen können.
Im Abschnitt private Veräußerungsgeschäfte stehen Verkäufe, Tauschvorgänge und Zahlungen mit Kryptowährung, sofern die Position jünger als zwölf Monate war. Dort trägst du je Vorgang das Anschaffungsdatum, das Veräußerungsdatum, den Veräußerungspreis und die Anschaffungskosten ein. Verluste kommen in denselben Abschnitt, mit negativem Vorzeichen.
Im Abschnitt Leistungen stehen Staking-Erträge, Lending-Zinsen, Airdrops mit Gegenleistung und gelegentliches Mining. Maßgeblich ist der Marktwert im Zeitpunkt des Zuflusses.
Die Anlage KAP betrifft dich nur bei bestimmten Produkten. Wer Bitcoin über ein ETP oder ETN ohne Lieferanspruch hält, erzielt möglicherweise Kapitalerträge, die dort hingehören. Die Einordnung hängt von der Ausgestaltung des Produkts ab und ist nicht abschließend geklärt. Mehr dazu in unserem Beitrag zu Bitcoin und Steuern.
Zu den Zeilennummern eine Warnung: Sie ändern sich von Jahr zu Jahr. Wer eine Anleitung mit festen Zeilennummern aus einem älteren Jahr befolgt, trägt im falschen Feld ein. Verlässlich sind die Abschnittsüberschriften, und in ELSTER führt dich die Eingabemaske ohnehin durch die Felder.
| Vorgang | Anlage | Abschnitt | Was einzutragen ist |
|---|---|---|---|
| Verkauf gegen Euro innerhalb von zwölf Monaten | Anlage SO | private Veräußerungsgeschäfte | Anschaffungsdatum, Veräußerungsdatum, Veräußerungspreis, Anschaffungskosten |
| Tausch einer Kryptowährung in eine andere | Anlage SO | private Veräußerungsgeschäfte | wie beim Verkauf, bewertet zum Marktwert im Tauschzeitpunkt |
| Bezahlen mit Kryptowährung | Anlage SO | private Veräußerungsgeschäfte | wie beim Verkauf |
| Verlust aus einem dieser Vorgänge | Anlage SO | private Veräußerungsgeschäfte | derselbe Abschnitt, mit negativem Vorzeichen |
| Staking- und Lending-Erträge | Anlage SO | Leistungen | Marktwert im Zuflusszeitpunkt |
| Airdrop mit Gegenleistung | Anlage SO | Leistungen | Marktwert im Zuflusszeitpunkt |
| Gelegentliches Mining | Anlage SO | Leistungen | Marktwert der Blockbelohnung im Zuflusszeitpunkt |
| Nachhaltiges Mining | Anlage G | gewerbliche Einkünfte | Gewinnermittlung, dazu Gewerbesteuer und Buchführungspflicht |
| Bitcoin-ETP oder ETN ohne Lieferanspruch | Anlage KAP | Kapitalerträge | abhängig von der Ausgestaltung des Produkts, nicht abschließend geklärt |
| Verkauf nach mehr als zwölf Monaten | keine | — | steuerfrei, keine Eintragung nötig, Nachweise aber aufbewahren |
In vier Schritten durch die Erklärung
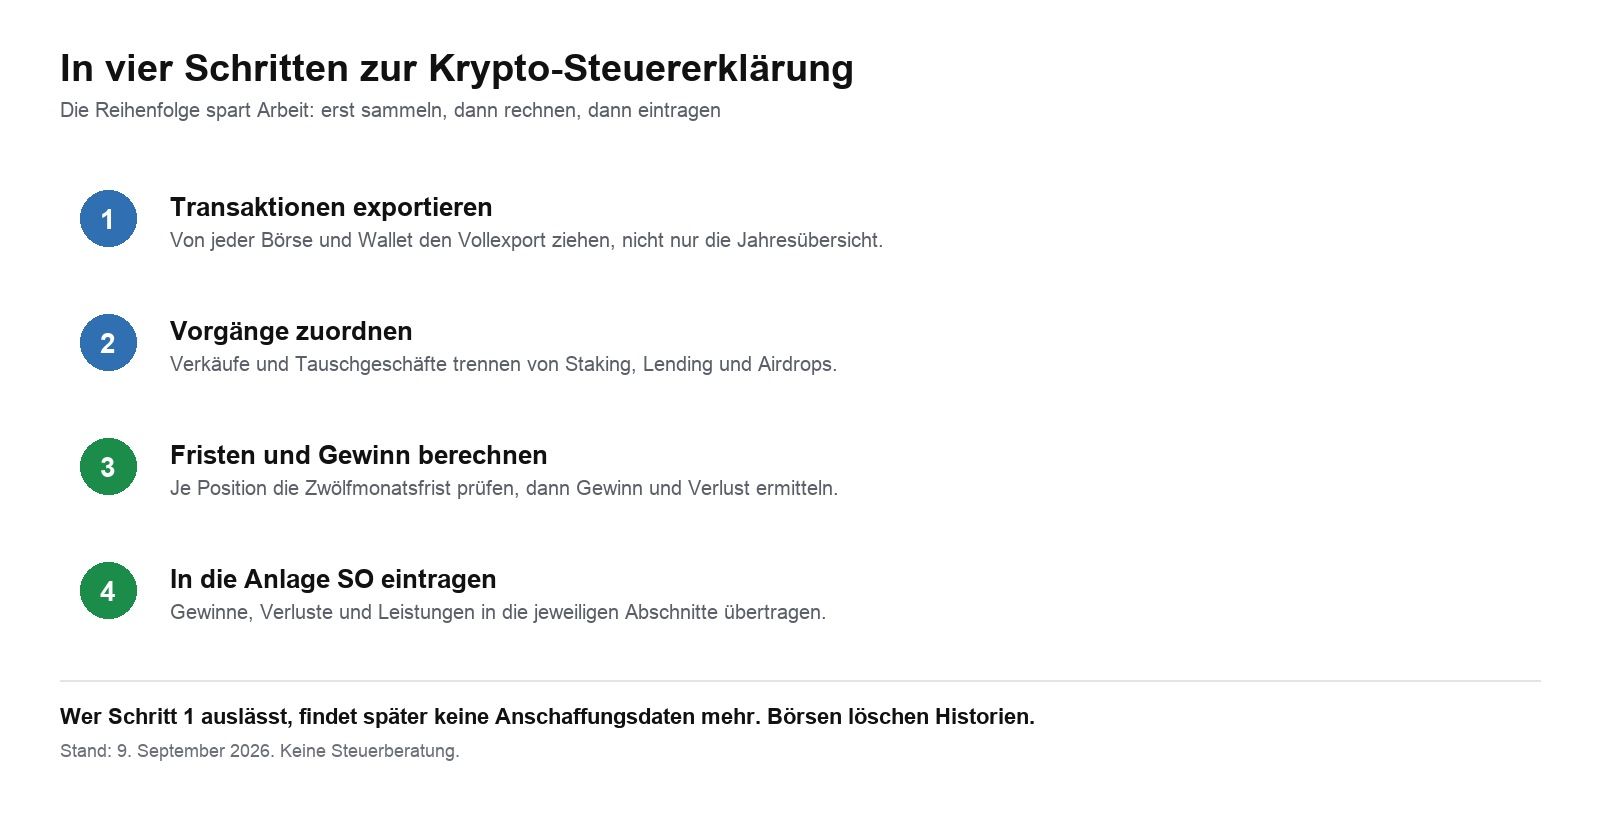
Schritt 1: Transaktionen exportieren. Zieh von jeder Börse und jeder Wallet den vollständigen Export, nicht nur die Jahresübersicht. Du brauchst jede einzelne Transaktion mit Datum, Uhrzeit, Menge und Kurs. Börsen löschen Historien nach einiger Zeit oder stellen den Betrieb ein, deshalb ist dieser Schritt der wichtigste.
Schritt 2: Vorgänge zuordnen. Trenne Verkäufe und Tauschgeschäfte von Staking, Lending und Airdrops. Beide Gruppen landen in der Anlage SO, aber in verschiedenen Abschnitten und mit unterschiedlicher Berechnung.
Schritt 3: Fristen und Gewinne berechnen. Prüfe für jede verkaufte Position, ob zwischen Anschaffung und Verkauf mehr als zwölf Monate lagen. Bei mehreren Käufen derselben Währung gilt die Verbrauchsfolge nach dem BMF-Schreiben vom 6. März 2025: zuerst die Einzelbetrachtung, und wenn die nicht möglich ist, gelten die zuerst angeschafften Coins als zuerst veräußert.
Schritt 4: Eintragen. Übertrage die Summen in die Anlage SO. Eine Einzelaufstellung musst du nicht mitschicken, aber du musst sie auf Nachfrage vorlegen können. Viele Finanzämter fordern sie bei größeren Beträgen an.
Verluste: der Teil, den die meisten vergessen
Verluste aus Kryptoverkäufen innerhalb der Jahresfrist mindern deine Steuer, aber nur, wenn du sie erklärst. Das Finanzamt stellt einen Verlustvortrag nur fest, wenn er in der Erklärung steht. Wer ein Verlustjahr auslässt, weil ohnehin keine Steuer anfällt, verschenkt die Verrechnung mit künftigen Gewinnen.
Verrechenbar sind diese Verluste nur mit Gewinnen aus anderen privaten Veräußerungsgeschäften desselben Jahres. Eine Verrechnung mit Arbeitslohn oder Aktiengewinnen ist ausgeschlossen. Was übrig bleibt, geht ein Jahr zurück oder unbegrenzt in die Zukunft.
Eingetragen werden Verluste an derselben Stelle wie Gewinne, im Abschnitt private Veräußerungsgeschäfte der Anlage SO.
Was passiert, wenn du nichts angibst
Seit dem 1. Januar 2026 melden alle zentralisierten Krypto-Dienstleister im Rahmen der EU-Richtlinie DAC8 an die Finanzverwaltung. Das Finanzamt kennt deine Börsenkonten also, ohne dass du etwas sagst.
Wer steuerpflichtige Vorgänge nicht angibt, riskiert eine Steuerhinterziehung nach Paragraf 370 der Abgabenordnung. Die Verjährung beträgt dort zehn Jahre. Eine Selbstanzeige ist möglich, aber an strenge Voraussetzungen geknüpft: Sie muss vollständig sein und rechtzeitig kommen, also bevor die Tat entdeckt ist.
Der ehrlichere Weg ist die vollständige Erklärung. Wer Unterlagen nicht mehr vollständig zusammenbekommt, sollte das offenlegen und schätzen, statt Vorgänge wegzulassen.

Fristen
Die Steuererklärung für 2026 ist bis zum 31. Juli 2027 abzugeben, wenn du sie selbst machst. Mit steuerlicher Beratung verlängert sich die Frist bis Ende Februar 2028. Wer nicht abgabepflichtig ist, aber freiwillig erklärt, hat vier Jahre Zeit.
Für Krypto-Anleger ist die Abgabepflicht schnell erreicht: Wer Nebeneinkünfte über 410 Euro erzielt, muss eine Erklärung abgeben. Gewinne aus privaten Veräußerungsgeschäften zählen dazu.
Häufige Fragen
Muss ich Krypto in der Steuererklärung angeben?
Ja, wenn du innerhalb von zwölf Monaten verkauft, getauscht oder bezahlt hast und dein Gesamtgewinn aus privaten Veräußerungsgeschäften über 1.000 Euro liegt. Auch Staking- und Lending-Erträge über 256 Euro gehören hinein.
Wo trage ich Kryptogewinne ein?
In der Anlage SO, im Abschnitt private Veräußerungsgeschäfte. Staking und Lending gehören in den Abschnitt Leistungen derselben Anlage.
Wo trage ich Kryptoverluste ein?
An derselben Stelle wie Gewinne, im Abschnitt private Veräußerungsgeschäfte der Anlage SO. Ohne Eintrag stellt das Finanzamt keinen Verlustvortrag fest.
Muss ich Krypto angeben, wenn ich länger als ein Jahr gehalten habe?
Nein. Nach Ablauf der Zwölfmonatsfrist ist der Gewinn steuerfrei und nicht erklärungspflichtig.
Muss ich jede einzelne Transaktion aufführen?
In der Erklärung selbst genügen die Summen. Die Einzelaufstellung musst du aber vorlegen können, wenn das Finanzamt sie anfordert.
Was ist mit Coins auf einer Börse, die insolvent ist?
Ein Ausfall ist keine Veräußerung. Die Finanzverwaltung erkennt Totalverluste nur unter engen Voraussetzungen an, hier lohnt die Beratung im Einzelfall.
Brauche ich ein Steuertool?
Bei wenigen Transaktionen reicht eine Tabelle. Bei Sparplänen, Tauschvorgängen oder mehreren Börsen wird es schnell unübersichtlich: Krypto-Steuer-Tools im Vergleich.
Quellen
- BMF-Schreiben vom 6. März 2025, Einzelfragen zur ertragsteuerrechtlichen Behandlung bestimmter Kryptowerte, Geschäftszeichen IV C 1 - S 2256/00042/064/043
- Paragraf 23 und Paragraf 22 Nummer 3 des Einkommensteuergesetzes
- Paragraf 370 der Abgabenordnung zur Steuerhinterziehung, Paragraf 371 zur Selbstanzeige
- Richtlinie (EU) 2023/2226 (DAC8) zur Meldepflicht von Krypto-Dienstleistern seit dem 1. Januar 2026
Den Ablauf der Einreichung von der Vorbereitung bis zur Abgabe beschreibt Krypto-Steuer einreichen, eine Schritt-für-Schritt-Anleitung zum Eintragen steht in der Krypto-Steueranleitung.
(Stand: 9. September 2026. Dieser Beitrag ist keine Steuerberatung und ersetzt nicht die Beratung im Einzelfall. Zeilennummern und Fristen können sich ändern.)
Transparenzhinweis: Dieser Beitrag wurde unter Zuhilfenahme künstlicher Intelligenz erstellt und vor der Veröffentlichung redaktionell geprüft. Alle Zahlen und Angaben wurden gegen die im Text verlinkten Primärquellen abgeglichen.
Verwandte Artikel
Welche Themen sollen wir vertiefen?
Wähle aus, was dich aktuell beschäftigt. Deine Auswahl fließt direkt in unsere Themenplanung ein.
Crypto-News, die wirklich Mehrwert bringen.
Wöchentlich. 60 Sekunden Lesezeit. Sorgfältig kuratiert von unserer Redaktion: kein Hype, keine Werbe-Mails, kein Spam.

July 13, 2026 8:37 AM

Cointracking-Webinar zu Krypto-Steuern: Der Termin am 16. Juli ist vorbei
Rückblick, Stand 27.09.2026: Das Live-Webinar von Cointracking zu Krypto-Steuern fand am 16. Juli 2026 statt, eine Aufzeichnung war nicht angekündigt. Die Abgabefrist ohne Steuerberater endete am 31. Juli.
July 2, 2026 12:00 PM

Krypto vor Jahren gekauft: Wie berechne ich Anschaffungskosten und Gewinn?
Vor Jahren Krypto gekauft? So berechnen Sie Anschaffungskosten, Gewinn, Haltefrist und Nachweise für die Steuererklärung korrekt.
July 15, 2026 8:38 AM

Krypto-Steuererklärung: Diese 8 Fehler solltest du vermeiden
Von fehlenden Transaktionsdaten bis zu übersehenen Kryptotauschen: Erfahre, welche Fehler bei der Steuererklärung teuer werden können und wie du sie vermeidest.
July 13, 2026 3:32 PM

Krypto-Steuern bei wenigen Trades: Das ist wichtig
Wenige Krypto-Trades? Erfahren Sie, wann Verkauf, Tausch, Haltefrist, Gebühren und die 1.000-Euro-Freigrenze steuerlich relevant werden.
July 6, 2026 11:50 AM

Krypto-Steuern ohne vollständige Historie: Was tun, wenn Daten fehlen?
Fehlen Krypto-Daten für die Steuer? So rekonstruieren Anleger Transaktionen, Kaufpreise, Wallets und Nachweise für das Finanzamt.
September 19, 2026 5:21 AM

Krypto-Verluste mit Aktiengewinnen verrechnen: Was in Deutschland wirklich erlaubt ist
Krypto-Verluste und Aktiengewinne liegen in Deutschland in getrennten Verlusttöpfen, eine Verrechnung zwischen beiden gibt es nicht. Wo die Grenze verläuft, warum Krypto-Termingeschäfte die Ausnahme sind und wie du Verluste über Rücktrag und Vortrag trotzdem nutzt.

July 31, 2026 12:28 PM
Krypto-Steuer 2025: Was du nach Ablauf der Abgabefrist am 31. Juli wissen solltest
Stand 27.09.2026, Rückblick: Die Frist für die Steuererklärung 2025 lief am 31. Juli 2026 um 24 Uhr ab. Wer über einen Steuerberater oder Lohnsteuerhilfeverein abgibt, hat bis zum 1. März 2027 Zeit. Der Beitrag beschreibt die Lage am Tag der Frist: was ins Formular gehört, was steuerfrei bleibt und was ein Verspätungszuschlag kostet.
May 16, 2026 1:22 PM
CoinTracking Test 2026 – Krypto Steuern, Portfolio Tracking & Full-Service Support
Krypto-Steuern mühelos im Griff: Unser umfassender CoinTracking-Test zeigt Ihnen, wie Sie Transaktionen fehlerfrei tracken und Ihre Steuererklärung im Handumdrehen erledigen.
July 20, 2026 10:58 AM
Memecoins verkaufen: Diese Steuerregeln gelten
Memecoins mit Gewinn verkauft? Erfahren Sie, wann Steuern anfallen, welche Haltefrist gilt und wie Anleger Käufe, Verkäufe und Verluste dokumentieren.
July 14, 2026 12:18 PM

Staking Rewards dokumentieren: So vermeidest du Fehler
Staking Rewards richtig dokumentieren: Erfahre, welche Daten, Kurse und Claiming-Zeitpunkte für Steuer und späteren Verkauf wichtig sind.
July 14, 2026 11:39 AM

Warum ein Coin-Tausch steuerlich wie ein Verkauf wirken kann
Ein Coin-Tausch kann steuerlich wie ein Verkauf gelten. Erfahre, wie Gewinne, Verluste, Gebühren, Haltefrist und Anschaffungskosten berechnet werden.
July 16, 2026 10:29 AM

Krypto-Verluste dokumentieren: Nachweise richtig sichern
Krypto-Verluste können steuerlich relevant sein. Diese Transaktionsdaten, Kursnachweise und Belege sollten Anleger vollständig sichern.
July 16, 2026 9:44 AM

Krypto-Steuererklärung 2026: Diese Unterlagen sollten Anleger jetzt vorbereiten
Welche Belege brauchen Krypto-Anleger für die Steuererklärung 2026? Diese Unterlagen, Exporte und Nachweise sollten jetzt vollständig vorbereitet werden.
July 14, 2026 11:59 AM

Stablecoins im Alltag: Wann steuerliche Vorgänge entstehen können
Stablecoins zum Bezahlen, Tauschen oder Verkaufen nutzen? Erfahre, wann steuerliche Vorgänge entstehen und welche Daten du dokumentieren solltest.
July 23, 2026 12:42 PM

Staking-Rewards verkaufen: Zwei Steuerfälle beachten
Beim Erhalt und späteren Verkauf von Staking-Rewards können zwei steuerliche Vorgänge entstehen. Diese Daten und Nachweise benötigen Anleger.
July 13, 2026 3:46 PM

Krypto-Steuern bei vielen Trades: So vermeidest du Datenchaos
Viele Krypto-Trades? So organisierst du Börsen, Wallets, Transfers und Steuerreports, vermeidest Datenfehler und berechnest Gewinne korrekt.
July 10, 2026 1:07 PM

Liquidity Pools und Steuern: Einzahlung, Rewards, Ausstieg
Wie werden Liquidity Pools besteuert? Erfahren Sie, was bei Einzahlung, Rewards, LP-Token, Impermanent Loss und Ausstieg steuerlich zu beachten ist.
January 21, 2025 11:14 AM
Krypto News Heute: Mit Präsident TRUMP Zurück Im Amt – Ist Der Bull Run Vorbei?
Bitcoin fällt um 6%, Meme-Coins verlieren, während ETF-Zuflüsse neue Rekorde erreichen. Erfahren Sie, warum Analysten glauben, dass der Bull Run bald enden könnte.
August 21, 2026 2:33 PM

Bitcoin-Verluste mit Aktiengewinnen verrechnen in Österreich
Bitcoin-Verluste mit Aktiengewinnen verrechnen? Österreich erlaubt das grundsätzlich – aber nur unter bestimmten Voraussetzungen und meist per Steuererklärung.
September 9, 2026 3:11 PM

Krypto Steuer in Deutschland: Was 2026 gilt und was sich 2027 ändern soll
Kryptogewinne sind nach zwölf Monaten steuerfrei, davor gilt der persönliche Steuersatz von bis zu 45 Prozent. Was Steuern auslöst, wie die Haltefrist berechnet wird, was mit Staking und Verlusten passiert und was der Referentenentwurf ab 2027 ändern würde.
July 22, 2026 10:22 AM
Restaking, Liquid Staking und Steuern: Neue Produkte, alte Steuerprobleme
Restaking und Liquid Staking versprechen zusätzliche Erträge, schaffen aber neue Steuerfragen. Was Anleger bei Rewards, Token-Tausch und Haltefrist beachten müssen.
July 21, 2026 11:14 AM

Krypto-Börse insolvent: Sind verlorene Coins absetzbar?
Nach einer Krypto-Börseninsolvenz sind Coins oft nicht sofort steuerlich absetzbar. Wann Verluste anerkannt werden können und welche Nachweise nötig sind.
July 16, 2026 10:07 AM
Krypto-Steuern selbst machen oder professionelle Hilfe nutzen?
Krypto-Steuern selbst erledigen oder beraten lassen? Wann Software genügt und wann professionelle Unterstützung sinnvoll sein kann.

September 10, 2026 2:30 PM
BW-Bank öffnet den Bitcoin-Handel im Depot: Was du vor dem ersten Kauf prüfen musst
Seit dem 9. September 2026 können BW-Bank-Kunden zehn Kryptowerte über ihr Wertpapierdepot handeln, abgewickelt und verwahrt von Bitpanda. Der vertraute Depot-Rahmen verdeckt dabei drei Punkte, die du vor der ersten Order klären solltest.
September 2, 2026 11:42 AM
Krypto-Steuer-Software im Preisvergleich: Was CoinTracking, Blockpit, Koinly, Divly und Waltio kosten
Wir haben am 2. September 2026 die Preisseiten von fünf Anbietern für Krypto-Steuer-Software abgerufen und die Staffeln nebeneinandergelegt. Der Einstieg liegt überall bei 39 bis 49 Euro, oberhalb von tausend Transaktionen im Jahr gehen die Preise weit auseinander.
August 31, 2026 11:17 PM

Krypto-Lending versteuern: persönlicher Steuersatz statt Abgeltungsteuer und das richtige BFH-Aktenzeichen
Nach dem bisher einzigen Urteil eines Finanzgerichts fallen Erträge aus Krypto-Lending unter § 22 Nr. 3 EStG und damit unter deinen persönlichen Steuersatz. Die Revision läuft beim Bundesfinanzhof unter VIII R 22/25, nicht unter dem Aktenzeichen, das in vielen Fachbeiträgen steht.

Vielleicht auch interessant